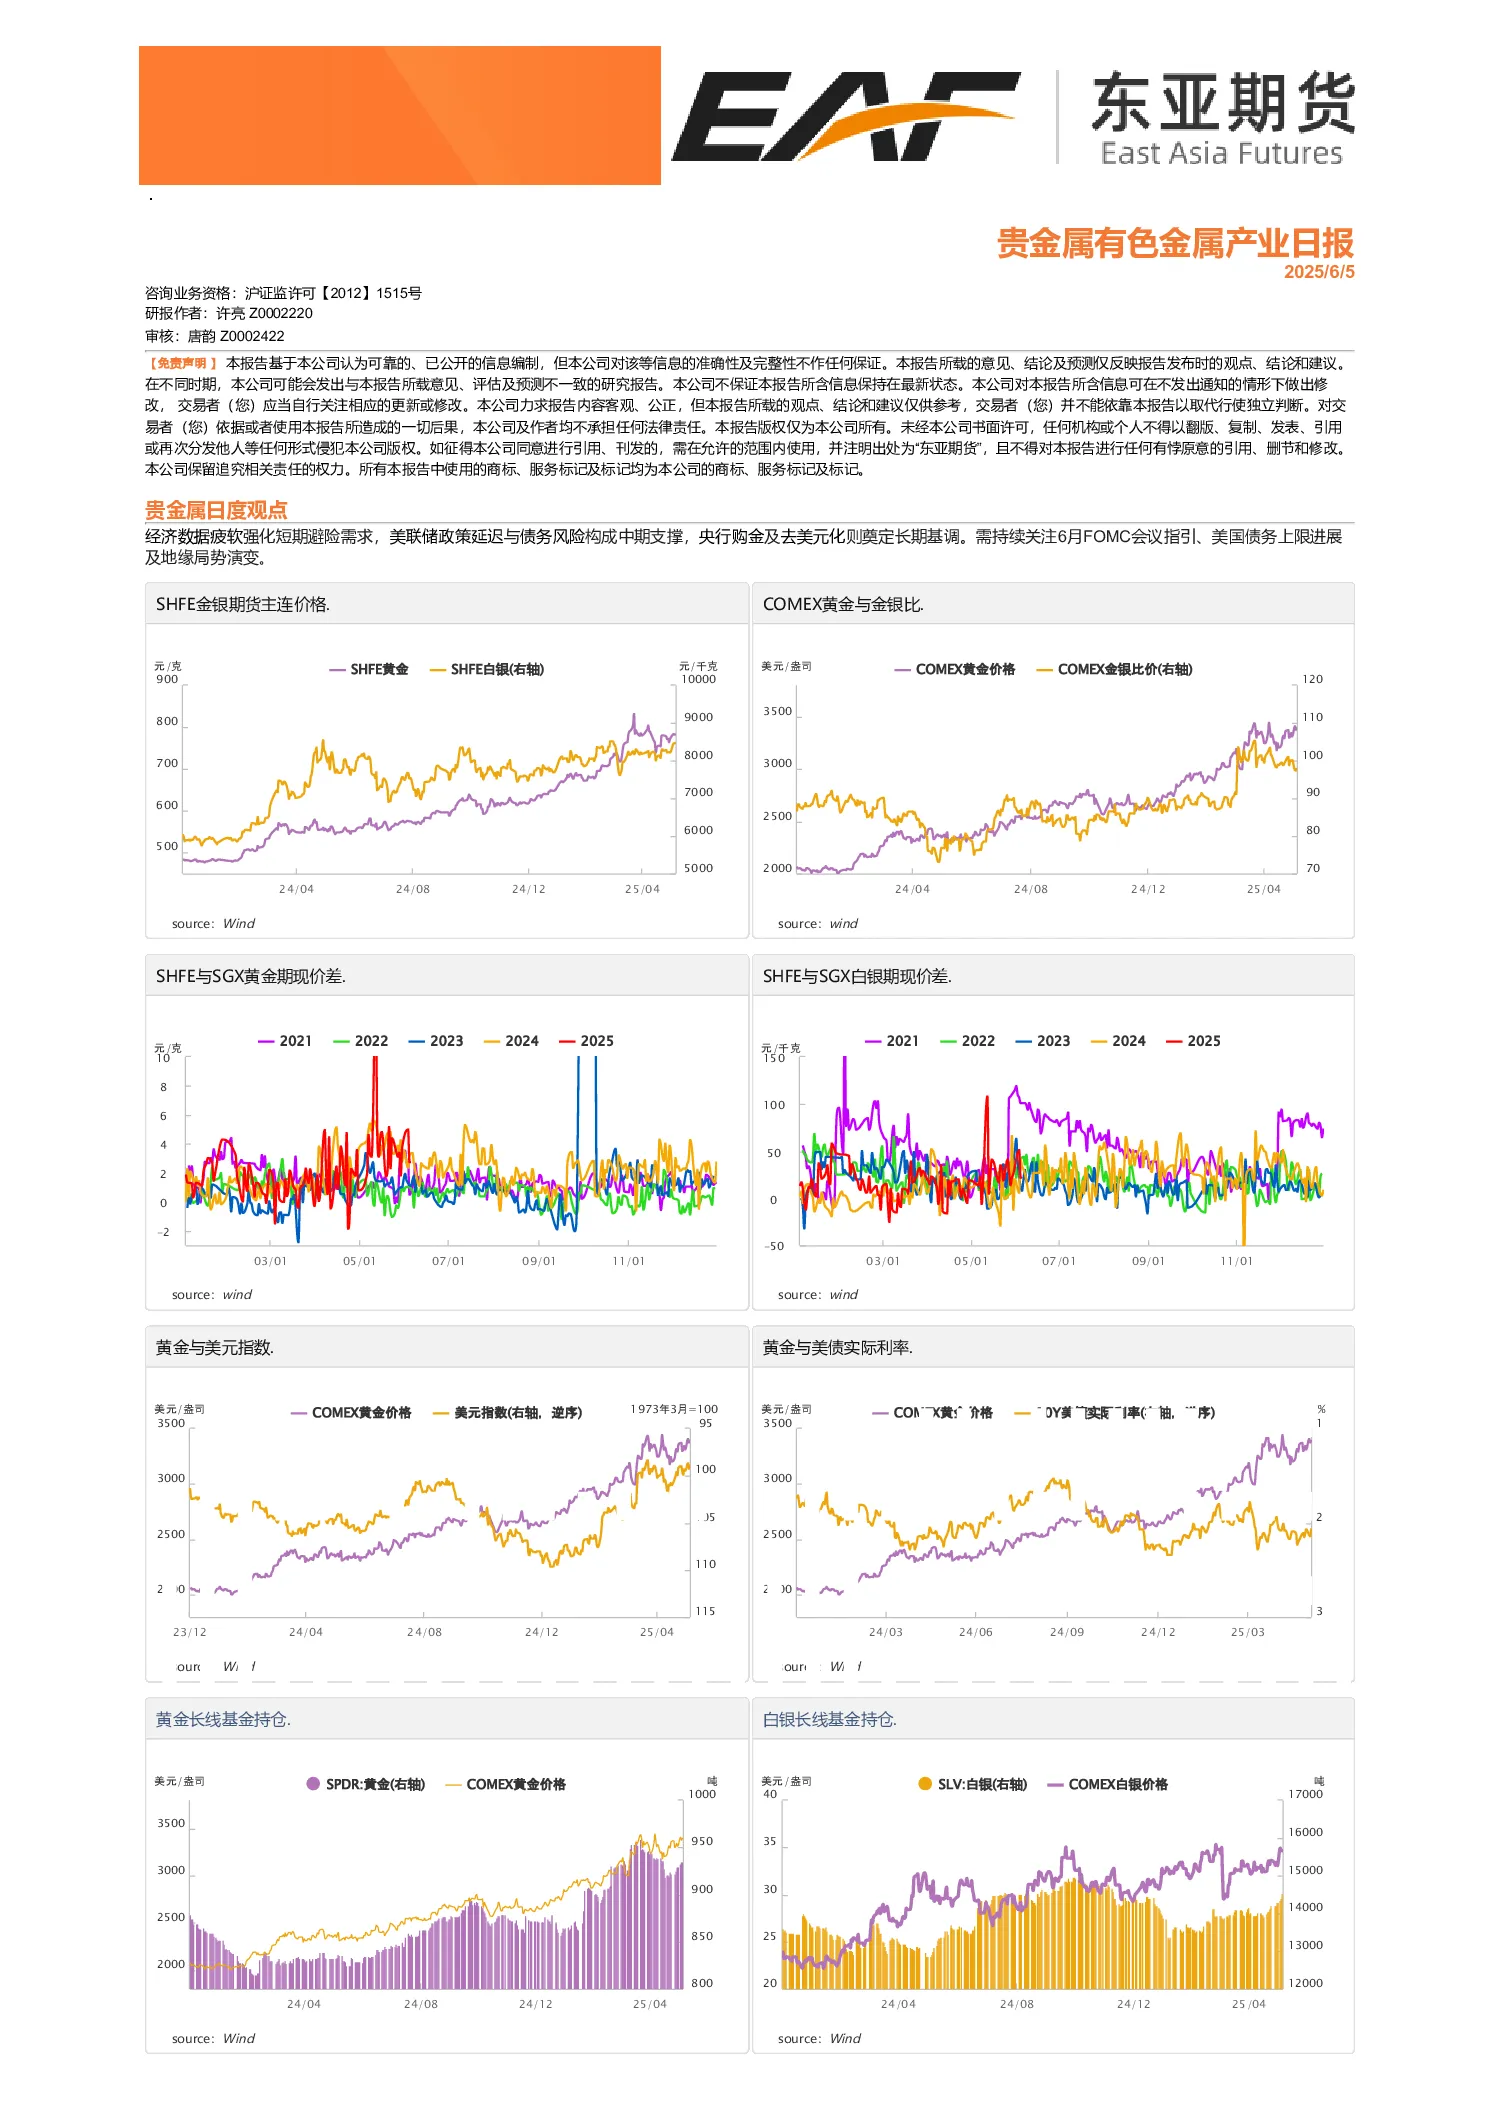
贵金属方面,经济数据疲软强化短期避险需求,美联储政策延迟与债务风险构成中期支撑,央行购金及去美元化则奠定长期基调。需持续关注6月FOMC会议指引、美国债务上限进展及地缘局势演变。金银期货主连价格保持震荡,期现价差有所扩大,库存方面,SHFE金银库存保持稳定,LME持续回落。
铜方面,铜价在近期的表现基本符合预期,且在宏观和基本面均无太大变化的未来1-2周时间,铜价或继续保持震荡为主的格局。宏观方面,欧美之间关于关税政策的谈判继续进行,对铜价的影响或有限,更多的是对股市的冲击。基本面,供给端并无太大变化,需求端仍然需要等待6月中下旬这个时间节点,关税豁免期对于市场的影响。库存是一个需要关注的指标。目前国内库存保持稳定,LME持续回落。在LME库存并未止跌的情况下,铜价大概率不会出现明显回落。从持仓来看,资金面也没有在此刻入场的打算,因为方向还未确定,甚至没有明显信号的出现。
锌方面,从基本面看,供给端在下半年迎来宽松,但是现在的库存水平仍然处于历年的绝对值低位,同时随着沪伦比值的走弱以及进口盈亏近期的负值,锌锭进口窗口暂时关闭。除此之外,锌精矿进口增量较为显眼,6月的整体供给水平市场上已经有了一个较为宽松的预期,目前其空头逻辑主要需观察锌锭累库状况。需求端方面,终端开工率受端午节前影响,开工率小降,整体水平保持稳定且符合预期。短期内预计锌价将保持偏弱震荡,重心缓慢下移。
铝方面,供给方面,电解铝供给接近行业上限变化幅度不大。需求方面,除铝线缆板块外其他板块出现淡逐渐存在走弱预期,但由于关税缓和下游企业存在抢出口状态,因此即使其采买策略以刚需采购为主,目前供需矛盾暂时不强,但6月后仍有需求走弱压力。美国宣布周三将实施新的钢铝进口关税,从原来的25%变为50%,这一决定对短期铝需求影响有限更多的是情绪冲击,长期影响全球铝需求。库存方面,部分电解铝厂提高铝水比例,铸锭量下降促进电解铝维持去库状态,但幅度有所减缓。总的来说铝的基本面处于供给充足,需求逐渐走弱的状态,持续去库是短期支撑铝价的核心因素。氧化铝:几内亚Axis矿区目前仍未有复产消息,港口库存维持发运但集港逐步受限,政府尚未启动正式谈判,考虑到几内亚9月将开始大选,短期(1-3 个月)维持停产概率较高,长期停采风险存疑。利润空间恢复促进了停产企业复产,对未来供应过剩的担忧逐渐成为市场交易的重心。总的来说,支撑氧化铝价格的核心因素为现货偏紧以及持续去库状态,但由于目前停产企业复产,按目前速度推算,去库已接近尾声,叠加今日部分地区现货成交价涨势开始放缓,氧化铝承压运行。
镍产业链方面,矿端菲律宾主要矿区逐步走出雨季影响,但是受残留降雨影响,部分装船和运输仍有一定滞后,六月镍矿定价基本持平,后续进一步下跌空间有限,矿段支撑仍存。镍铁报价目前持续小幅回调,由于镍铁厂利润修复尚未结束,且下游不锈钢较为疲软,铁厂对高价矿采购力度也较弱。不锈钢方面进入传统消费淡季,不锈钢下游需求疲软以及库存的堆积仍然压制上行空间,目前钢厂让利出库情绪较浓。受利润倒挂影响印尼方面有部分大厂产线减产消息流出,青山宣布停产部分产线,但是短期难以直接扭转供过于求局面。硫酸镍方日前价格偏低企稳,后续镍盐采购需求上移或有一定提振。近期镍价随有色整体板块震荡,关注现货成交情况。
锡方面,锡价在近期的地位徘徊和缅甸佤邦复产有一定的关联。据钢联调研了解,目前缴费办理采矿证的企业不多,目前国内矿贸商对于管理费方案看法不一,持观望态度较多,多数头部矿贸商都并未缴纳管理费和保证金,佤邦锡矿5月实际通关量截止20日仅通关21实物吨,6月预计锡矿通关或无大幅增量,实际生产或到7-8月才能恢复。考虑到实际产量较预期缩水明显,锡价再度回升。
碳酸锂方面,基本面依然偏弱,但随着碳酸锂价格的不断下探,供给端出现扰动的概率将会增多,空头获利平仓的概率也将上涨,所以最近盘面将有可能剧烈波动,注意持仓风险。
硅产业链方面,工业硅市场依旧处于落后产能出清的产业周期。当前企业复产预期逐渐落地,供给端压力进一步增大,而需求端减产降负荷预期仍存。多晶硅基本面较弱,下游压价采购,硅料厂议价被动。