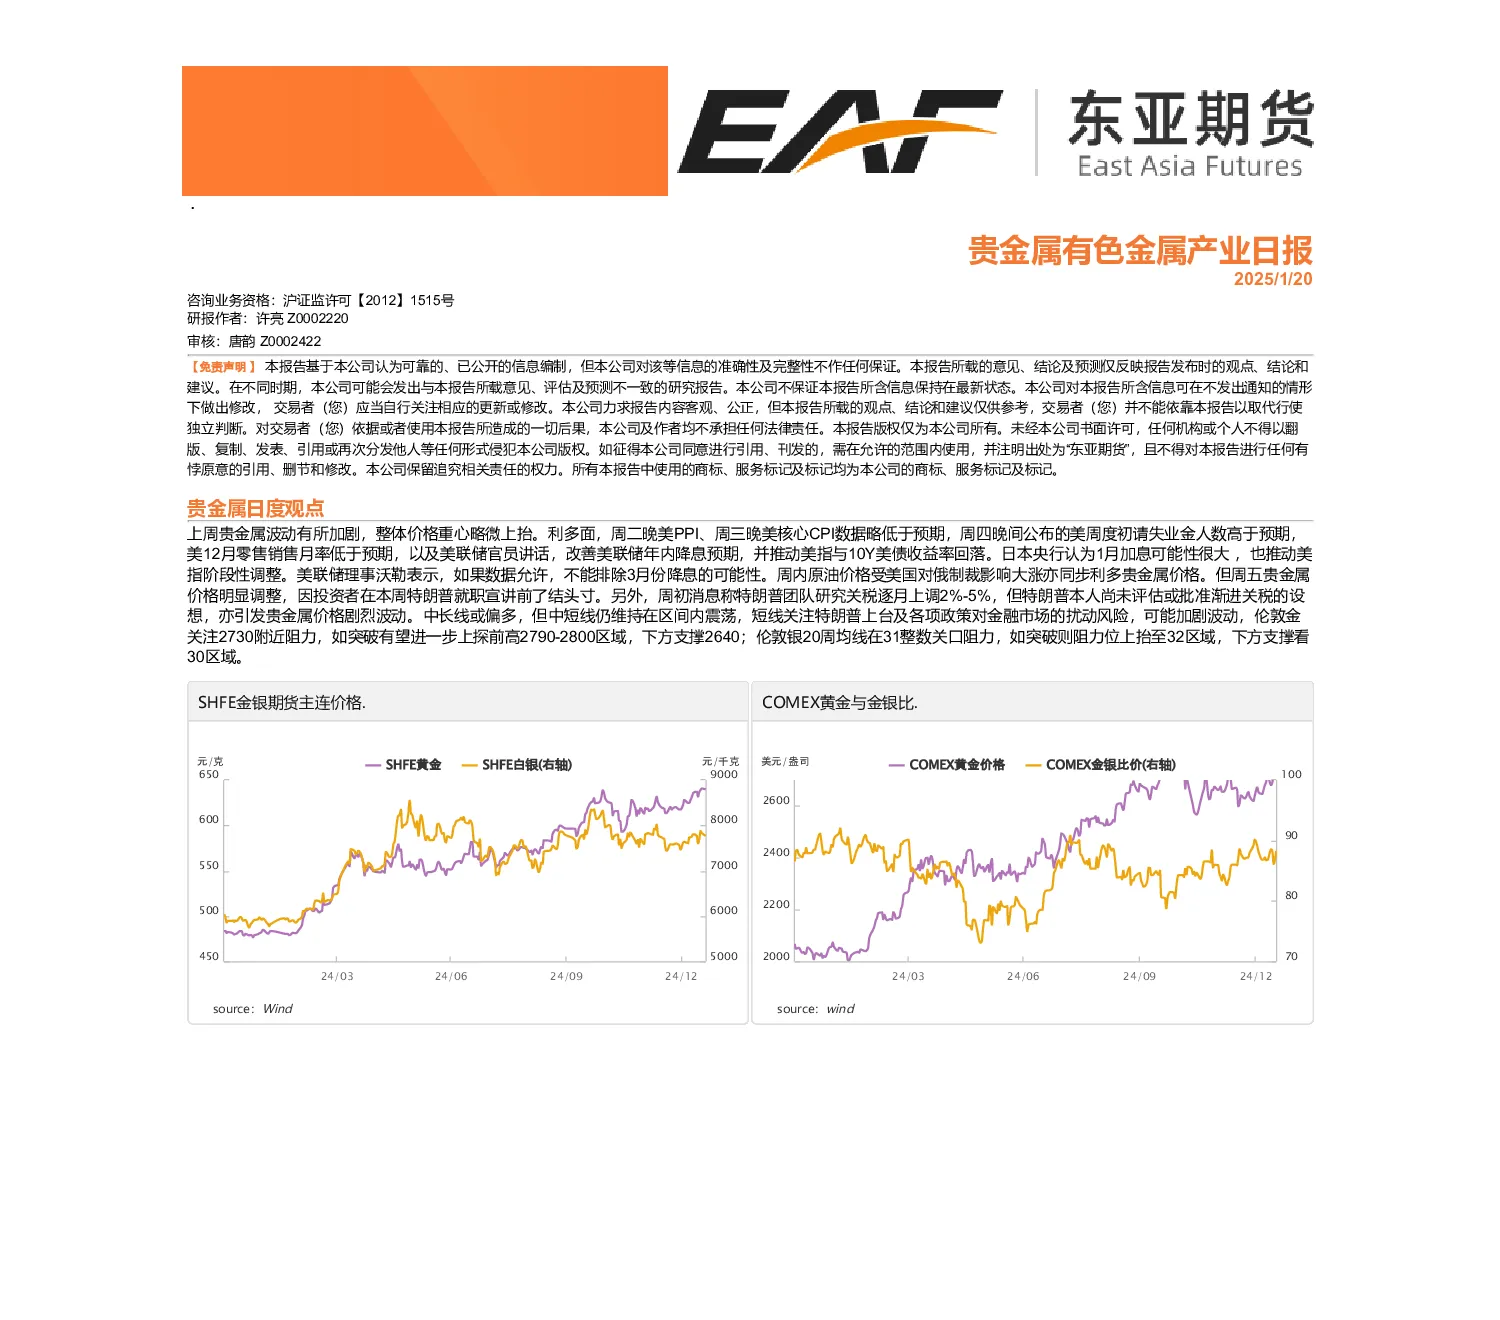
贵金属:上周贵金属价格波动加剧,整体重心微升。利多因素包括美PPI、核心CPI数据低于预期,美初请失业金人数高于预期,美12月零售销售月率低于预期,美联储官员讲话改善降息预期,推动美指与10Y美债收益率回落,日本央行加息可能性也推动美指调整。但周五价格明显调整,因投资者在特朗普就职宣讲前了结头寸。特朗普团队研究关税政策也引发价格波动。中长线偏多,中短线区间震荡,短线关注特朗普政策扰动风险。伦敦金关注2730阻力,如突破可上探2790-2800,下方支撑2640;伦敦银关注20周均线阻力,如突破阻力位上抬至32区域,下方支撑看30区域。
铜:上周铜价走强主要得益于国家电网投资超预期及多头情绪发酵。2024年电网投资约6000亿元,较2023年增近750亿元,2025年若达6500亿元将创历史新高。短期铜价溢价明显,国内节前备货,价格回落需时间。沪铜主力短期20000元附近震荡,春节期间淡季效应后估值预期在19000-19500之间。
锌:TC短期走高,锌冶炼利润稳定,连接现实与预期。一季度做空,淡季库存提供初步支持,后期需求走强可能性待观察。沪锌主力短期24215元附近震荡,下方支撑2640。
铝:氧化铝价格受新疆现货价格压制持续回落,远月相对抗跌,但电解铝库存下降,铝厂利润预期增加,反向压制远端氧化铝利润。短期内暂继续走03-05反套,单边谨慎。沪铝短期内20000元附近震荡,春节期间淡季效应后估值预期在19000-19500之间。
锡:受特朗普关税政策调整预期影响,锡价近期保持强势。短期或触及阻力位后回调。供给端保持稳定,锡矿加工费止跌,改善矿端偏紧供给。需求端,英伟达显卡发布提振市场信心,但力度有限。沪锡主力短期24830元附近震荡,无明显向上突破信号。
硅产业链:工业硅减产规模扩大,但库存压力未缓解,国内现货价格弱势,需求端无抄底备货意愿,盘面反弹高度有限。多晶硅、硅片、电池片、组件价格短期维持稳定。
碳酸锂:期货和现货价格均持稳。部分下游企业长协尚未签订,春节前有采购备库需求,拉动上游挺价心态。预计本周价格持稳运行。