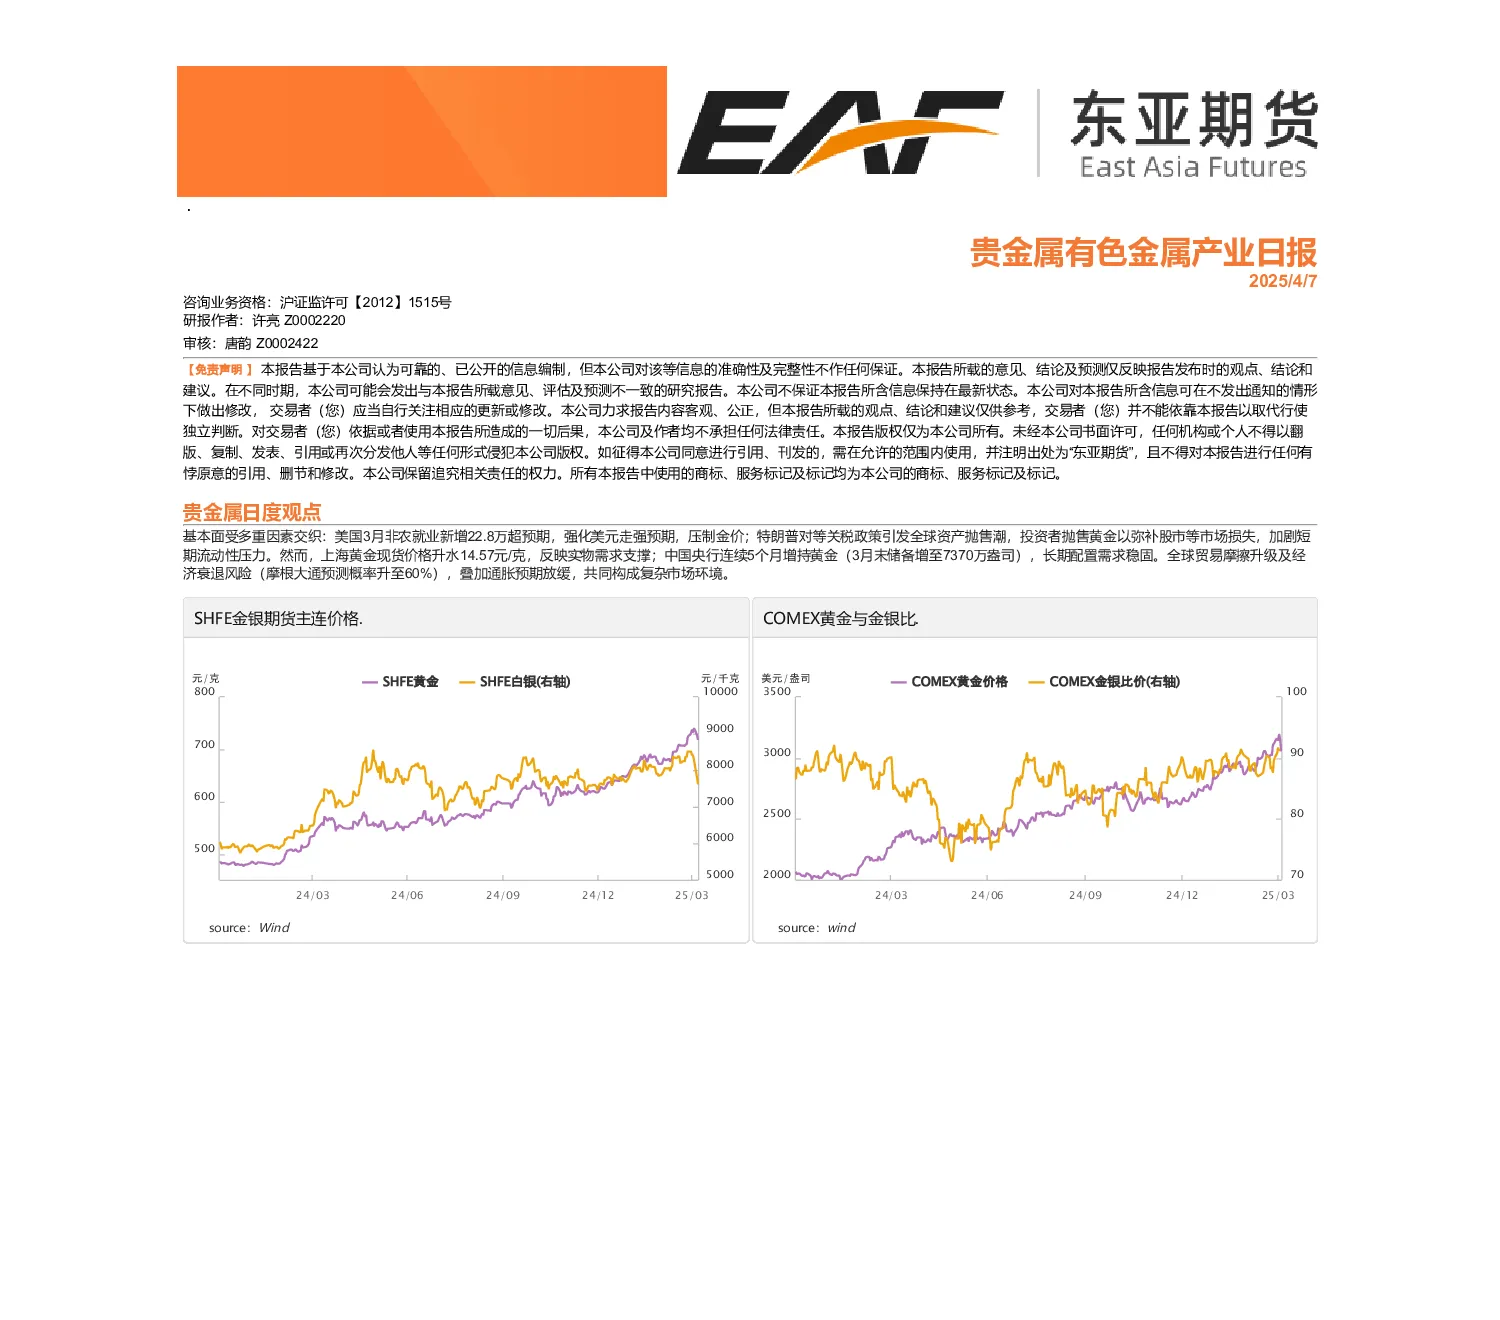
贵金属方面,美国3月非农就业数据超预期,强化美元走强预期,压制金价;特朗普对等关税政策引发全球资产抛售潮,加剧短期流动性压力。但上海黄金现货价格升水及中国央行增持黄金,显示实物需求支撑和长期配置需求稳固。全球贸易摩擦升级及经济衰退风险,叠加通胀预期放缓,共同构成复杂市场环境。
铜价因关税预期落空和股市联动冲击大幅回调,但部分国家反制和贸易保护主义加剧,对全球需求的压制或更大,短期需消化影响后企稳。
锌价受多重因素承压,包括美元走强预期、中美贸易摩擦引发资产抛售、国内锌矿供应趋松等。但上海锌现货升水及国内需求形成支撑,限制跌幅。锌锭库存低位,下游采购谨慎,出口承压。
铝价短期受库存去库支撑,供应略有增但增量有限。美国对等关税政策对铝短期影响有限,但需关注下游产品出口和未来衰退预期。氧化铝供应过剩情况未改变,进口矿价仍有下跌空间。
镍产业链成本支撑逻辑占据主导,镍矿供应季节性恢复,镍铁产量价格持续强势,不锈钢持续排产。但下游需求低迷,硫酸镍价格偏强运行。宏观层面特朗普关税政策压制金属大盘,镍、不锈钢品种受影响相对有限,但整体偏弱运行。
锡价受美国关税政策影响暴跌,下游电子产品关税增加,需求预期弱化。短期需消化影响后企稳,贸易保护主义加剧或对全球需求造成更大压制。
碳酸锂供应仍较为宽松,下游需求端排产弹性有限。中美互加关税增大贸易不确定性,或压制长周期需求。
工业硅现货价格弱稳,期现商出货增多。供应端减产计划已落实,但库存高位,渠道库存充裕压制价格上涨。工业硅整体处于落后产能出清的产业周期。