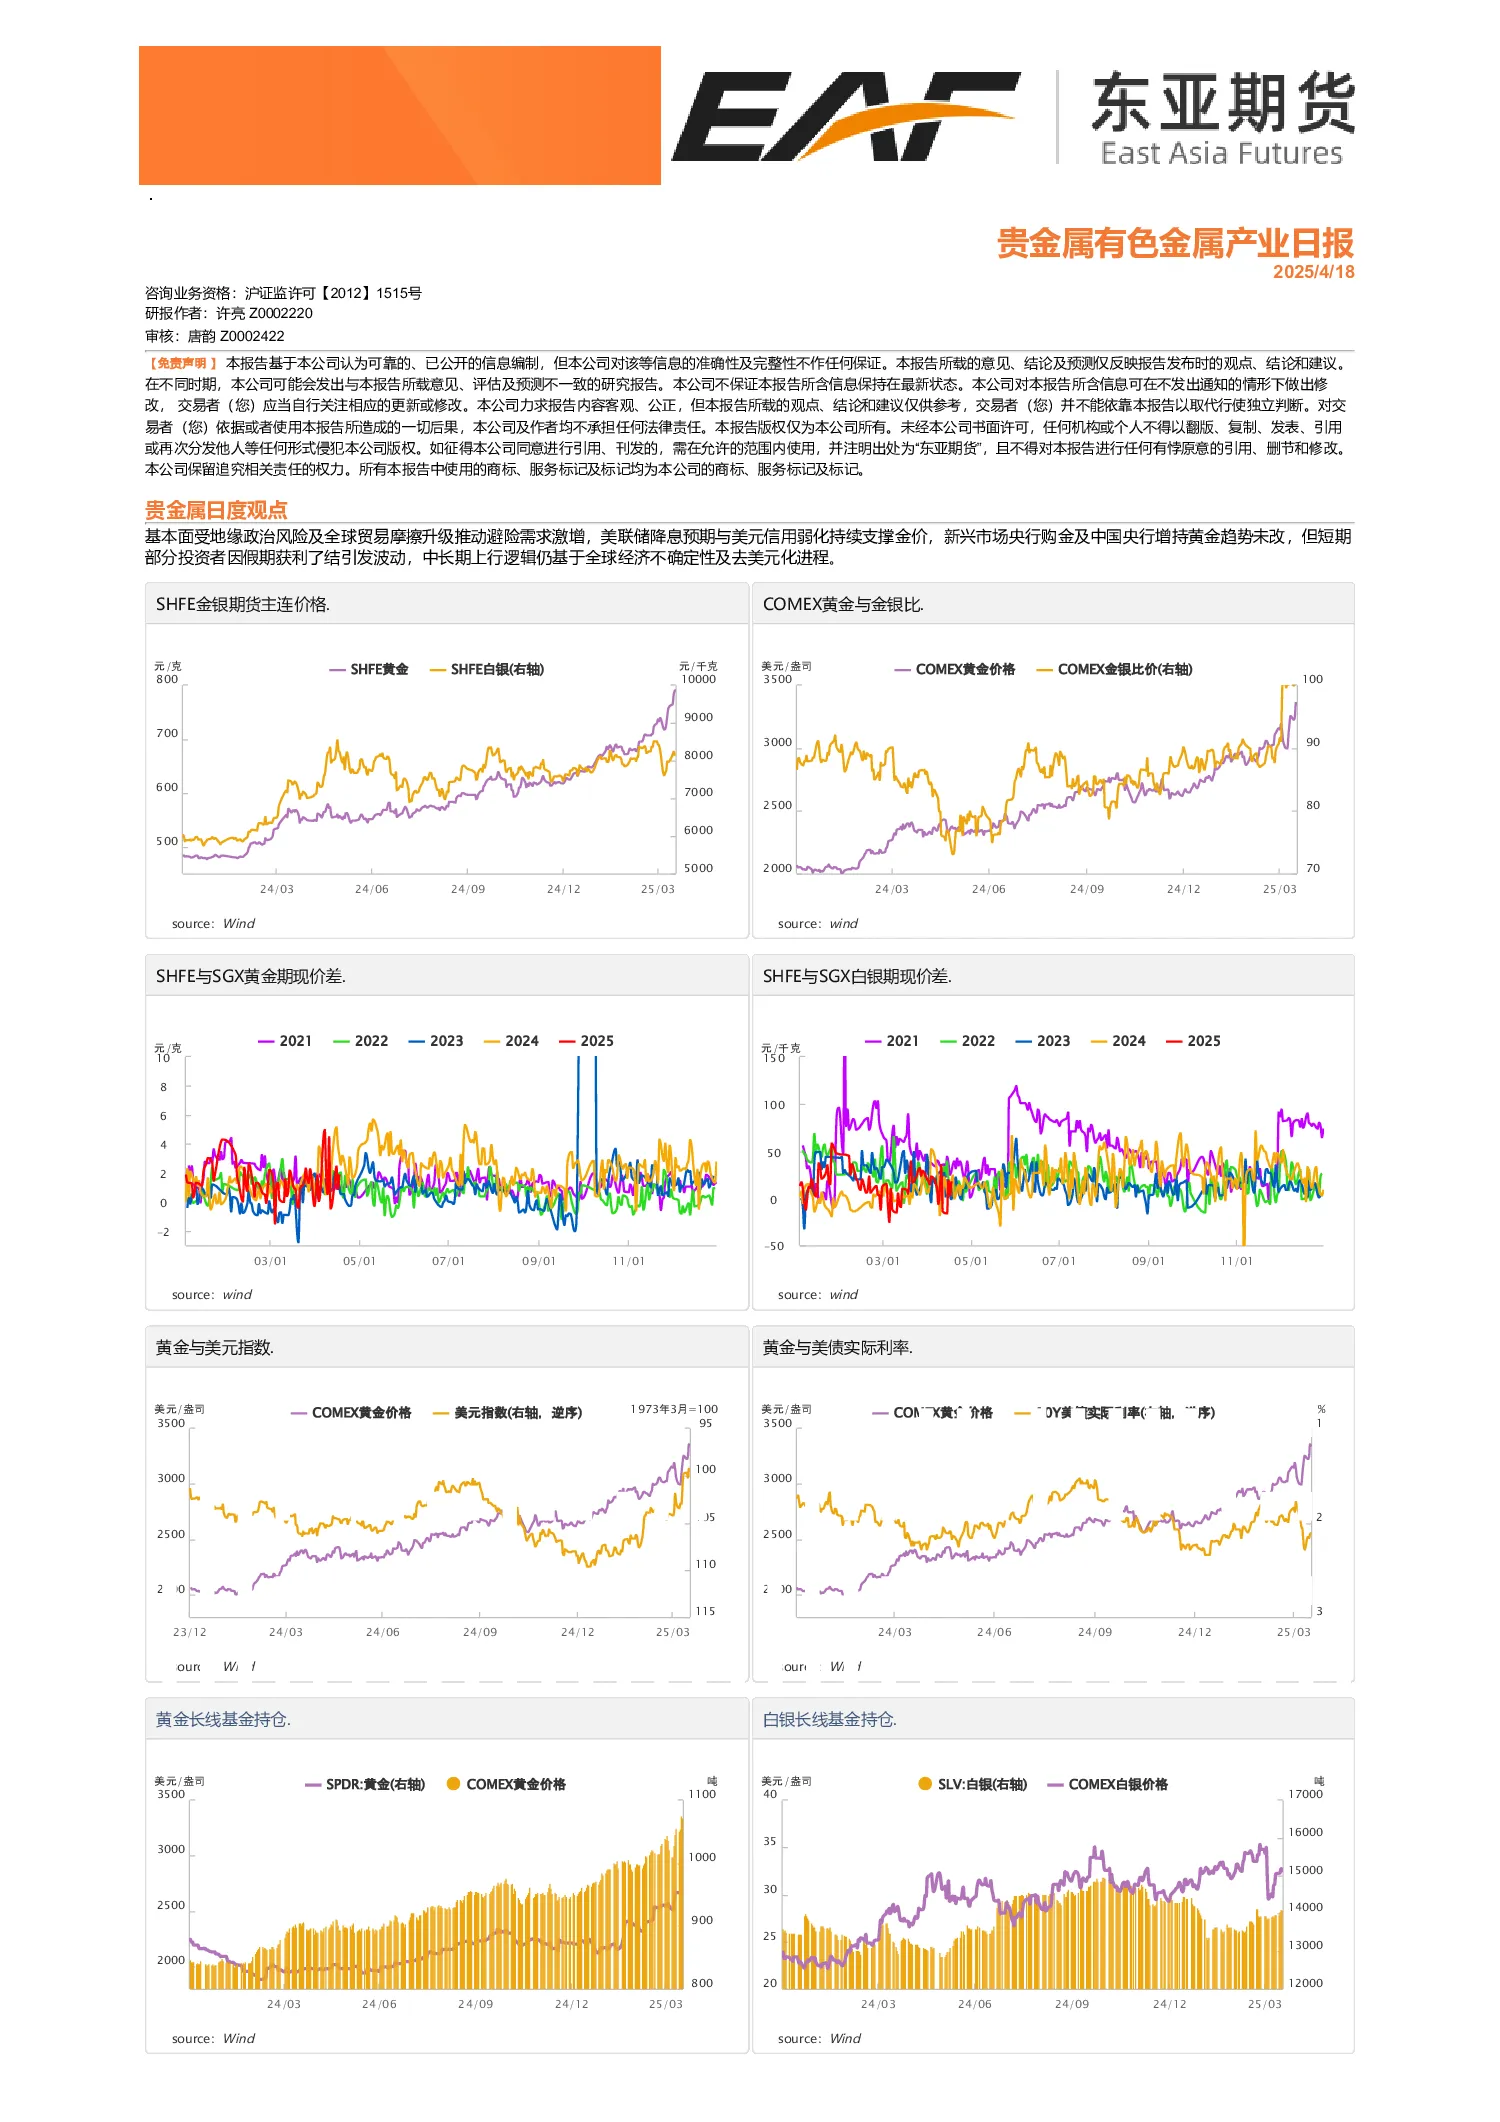
贵金属:受地缘政治和贸易摩擦推动,避险需求增加,金价受美联储降息预期和美元信用弱化支撑。新兴市场央行购金及中国央行增持黄金趋势未改,但短期获利了结引发波动,中长期上行逻辑基于全球经济不确定性和去美元化进程。
铜:周三回落因关税政策预期发酵,金铜价差扩大,风险和衰退预期增加。周四预期修正,铜价小幅上升。短期情绪或继续发酵,波动率持续偏高,价格绝对值难以预测。
锌:多空因素交织。国内矿费上涨及冶炼利润回升支撑供应,海外冶炼减产预期受Benchmark低位支撑。消费旺季下游补库带动社会库存去化,但进口窗口开启及LME锌库存攀升限制价格上行空间。油价反弹及美元走弱提振市场情绪,中美关税政策不确定性仍扰动市场。
铝:关税政策反复不定,短期内或将进入平静期,但无法完全解决。电解铝供给端增量有限,持续去库,下游接货积极,为铝价带来支撑。但关税政策可能导致全球需求减弱。
镍:产品版税将于4月26日正式落地,整体税率上调,镍产业链成本线整体上移。镍矿短期持续强势运行,镍铁报价持续承压下行,硫酸镍链路价格相对稳定,下游新能源短期仍有补库需求。PNBP政策情绪影响价格走势。
锡:近期受宏观和基本面扰动较大,价格出现急跌后迅速回补。Alphamin旗下Bisie矿山的分阶段恢复运营,缓解供应紧张。美国总统特朗普授权对部分国家实施90天关税暂停措施,大幅降低关税至10%,锡价受此影响暴跌后迅速拉回。
碳酸锂:锂盐价格小幅下调,市场行情平淡,下游逢低进行采买,但采买意愿偏弱。中美互加关税,贸易不确定性增大,关税对碳酸锂产业链影响主要为下游电池材料,或压制长周期需求。
硅:工业硅现货市场延续弱势运行,供需两端表现均较为低迷,部分厂家心态悲观。下游市场接货持续以刚需为主,工业硅库存压力并未减弱。市场成交情况持续低迷,部分厂家因利润压力选择减产,但整体减产幅度有限。库存方面,整体库存仍处于较高水平,对现货市场形成一定压力。