全球市场观察
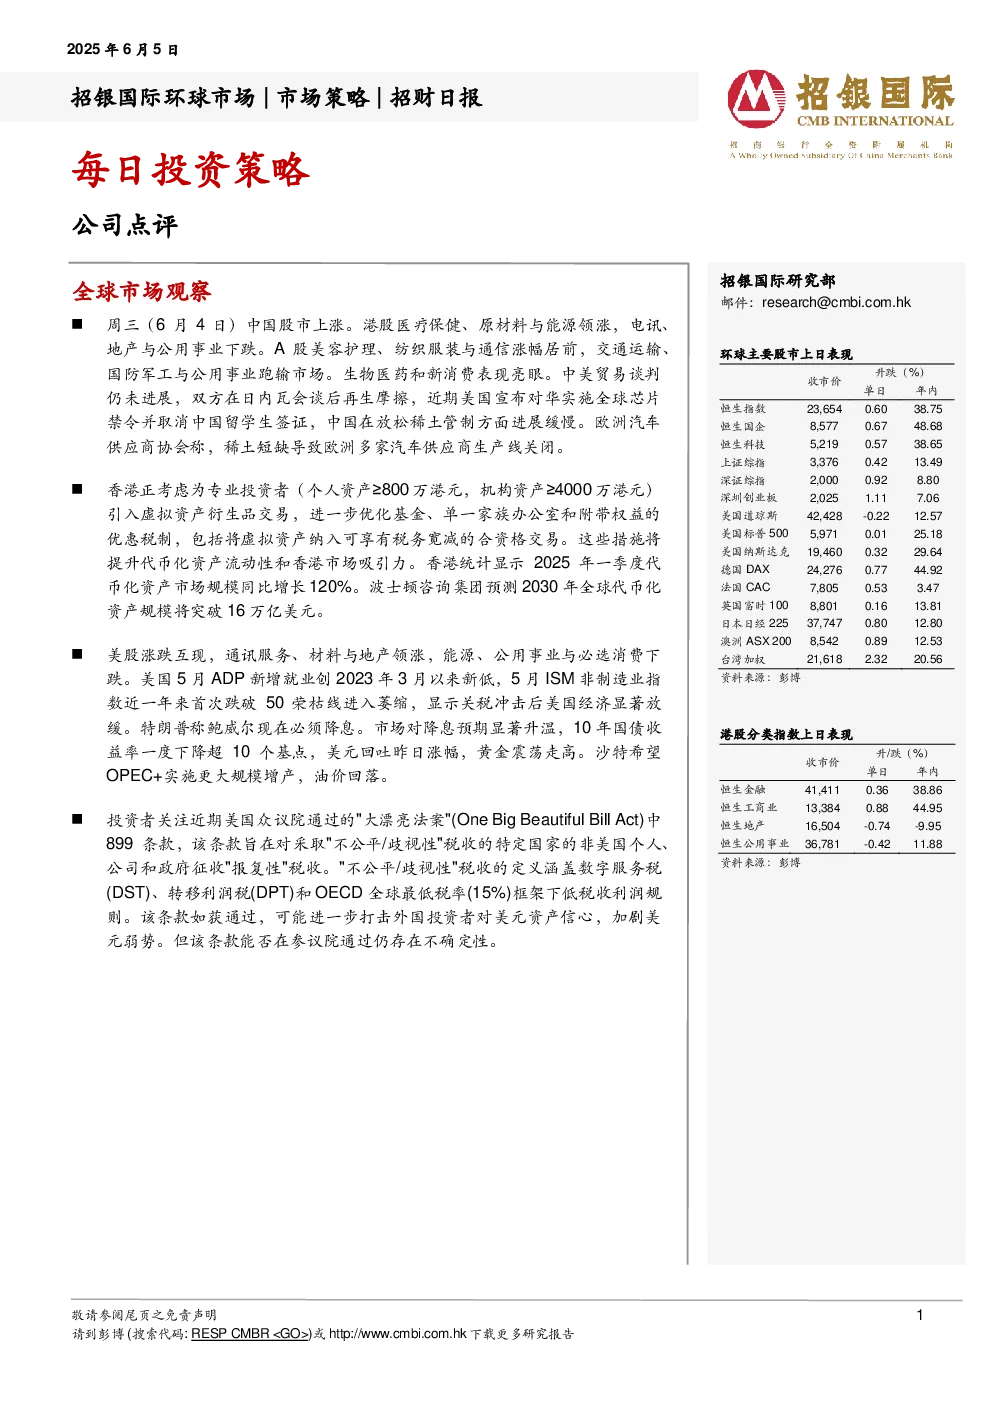
- 中国股市:6月4日,中国股市上涨。港股中,医疗保健、原材料与能源领涨,电讯、地产与公用事业下跌;A股中,美容护理、纺织服装与通信涨幅居前,交通运输、国防军工与公用事业跑输市场。生物医药和新消费表现亮眼。
- 中美贸易谈判:中美贸易谈判未取得进展,双方在日内瓦会谈后再生摩擦。近期美国宣布对华实施全球芯片禁令并取消中国留学生签证,中国在放松稀土管制方面进展缓慢。欧洲汽车供应商协会称,稀土短缺导致欧洲多家汽车供应商生产线关闭。
- 香港市场政策:香港考虑为专业投资者引入虚拟资产衍生品交易,并优化基金、单一家族办公室和附带权益的优惠税制,将虚拟资产纳入可享有税务宽减的合资格交易,以提升代币化资产流动性和市场吸引力。2025年一季度代币化资产市场规模同比增长120%,波士顿咨询集团预测2030年全球代币化资产规模将突破16万亿美元。
- 美股表现:美股涨跌互现,通讯服务、材料与地产领涨,能源、公用事业与必选消费下跌。美国5月ADP新增就业创2023年3月以来新低,5月ISM非制造业指数近一年来首次跌破50荣枯线进入萎缩,显示关税冲击后美国经济显著放缓。市场对降息预期升温,10年国债收益率一度下降超10个基点,美元回吐昨日涨幅,黄金震荡走高。沙特希望OPEC+实施更大规模增产,油价回落。
- 美国众议院法案:美国众议院通过"大漂亮法案"(One Big Beautiful Bill Act)中899条款,对采取"不公平/歧视性"税收的特定国家的非美国个人、公司和政府征收"报复性"税收。该条款如获通过,可能进一步打击外国投资者对美元资产信心,加剧美元弱势,但能否在参议院通过仍存在不确定性。
每日投资策略
- 公司点评:中广核矿业(1164 HK, 买入, 目标价: 2.61港元)公布与母公司所签订包销协议的新定价机制,铀固定价比例降至30%,2026年固定价格定为94.22美元/磅,远高于现行机制。新定价机制消除市场担忧,上调盈利预测,目标价上调至2.61港元。
招银国际环球市场焦点股份
- 长仓推荐:吉利汽车(175 HK)、小鹏汽车(XPEV US)、中联重科(1157 HK)、三一重工(600031 CH)、瑞幸咖啡(LKNCY US)、珀莱雅(603605 CH)、华润饮料(2460 HK)、百济神州(ONC US)、信达生物(1801 HK)、友邦保险(1299 HK)、中国财险(2328 HK)、腾讯(700 HK)、阿里巴巴(BABA US)、携程集团(TCOM US)、绿城服务(2869 HK)、小米集团(1810 HK)、比亚迪电子(285 HK)、地平线机器人(9660 HK)、韦尔股份(603501 CH)、贝克微(2149 HK)、北方华创(002371 CH)、Salesforce CRM(US)。
免责声明及披露
- 分析员声明:薪酬与发表观点无直接关系,无相关证券处置或买卖,无任职高级人员,无持有相关证券权益。
- 投资评级:买入(股价未来12个月潜在涨幅超过15%)、持有(股价未来12个月潜在变幅在-10%至+15%之间)、卖出(股价未来12个月潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来表现,投资价值或回报存在不确定性,建议投资者独立评估并咨询专业财务顾问。
- 分析师独立性:分析员未在美国FINRA注册,不受相关FINRA规则限制。
- 其他披露:报告仅供特定客户和专业人士参考,不构成投资、法律、会计或税务方面的最终操作建议,不承担因依赖报告所载资料采取行动而引致的责任,信息力求准确但可能调整,可能发布其他不一致的报告,可能持有相关证券头寸或具有投资银行相关业务联系。