登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
其他报告
/
报告详情
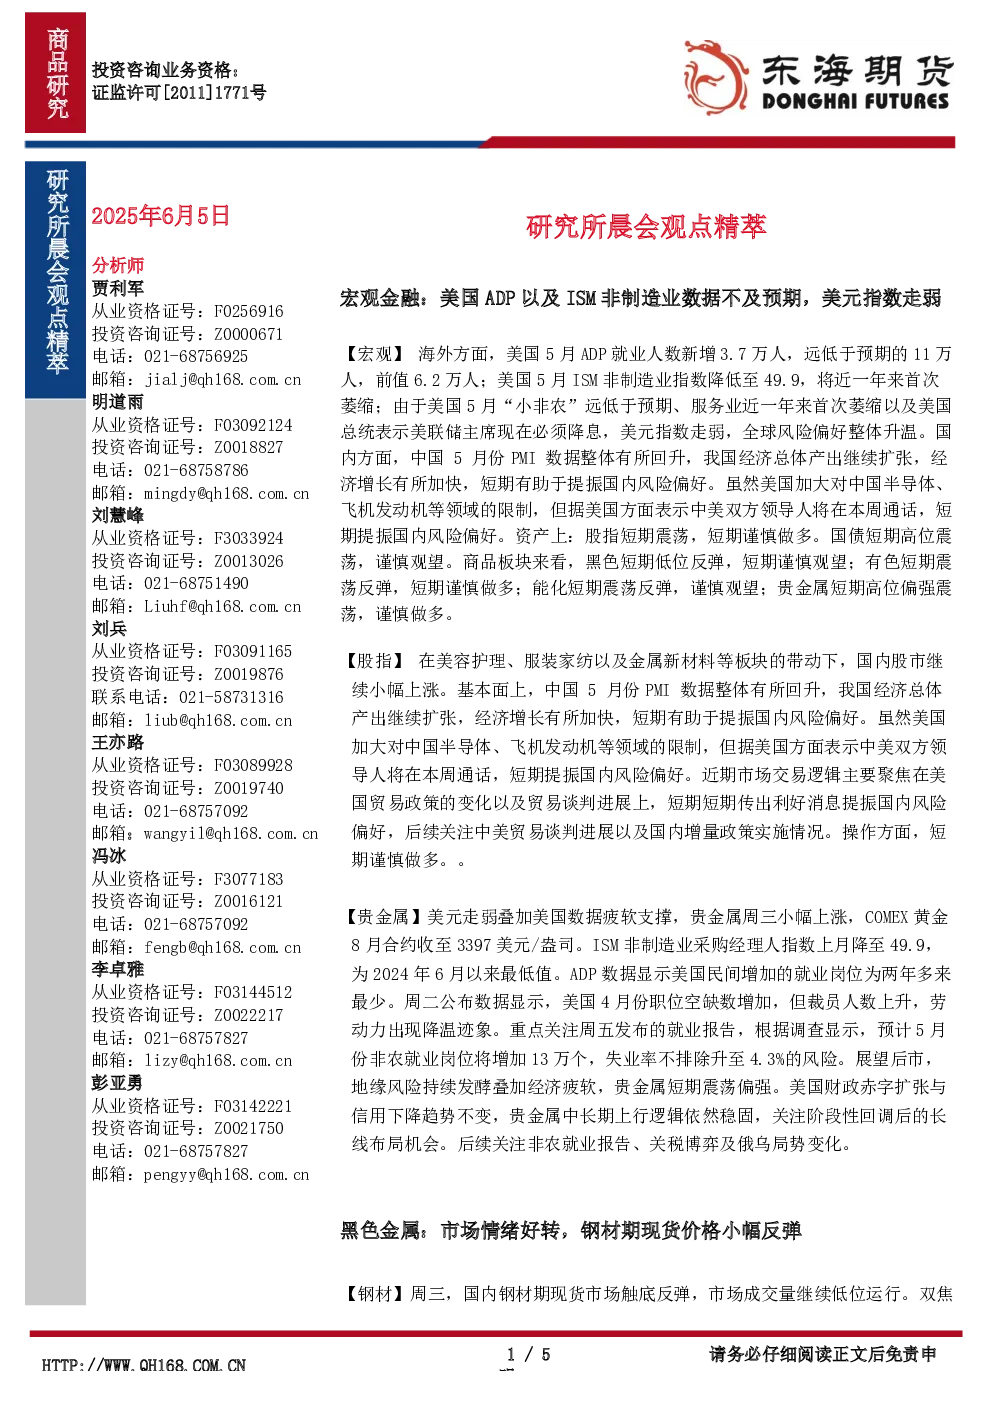
研究所晨会观点精萃
2025-06-05
贾利军,明道雨,刘慧峰,刘兵,王亦路,冯冰,李卓雅,彭亚勇
东海期货
静心悟动
宏观金融
美国ADP就业人数新增3.7万人,远低于预期的11万人;ISM非制造业指数降至49.9,近一年来首次萎缩。
美元指数走弱,全球风险偏好升温。
中国5月PMI数据回升,经济总体产出继续扩张,短期提振国内风险偏好。
中美领导人通话预期短期提振国内风险偏好。
股指
美国贸易政策变化及谈判进展是市场焦点。
美国数据疲软提振国内风险偏好。
操作建议:短期谨慎做多。
贵金属
美元走弱和美国数据疲软支撑贵金属上涨。
COMEX黄金8月合约收至3397美元/盎司。
ISM非制造业采购经理人指数降至49.9,为2024年6月以来最低值。
ADP数据显示美国民间增加的就业岗位为两年多来最少。
后市关注非农就业报告、关税博弈及俄乌局势变化。
地缘风险持续发酵叠加经济疲软,贵金属短期震荡偏强。
黑色金属
钢材
国内钢材期现货市场触底反弹,成交量低位运行。
双焦价格大幅反弹带动黑色板块情绪好转。
钢谷网建筑钢材及热卷库存延续下降趋势,表观消费量略有回落。
钢厂利润依旧可观,热卷产量小幅回升,建材产量小幅回落。
短期内钢材市场以区间震荡为主。
铁矿石
铁矿石期现货价格小幅反弹。
铁水产量连续三周回落,强化需求见顶预期。
全球247家钢厂中盈利钢厂占比接近6成。
供应方面,全球铁矿石发运量和到港量环比回升。
FMG宣布铁桥项目达产时间推迟三年,需关注后期矿山投产进度。
铁矿石价格短期以区间震荡思路对待。
硅锰/硅铁
硅铁、硅锰现货价格持平。
钢谷网建筑钢材产量和铁合金需求小幅回落。
锰矿现货价格延续弱势。
硅锰产量稍有增加,主要集中于内蒙和桂林地区。
硅铁主产区72硅铁自然块现金含税出厂5150-5250元/吨,75硅铁价格报5800-5950元/吨。
原料端兰炭价格延续弱势。
下游采购情绪不佳,市场成交跟进情况一般。
短期来看,硅铁、硅锰市场仍以区间震荡为主。
能源化工
原油
沙特希望再次大幅增产,加剧了市场对今年原油供应过剩的预期。
加拿大山火有所好转,生产商开始恢复生产。
油价小幅回落。
沥青
沥青盘面维持窄幅震荡,并收上引线。
近期需求有一定恢复,但恢复幅度有限。
各主要消费基地差明显下行,盘面结构跟随现货走弱。
利润恢复后开工有一定上调,近期库存去化停滞。
需求接近旺季时点,后期关注去化情况,短期继续跟随原油高位波动。
PX
PX外盘价格保持高位,PXN继续保持270左右高位水平。
短期检修仍然稍高,叠加原油底部支撑仍在,PX维持偏强震荡。
聚酯下游减产后,PTA近期有长约减量情况,或影响后期PX需求情况。
今年基本无调油需求,PX后期仍有小幅回落风险。
PTA
PTA基差继续保持+200,9-1结构保持140左右变动不大。
终端加弹和坯布仍然处在现金流亏损,新订单仍然较弱。
后期淡季将难有改观,导致下游对库存高成本库存累积忍耐下降,减产预计可以继续保持。
6月聚酯开工或平均在90%左右。
PTA今日开盘下行明显,后期价格将仍偏弱震荡。
乙二醇
乙二醇受到尾盘黑色反弹拉动影响回升,成本推动在4300收下引线或有一定支撑。
后期合成气制供应恢复仍然较为确定,去库速度可能仍然不高,大幅拉升概率偏低,但可能转为筑底。
近期可关注对波动操作情况。
短纤
短纤总体保持偏弱震荡格局。
终端订单恢复速度明显不及预期,短纤价格开始走弱。
短期下游开工将有减少预期,叠加对美订单释放或在后期边际放缓。
短纤自身库存前期虽然有一定去化,但尤其需要关注后期纱厂开工持续度。
短期继续保持震荡运行。
有色
铜
传中美领导人可能通话,市场情绪有所提振。
铜矿端相对偏紧,铜精矿TC小幅回升,铜精矿港口库存处于高位。
电解铜产量处于高位,减产动力不足。
需求端,旺季接近尾声,即将进入淡季,之前旺盛需求能否持续等待考验。
光伏抢装结束,以旧换新政策透支后期需求,而4月电网投资转负,需求存在边际回落风险。
近期库存已不再大幅去库,若产量维持高位,需求继续回落,将开始累库。
短期震荡。
铝
铝价受整体大宗氛围影响上涨。
目前市场还是没有主线逻辑,短期震荡。
后期关注两点:1、铝社会库存变化,6-8月库存持稳,甚至小幅增加;2、距离90天暂缓期截止日7月8日越来越近,各国与美国加紧谈判,市场注意力将重新转向高关税风险。
锡
受缅甸佤邦复产可能缓慢影响,期价修复上涨。
供应端,国内现实端锡矿偏紧,加工费处于低位,云南江西两地合计开工率下跌近2%至54.58%。
但上周缅甸佤邦复产预期升温,传言佤邦地区复产交费和首批佤邦锡矿获出口许可,传言尚未证实,或有反复。
需求端,集成电路维持较高增速,PVC产量处于高位,终端电子产品有所走弱,另外将进入季节性淡季。
价格大幅下跌后,下游终端逢低补库,库存下降1261吨。
短期有所企稳,但高关税风险依然存在,施压风险偏好,复产预期和需求边际回落,将施压价格。
农产品
美豆
美国原油承压,美豆油反弹受阻,CBOT大豆和谷物期货获美元疲软支撑。
现价段美豆播种完成84%,较正常水平偏高。
天气方面,产区降雨稳定、气温偏高,暂无持续的天气升水给予稳定支撑。
短期CBOT大豆或维持区间行情。
豆菜粕
油厂大豆及豆粕库存或继续修复,弱基差行情将兑现,且美豆上涨驱动不足,豆粕亦缺乏稳定的上涨支撑。
菜粕方面,加拿大油菜籽库存低且新季潜力,国内菜籽进口供应收紧,未来供应前景不明,菜粕又处刚需旺季,港口库存或去化。
期现同步走高后,连同豆粕下游对高价接受度豆有限。
自加拿大总理正就进口关税问题中国进行谈判消息出现,市场显著降低了市场对贸易紧张的预期。
菜粕菜油承压。
后期关注6月USDA供需报告,如果美豆丰产预期被USDA报告强化,随美豆阶段回调豆菜粕溢价回落风险增加。
棕榈油
隔夜BMD马来西亚棕榈油主力合约跌0.58%。
马来西亚增产增库预期不变,外围美豆油及原油偏软,也缺乏明显提振。
据外媒报道,印尼2024/2025年度棕榈油产量料为4880万吨,较上次预估持平。
马来西亚2024/2025年度棕榈油产量料为1900万吨,较上次预估持平。
路透调查显示,预计马来西亚2025年5月棕榈油库存为201万吨,比4月份增长7.74%。
预计马来西亚2025年5月棕榈油产量为174万吨,比4月份增长3%。
预计马来西亚2025年5月棕榈油出口量预计为130万吨,比4月份增长17.9%。
生猪
节后月初养殖场出栏压力不大,需求消费季节性回落,供需双弱。
后期随集团场出栏增量及市场降重释压预期逐步兑现,猪价或延续偏弱调整。
短期猪价仍是稳定,近月贴水多、基差高,随07合约限仓,不排除基差收缩导致近月的补涨行情。
玉米
东北产区挺价意向较为明显。
华北市场整体供应量尚可,深加工到厂价稳定。
北港-南港顺价,走货加快,北港、南港库存加速去化。
华北地区小麦小幅下跌,小麦主产主销区、玉米销区小麦替代玉米入饲都在增多。
预计,南北港玉米库存将在6-7月延续去化,小麦替代饲用影响并不会影趋势,且去库斜率不会低于去年同期,利好玉米。
目前玉米主力盘面量能减弱、成交活跃度低、资金外流。
基差稳定略强,基本面多头预期整体稳定,暂无上驱动。
你可能感兴趣
研究所晨会观点精萃:美国经济数据好于预期,提振全球风险偏好
东海期货
2025-11-06
研究所晨会观点精萃
东海期货
2025-05-15
研究所晨会观点精萃
综合
东海期货
2025-05-19
研究所晨会观点精萃
东海期货
2025-04-15
研究所晨会观点精萃
东海期货
2025-04-14
研究所晨会观点精萃
东海期货
2025-04-09
研究所晨会观点精萃
东海期货
2025-04-11
研究所晨会观点精萃
东海期货
2025-03-31
研究所晨会观点精萃
东海期货
2025-04-08
研究所晨会观点精萃:宏观金融:美元继续走弱,关注美联储议息会议
东海期货
2025-03-19