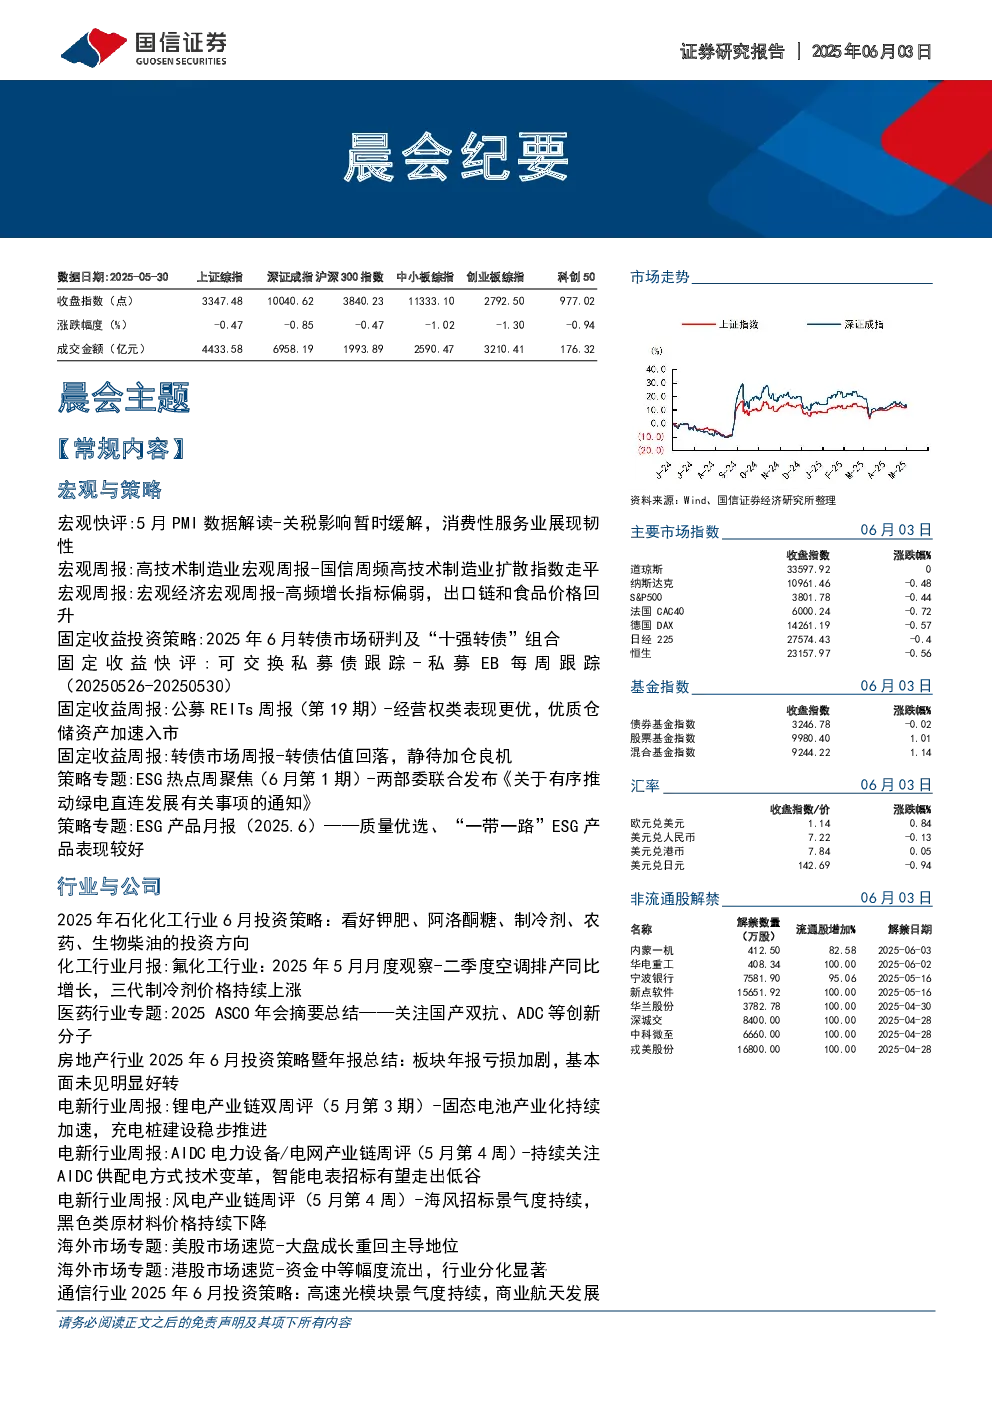
宏观与策略
- 5月PMI数据解读:5月PMI数据总体改善,显示我国5月经济压力较4月有所缓解,但贸易摩擦的不确定性依然在制约经济运行和预期,制造业PMI依然低于荣枯线。服务业继续维持韧性,成为“压舱石”。
- 高技术制造业宏观周报:国信周频高技术制造业扩散指数走平,部分行业景气度上升,政策动向显示可能放松对欧芯片企业的稀土出口管制。
- 宏观经济宏观周报:高频增长指标偏弱,出口链和食品价格回升,CPI同比回落至-0.4%,PPI同比回落至-3.1%。
- 固定收益投资策略:静待科技产业进展推动新一轮行情,关注业绩有支撑或估值驱动的标的,如钾肥、阿洛酮糖、制冷剂、农药、生物柴油等。
- 可交换私募债跟踪:本周新增多个私募EB项目,风险提示项目获批进度不及预期,经济增速下滑。
- 公募REITs周报:经营权类REITs走势强于产权类REITs,中证REITs指数年初至今涨跌幅为+10.0%。
- 转债市场周报:转债估值回落,静待加仓良机,关注业绩驱动类、事件催化类、红利及防御三条主线。
- ESG热点周聚焦:两部委联合发布《关于有序推动绿电直连发展有关事项的通知》,ESG产品月报显示质量优选、“一带一路”ESG产品表现较好。
行业与公司
- 石化化工行业:看好钾肥、阿洛酮糖、制冷剂、农药、生物柴油的投资方向,推荐【亚钾国际】、【百龙创园】、【三美股份】、【利民股份】、【卓越新能】。
- 氟化工行业:二季度空调排产同比增长,三代制冷剂价格持续上涨,推荐【巨化股份】、【东岳集团】、【三美股份】。
- 医药行业:关注国产双抗、ADC等创新分子,推荐【科伦博泰生物】、【康方生物】、【三生制药】、【和黄医药】、【泽璟制药】。
- 房地产行业:板块年报亏损加剧,基本面未见明显好转,推荐【贝壳-W】、【我爱我家】、【绿城中国】、【中国海外宏洋集团】。
- 电新行业:固态电池产业化持续加速,充电桩建设稳步推进,推荐【卧龙电驱】、【宁德时代】、【亿纬锂能】、【蔚蓝锂芯】。
- AIDC电力设备/电网产业链:持续关注AIDC供配电方式技术变革,智能电表招标有望走出低谷,推荐【禾望电气】、【盛弘股份】、【国电南瑞】、【平高电气】。
- 风电产业链:海风招标景气度持续,黑色类原材料价格持续下降,推荐【金风科技】、【东方电缆】、【广大特材】、【中际联合】。
- 海外市场:美股市场大盘成长重回主导地位,港股市场资金中等幅度流出,行业分化显著。
- 英伟达(NVIDIA):业绩与指引稳健,H20管制可能影响500亿美金中国市场,维持“优于大市”评级。
- 快手-W(01024.HK):电商业务稳健增长,可灵商业化进展顺利,维持“优于大市”评级。
- 奥普特(688686.SH):机器视觉领域领先企业,拓展人工智能视觉算法软件,首次覆盖给予“优于大市”评级。
- 汇川技术(300124.SZ):2025年一季度业绩增长63%,正式布局人形机器人业务,维持“优于大市”评级。
- 佰维存储(688525.SH):AI眼镜加速放量,晶圆级先进封测稳步推进,维持“优于大市”评级。
- 金融工程:小盘成长风格占优,成长稳健组合年内相对股基指数超额12.09%,港股精选组合年内上涨31.17%,相对恒生指数超额15.07%。