市场回顾
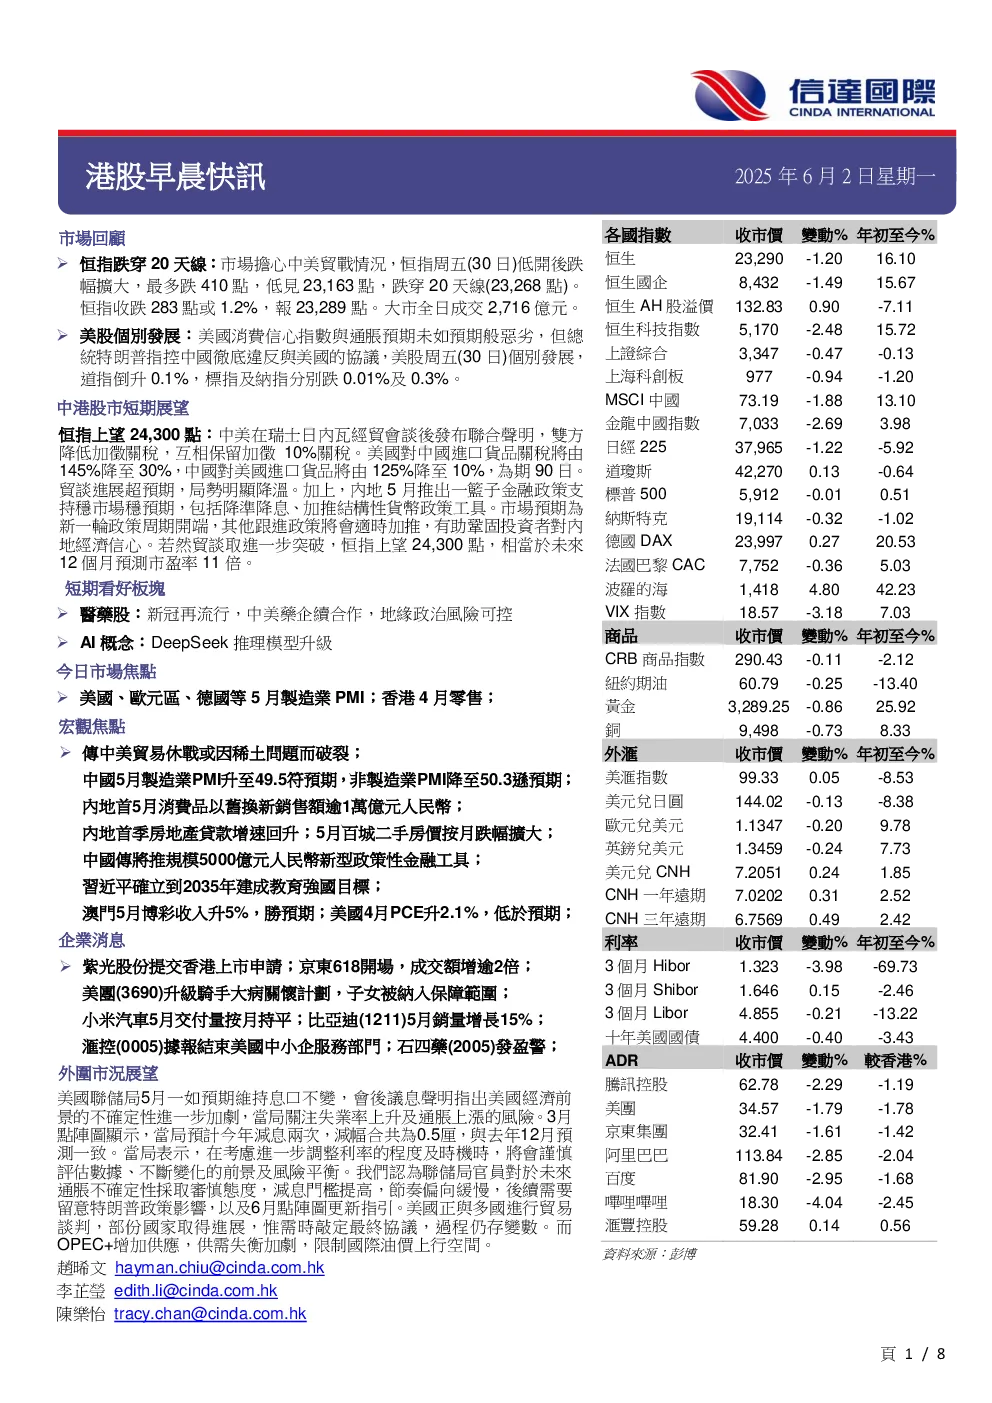
- 恒指跌穿20天线:受中美贸易战担忧影响,恒指周五低开低走,最大跌幅410点,跌破23,268点的20天线,最终收跌283点或1.2%,报23,289点,全日成交2,716亿港元。
- 美股个别发展:美国总统特朗普指控中国违反协议,美股道指微升0.1%,标指及纳指分别跌0.01%和0.3%。
中港股市短期展望
- 恒指上望24,300点:中美日内瓦经贸会谈后发布联合声明,双方降低加征关税,为期90天。内地5月推出一揽子金融政策支持稳市场稳预期,包括降准降息、加推结构性货币政策工具。市场预期为新一轮政策周期开端,恒指上望24,300点,相当于未来12个月预测市盈率11倍。
- 短期看好板块:医药股(新冠再流行,中美药企续合作,地缘政治风险可控)、AI概念(DeepSeek推理模型升级)。
今日市场焦点
- 宏观焦点:美国、欧元区、德国等5月制造业PMI;香港4月零售;中美贸易休战或因稀土问题而破裂;中国5月制造业PMI升至49.5符预期,非制造业PMI降至50.3逊预期;内地首5月消费品以旧换新销售额逾1万亿人民币;内地首季房地产贷款增速回升;5月百城二手房价按月跌幅扩大;中国传将推规模5000亿人民币新型政策性金融工具;习近平确立到2035年建成教育强国目标;澳门5月博彩收入升5%,胜预期;美国4月PCE升2.1%,低於预期。
- 企業消息:紫光股份提交香港上市申请;京东618开场,成交额增逾2倍;美团升级骑手大病关怀计划,子女被纳入保障范围;小米汽车5月交付量按月持平;比亚迪5月销量增长15%;汇控据报结束美国中小企业服务部门;石四药发盈警;安东油田服务获港交所批准推进分拆检测业务A股上市;中广核矿業控股股東出售股份。
外围市況展望
- 美联储5月维持息口不变:会后声明指出美国经济前景的不确定性加剧,关注失业率上升及通胀上漲的风险。3月点阵图显示,预计今年减息两次,减幅为0.5厘,与去年12月预测一致。美联储表示将谨慎评估数据、前景及风险平衡,后续需要留意特朗普政策影响,以及6月点阵图更新指引。
- 美国正与多国进行贸易谈判:部分国家取得进展,但需时敲定最终协议,过程仍存变数。OPEC+增加供应,供需失衡加剧,限制国际油价上行空间。
各國指數、商品、外匯、利率
- 各国指数收市价、变动%、年初至今%。
- 商品收市价、变动%、年初至今%。
- 外汇收市价、变动%、年初至今%。
- 利率收市价、变动%、年初至今%。
- ADR收市价、变动%。
本周各地重要經濟數據事項
- 美国个人所得、个人支出、个人消费支出物价指数、密西根大学消费者信心指数等。
- 中国官方制造业PMI、非制造业PMI。
- 澳门赌场收入。
- 香港零售业总销货价值、总销货数量。
- 欧元区HCOB制造业PMI、法国HCOB制造业PMI、德国HCOB制造业PMI、英国标普全球制造业PMI等。
- 欧洲央行议息结果。
- 美国首次申请失业救济金人数、连续申请失业救济金人数等。
評級說明
- 股票投资评级:买入、中性/持有、沽售。
- 行业投资评级:买入、中性/持有、沽售。
分析员名单