全球市场观察
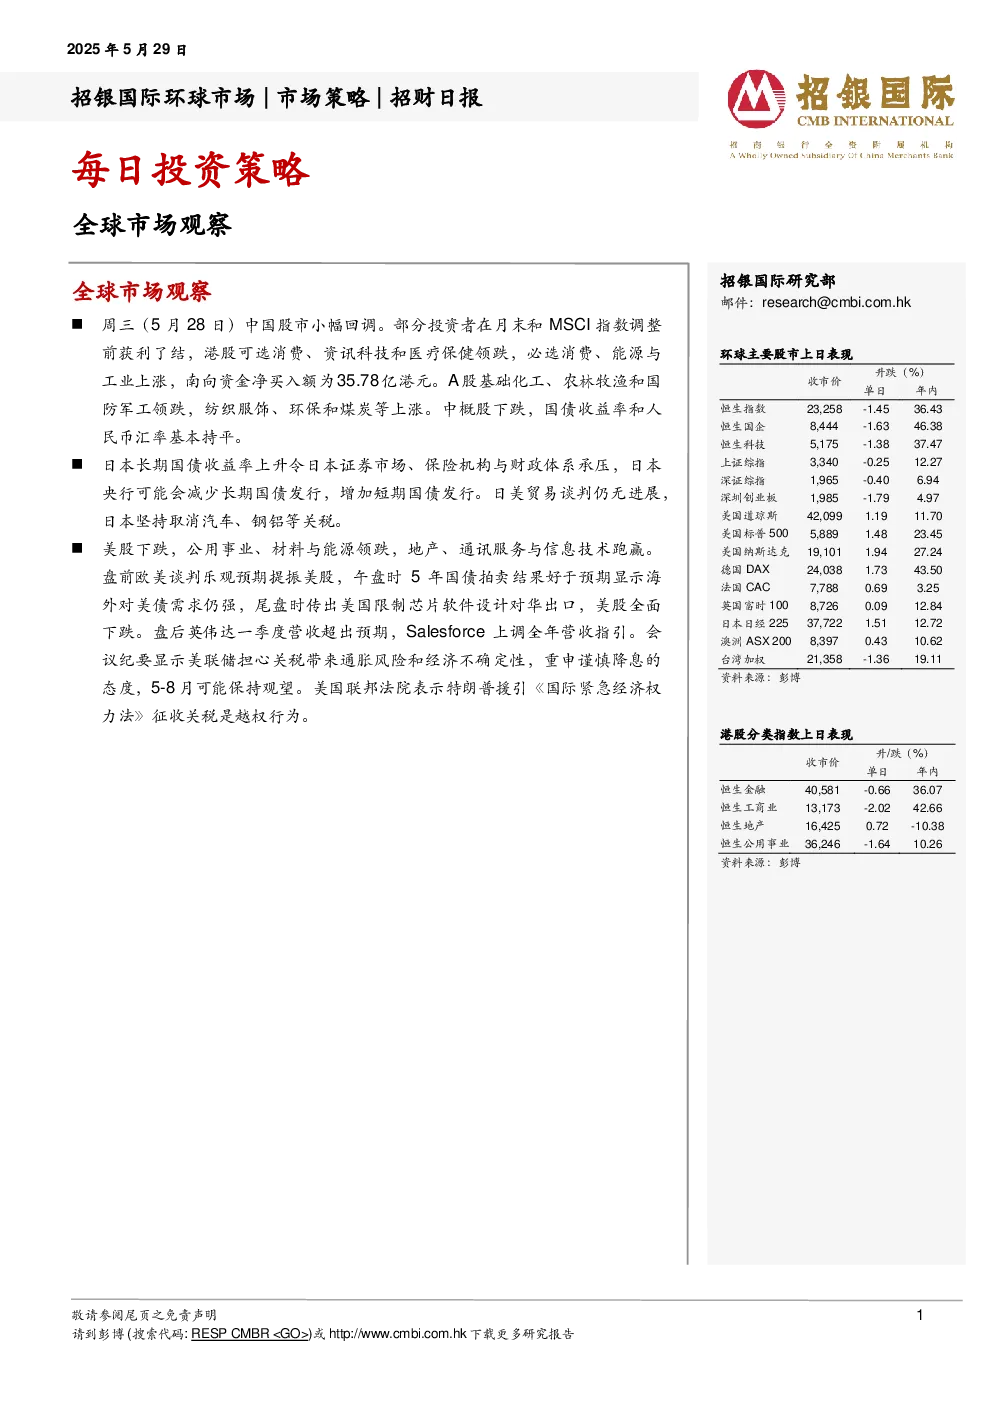
- 中国股市:5月28日,中国股市小幅回调。部分投资者在月末和MSCI指数调整前获利了结,港股可选消费、资讯科技和医疗保健领跌,必选消费、能源与工业上涨;南向资金净买入额为35.78亿港元。A股基础化工、农林牧渔和国防军工领跌,纺织服饰、环保和煤炭等上涨。
- 日本市场:日本长期国债收益率上升,对证券市场、保险机构与财政体系造成压力。日本央行可能减少长期国债发行,增加短期国债发行。日美贸易谈判无进展,日本坚持取消汽车、钢铝等关税。
- 美国市场:美股下跌,公用事业、材料与能源领跌,地产、通讯服务与信息技术跑赢。盘前欧美谈判乐观预期提振美股,午盘时5年国债拍卖结果好于预期显示海外对美债需求仍强,尾盘时传出美国限制芯片软件设计对华出口,美股全面下跌。盘后英伟达一季度营收超出预期,Salesforce上调全年营收指引。会议纪要显示美联储担心关税带来通胀风险和经济不确定性,重申谨慎降息的态度,5-8月可能保持观望。美国联邦法院表示特朗普援引《国际紧急经济权力法》征收关税是越权行为。
每日投资策略
- 长仓推荐:吉利汽车(175 HK)、小鹏汽车(XPEV US)、中联重科(1157 HK)、三一重工(600031 CH)、亚朵集团(ATAT US)、瑞幸咖啡(LKNCY US)、珀莱雅(603605 CH)、华润饮料(2460 HK)、百济神州(ONC US)、信达生物(1801 HK)、友邦保险(1299 HK)、中国财险(2328 HK)、腾讯(700 HK)、阿里巴巴(BABA US)、携程集团(TCOM US)、绿城服务(2869 HK)、小米集团(1810 HK)、比亚迪电子(285 HK)、地平线机器人(9660 HK)、韦尔股份(603501 CH)、贝克微(2149 HK)、北方华创(002371 CH)、Salesforce(CRM US)。
投资评级
- 买入:股价于未来12个月的潜在涨幅超过15%。
- 持有:股价于未来12个月的潜在变幅在-10%至+15%之间。
- 卖出:股价于未来12个月的潜在跌幅超过10%。
- 未评级:招银国际环球市场并未给予投资评级。
免责声明及披露
- 本报告不构成任何投资建议,投资者应独立评估投资和策略,并咨询专业财务顾问。
- 本报告基于可靠且已公开的信息,但招银国际环球市场不担保其准确性、有效性和完整性。
- 本公司或其附属关联机构可能持有报告中提到的公司所发行的证券头寸,投资者应注意可能存在的客观性及利益冲突。