全球市场观察
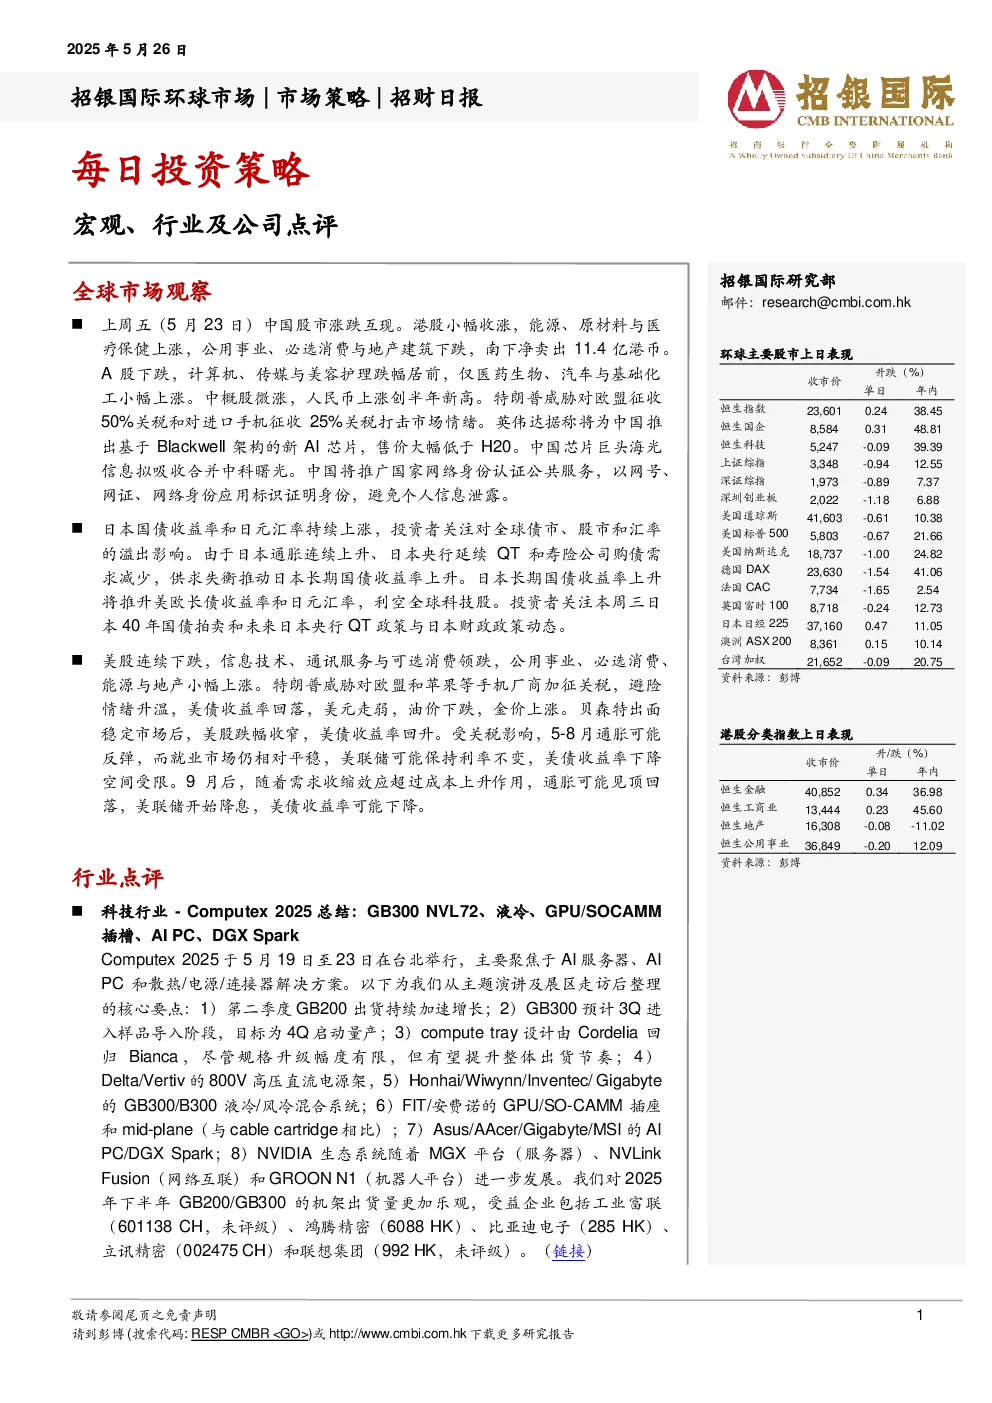
- 中国股市:港股小幅收涨,能源、原材料与医疗保健上涨,公用事业、必选消费与地产建筑下跌,南下净卖出11.4亿港币。A股下跌,计算机、传媒与美容护理跌幅居前,仅医药生物、汽车与基础化工小幅上涨。中概股微涨,人民币上涨创半年新高。
- 日本市场:日本国债收益率和日元汇率持续上涨,投资者关注对全球债市、股市和汇率的溢出影响。日本通胀连续上升、日本央行延续QT和寿险公司购债需求减少,推动日本长期国债收益率上升。
- 美股市场:美股连续下跌,信息技术、通讯服务与可选消费领跌,公用事业、必选消费、能源与地产小幅上涨。特朗普威胁对欧盟和苹果等手机厂商加征关税,避险情绪升温,美债收益率回落,美元走弱,油价下跌,金价上涨。贝森特出面稳定市场后,美股跌幅收窄,美债收益率回升。受关税影响,5-8月通胀可能反弹,而就业市场仍相对平稳,美联储可能保持利率不变,美债收益率下降空间受限。9月后,随着需求收缩效应超过成本上升作用,通胀可能见顶回落,美联储开始降息,美债收益率可能下降。
行业点评
- 科技行业:Computex 2025聚焦AI服务器、AI PC和散热/电源/连接器解决方案。核心要点包括GB200出货持续加速增长,GB300预计3Q进入样品导入阶段,compute tray设计回归Bianca,800V高压直流电源架,GB300/B300液冷/风冷混合系统,GPU/SO-CAMM插座和mid-plane,AI PC/DGX Spark,NVIDIA生态系统进一步发展。对2025年下半年GB200/GB300的机架出货量更加乐观,受益企业包括工业富联、鸿腾精密、比亚迪电子、立讯精密和联想集团。
每日投资策略
- 同程旅行(780 HK,买入,目标价:24.0港元):1Q25业绩超预期,实现全年盈利增长展望可期。总收入同比增长13%,调整后净利润同比增长41%。核心OTA运营效率提升好于预期,但旅游业务复苏慢于预期。将2025-2027年收入预测下调2%,但维持调整后净利润预测基本不变。目标价维持在24.0港元,维持“买入”评级。
- 贝克微(2149 HK,买入,目标价:69.5港元):定增完成,关注执行落地。募资净额将用于加大对上游制造资源的投入和补充一般营运资金。有助于公司巩固上游制造能力,增强现金储备。预计2025E–2027E年收入年增速达27%-33%,毛利率维持在53%-54%。维持“买入”评级,目标价不变,仍为69.5港元。
- 滔搏(6110 HK,买入,目标价:3.62港元):2026财年指引保守,但现金流和股息仍然强劲。2025财年净利润同比下滑42%至13亿元,主要原因是毛利率弱于预期以及财务费用上升。股息相当亮眼,派息率提升至135%,高于预期的100%。公司健康的现金流为高分红提供了有力支撑。2026财年目标净利润与2025财年持平,公司选择优先追求利润而非销售增长。维持“买入”评级,目标价下调至3.62港元,基于16倍2026财年预测市盈率。
招银国际环球市场焦点股份
- 资料来源:彭博、招银国际环球市场预测(截至2025年5月23日)