市场表现
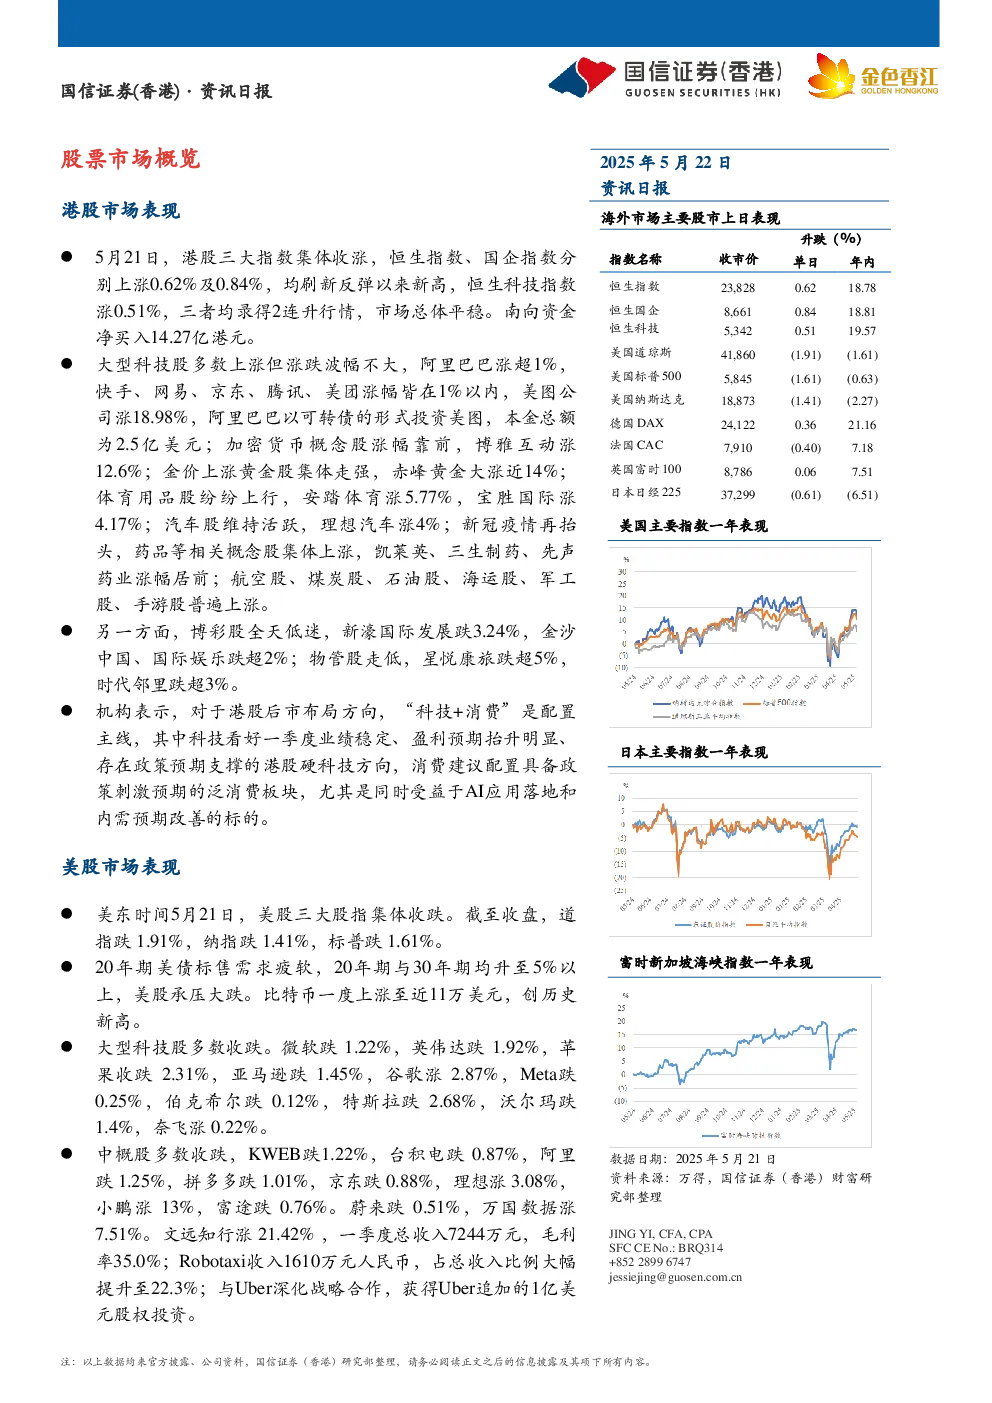
- 港股:三大指数(恒生指数、国企指数、恒生科技指数)集体收涨,刷新反弹新高,市场总体平稳。南向资金净买入14.27亿港元。大型科技股多数上涨,美图公司涨18.98%(阿里巴巴以可转债形式投资2.5亿美元),加密货币概念股、黄金股、体育用品股、汽车股、药品概念股、航空股等普遍上涨。博彩股和物管股走低。
- 美股:三大股指集体收跌,道指跌1.91%,纳指跌1.41%,标普跌1.61%。20年期美债标售需求疲软,收益率升至5.1%。大型科技股多数收跌,苹果跌2.31%,亚马逊跌1.45%,英伟达跌1.92%。中概股多数收跌,阿里跌1.25%,拼多多跌1.01%,京东跌0.88%,小鹏涨13%。
- 日股:受地缘政治风险和日美财务大臣会议影响,日元汇率转向143日元区间,日经225指数下跌0.61%。日本4月出口同比增长2.0%,对美出口首次下降,汽车出口下滑4.8%。软银获150亿美元贷款支持AI投资,任天堂与三星合作生产Switch 2主芯片,丰田汽车宣布在美国停产RAV4燃油版,索尼计划提高PS Plus和PS Store利润。
重点新闻
- 特朗普减税法案陷僵局,30年期美债收益率逼近20年最高水平,美股和美元下挫。
- 20年期美债拍卖疲软引发股债汇杀跌。
- 欧盟向美国提交新贸易提案,建议逐步降低双方非敏感农产品和工业品关税。
- 比特币创纪录新高,市场看好美国监管环境明朗。
- 亚马逊CEO表示未看到关税措施导致消费者支出明显下降。
- OpenAI将以65亿美元收购AI初创企业io,进军硬件领域,数据中心获116亿美元融资。
- 纳微半导体与英伟达合作开发数据中心供电架构,盘后暴涨超202%。
政策与行业动态
- 上海市发布提振消费专项行动方案,拟新增数码产品购新补贴,增加债券相关产品。
- 中国将增加对小微企业的融资供给,重点支持专精特新企业。
- 瑞银策略师看好中国股票市场,认为外资回流是未来几个季度的重要逻辑,港股略优于A股。
- 中国批准130款国产和14款进口网络游戏,百度和完美世界榜上有名。
- 百度2025Q1业绩优于预期,总收入同比升3%,净利润大增42%,萝卜快跑自动驾驶订单年增75%。
- 理想汽车将2025年销量目标从70万辆下调至64万辆,进行适度成本控制。
- 小鹏汽车计划于明年内推出面向工业和商业场景的人形机器人。
研究结论
- 港股科技和消费板块是配置主线,科技看好硬科技方向,消费建议配置泛消费板块,尤其是受益于AI应用落地和内需改善的标的。
- 美股承压,主要受20年期美债收益率上升和科技股下跌影响。
- 日股受地缘政治和汇率影响波动,但部分企业如软银和任天堂有积极动态。
- 中国经济政策持续支持消费和小微企业,资本市场外资回流预期增强。