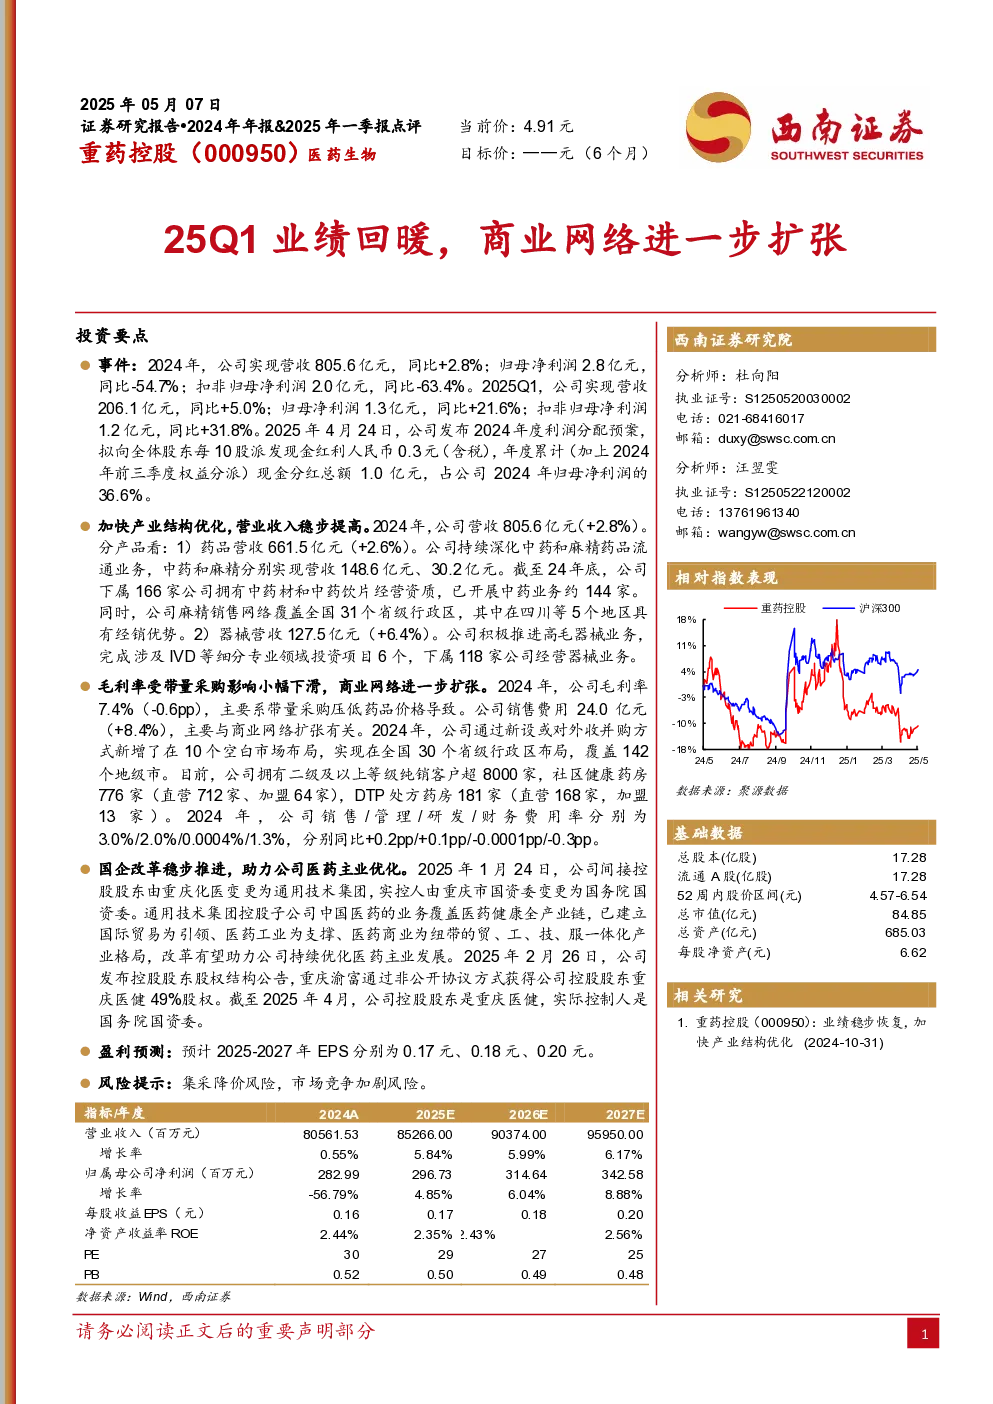
核心观点与关键数据
事件概述:重药控股2024年实现营收805.6亿元,同比+2.8%;归母净利润2.8亿元,同比-54.7%;扣非归母净利润2.0亿元,同比-63.4%。2025Q1,公司实现营收206.1亿元,同比+5.0%;归母净利润1.3亿元,同比+21.6%;扣非归母净利润1.2亿元,同比+31.8%。公司拟每10股派发现金红利0.3元(含税),年度累计现金分红总额1.0亿元,占2024年归母净利润的36.6%。
产业结构优化:2024年公司营收805.6亿元(+2.8%),分产品看:
- 药品营收661.5亿元(+2.6%):中药和麻精药品流通业务深化,中药业务约144家,麻精销售网络覆盖全国31个省级行政区。
- 器械营收127.5亿元(+6.4%):推进高毛器械业务,完成涉及IVD等细分专业领域投资项目6个,下属118家公司经营器械业务。
毛利率与费用:2024年公司毛利率7.4%(-0.6pp),主要受带量采购影响;销售费用24.0亿元(+8.4%),与商业网络扩张有关。公司实现全国30个省级行政区布局,覆盖142个地级市,拥有二级及以上等级纯销客户超8000家,社区健康药房776家,DTP处方药房181家。
国企改革:2025年1月24日,公司间接控股股东由重庆化医变更为通用技术集团,实控人由重庆市国资委变更为国务院国资委,有望助力公司医药主业优化。
盈利预测:预计2025-2027年EPS分别为0.17元、0.18元、0.20元。
风险提示:集采降价风险,市场竞争加剧风险。
财务预测与估值
假设:
- 医药批发销量增速2025-2027年分别为5%/5%/5%,价格保持不变。
- 医药零售销量增速2025-2027年分别为20%/20%/20%,价格保持不变。
预测数据:
- 2025-2027年医药批发收入分别为803.88亿元、844.07亿元、886.27亿元,增速5.00%。
- 2025-2027年医药零售收入分别为44.34亿元、53.21亿元、63.85亿元,增速20.00%。
- 2025-2027年合计收入分别为852.66亿元、903.74亿元、959.5亿元,增速5.84%。
研究结论
重药控股2025年Q1业绩回暖,商业网络进一步扩张,产业结构优化稳步推进。公司未来增长可期,但需关注集采降价和市场竞争风险。