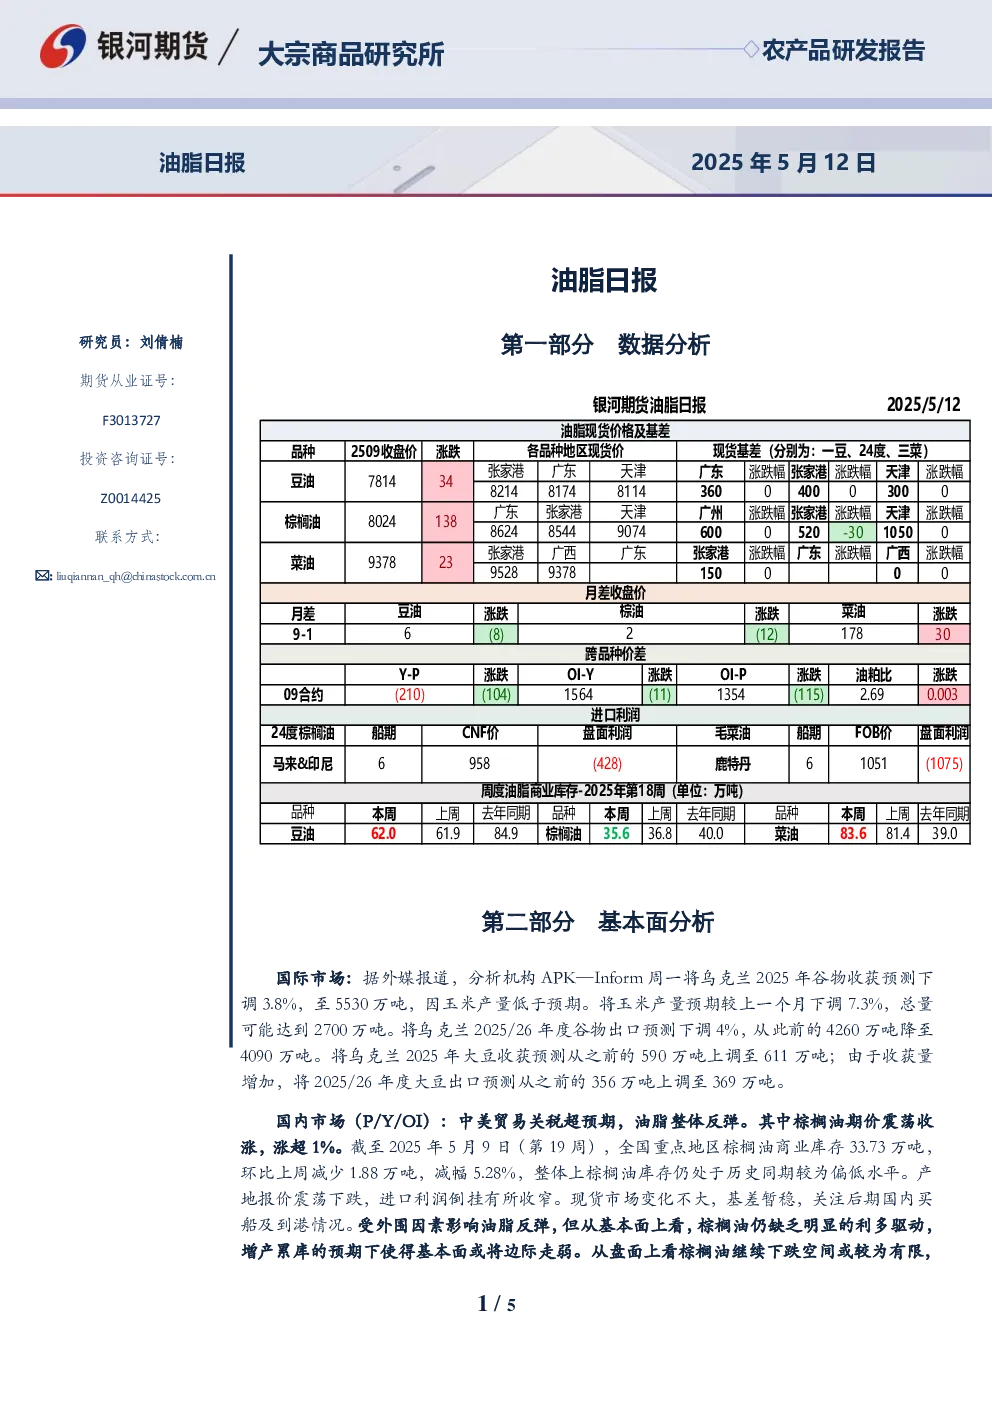
第一部分数据分析
- 国际市场:分析机构APK-Inform下调乌克兰2025年谷物收获预测至5530万吨,玉米产量预期降至2700万吨,2025/26年度谷物出口预测降至4090万吨;大豆收获预测上调至611万吨,2025/26年度大豆出口预测上调至369万吨。
第二部分基本面分析
- 国内市场:
- 棕榈油:中美贸易关税超预期带动油脂整体反弹,棕榈油期价涨超1%。截至2025年5月9日,全国重点地区棕榈油商业库存33.73万吨,环比减少1.88万吨,减幅5.28%,库存仍处于历史同期偏低水平。产地报价震荡下跌,进口利润倒挂收窄。基本面缺乏明显利多驱动,增产累库预期下或将边际走弱,盘面下跌空间有限,可轻仓试多或等待反弹后逢空。
- 豆油:中美贸易关税超预期带动油脂反弹,豆油期价震荡小幅收涨。上周油厂大豆实际压榨量184.6万吨,开机率51.89%。截至2025年5月9日,全国重点地区豆油商业库存65.44万吨,环比增加2.76万吨,增幅4.40%,处于历史同期中性略偏低水平,基差有所下降。随着巴西豆到港和通关问题解决,预计5月国内大豆压榨量831.2万吨,豆油将逐步累库,基差或将走弱。市场关注美国生柴落地情况及美豆产地天气和播种进度。短期盘面维持震荡,可下跌后逢低试多,持有YP09可考虑部分止盈。
- 菜油:受中美及中加关系预期影响,菜油期价震荡小幅收涨。上周沿海地区主要油厂菜籽压榨量15.95万吨,开机率42.51%。截至2025年5月2日,沿海菜油库存83.55万吨,环比增加2.15万吨,处于历史同期高位。欧洲菜油FOB报价在1050美元以下,进口利润倒挂扩大至-1000附近。现货市场购销清淡,基差持稳。短期政策端扰动较多,菜油相对抗跌,单边维持大区间震荡,关注菜籽菜油买船情况及政策变动。
第三部分交易策略
- 单边:短期油脂维持震荡,豆油和菜油存在利多支撑,棕榈油或将偏弱运行。棕榈油下跌空间有限,可轻仓试多或等待反弹后逢空。
- 套利:YP09可考虑部分止盈部分持有。
- 期权:观望。
第四部分相关附图
作者承诺与免责声明
- 作者承诺独立、客观地出具报告,内容仅供参考,不构成投资建议,客户需独立判断,银河期货不对使用本报告导致的损失负责。