核心观点
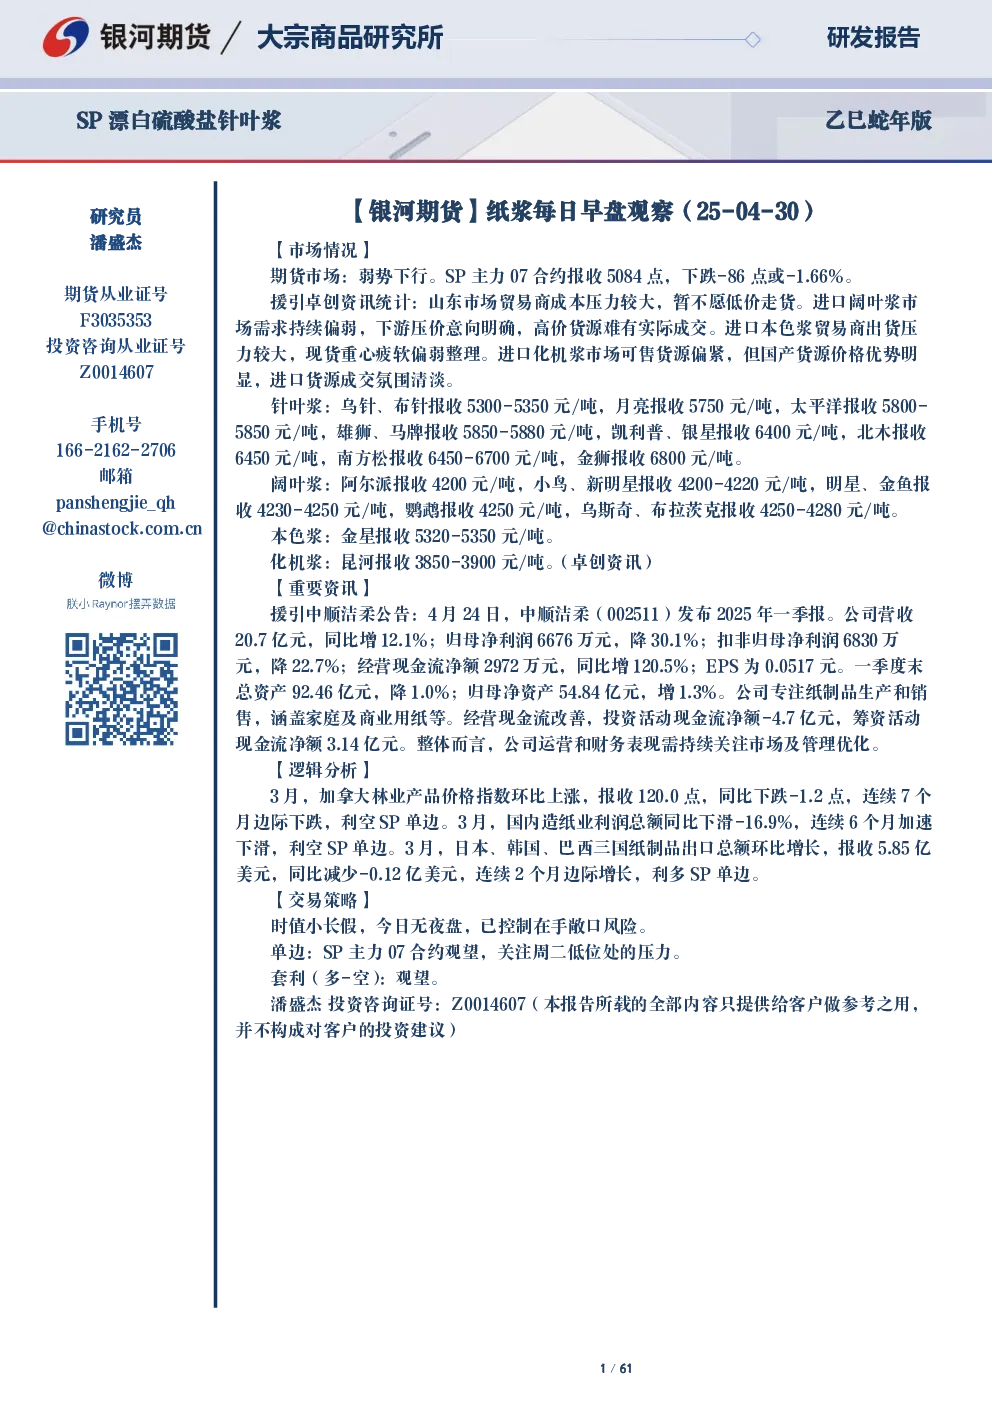
- 纸浆期货市场近期呈现弱势下行趋势,主要受下游需求偏弱、成本压力以及国际市场不确定性等因素影响。
- 国内造纸业利润总额持续下滑,但部分企业通过多元化布局和成本控制实现业绩增长。
- 欧洲针叶浆消费量环比减量,利空SP单边;而美国、日本、韩国等国家和地区纸制品出口总额环比增长,利多SP单边。
- 国内纸浆库存连续累库,利空SP单边;但上期所仓单库存环比去库,对SP价格形成一定支撑。
- 生活用纸产量持续增产,利多阔针价差;但造纸业整体利润下滑,利空SP单边。
- 国际贸易摩擦和地缘政治风险对纸浆市场造成一定压力,欧洲浆纸行业正评估美国加征关税的潜在影响。
关键数据
- 3月,加拿大林业产品价格指数环比上涨,报收120.0点,同比下跌-1.2点。
- 3月,国内造纸业利润总额同比下滑-16.9%,连续6个月加速下滑。
- 3月,日本、韩国、巴西三国纸制品出口总额环比增长,报收5.85亿美元,同比减少-0.12亿美元。
- 3月,国内沿海主港货运吞吐量环比增量,报收9.84亿吨,同比增量+0.16亿吨。
- 3月,欧元区商业信心指数环比上涨,报收98.92点,同比下滑-0.10点。
研究结论
- 纸浆市场短期内仍将面临需求不足和成本压力,但长期来看,随着全球经济的复苏和林浆纸一体化战略的推进,纸浆市场有望逐步企稳回升。
- 投资者应密切关注国内外宏观经济形势、行业政策变化以及市场供需动态,谨慎进行交易决策。