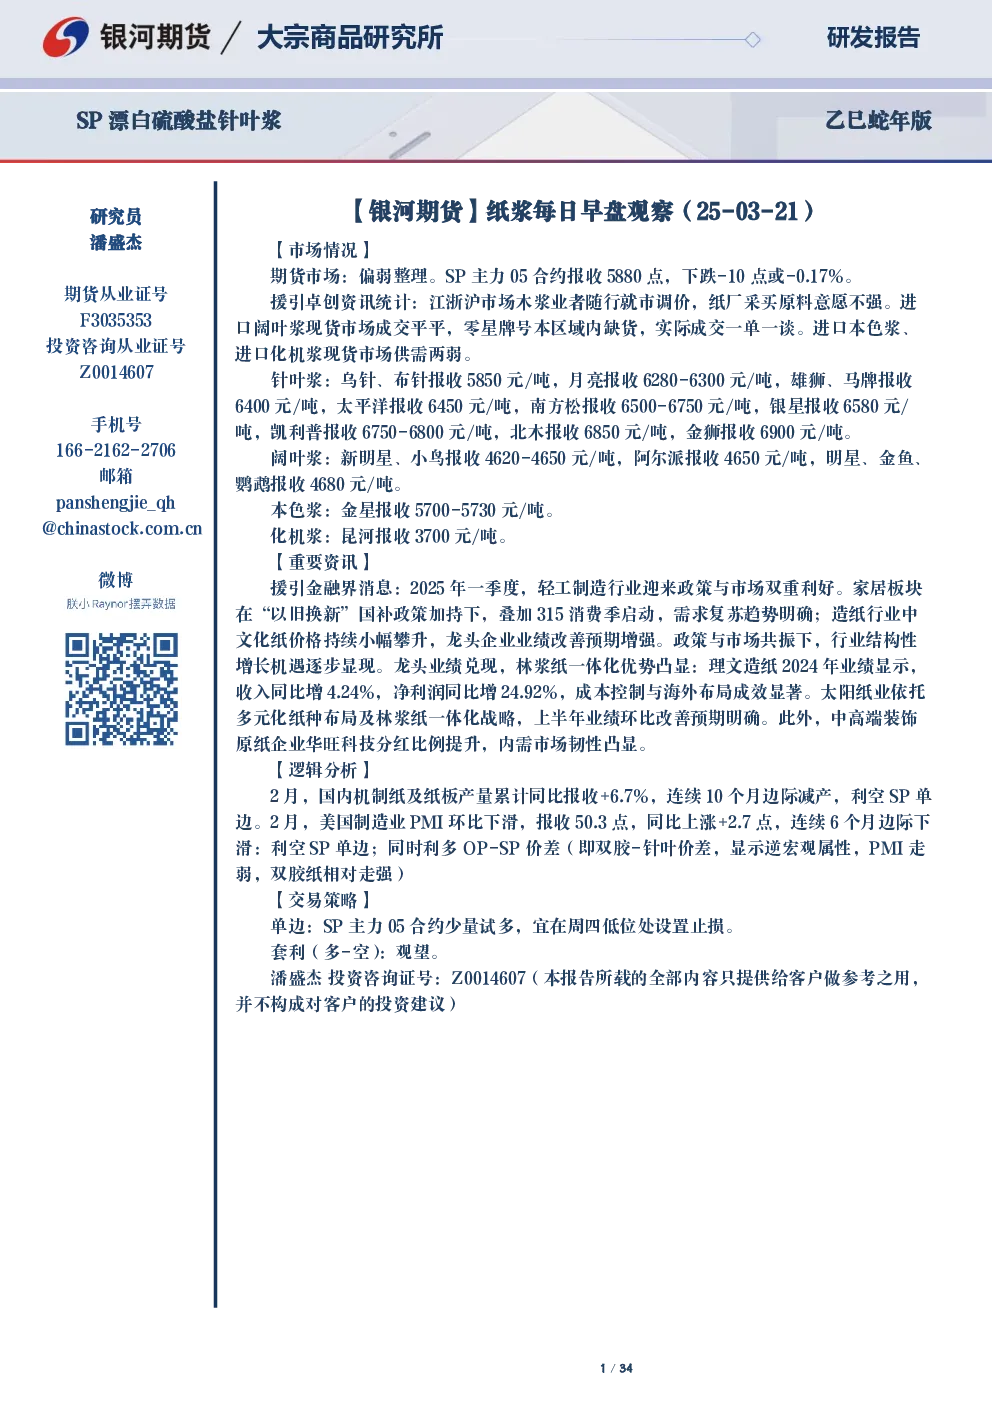
市场情况
- 期货市场整体呈现偏弱整理或弱势运行态势,SP主力合约价格波动较大。
- 现货市场方面,江浙沪市场木浆业者随行就市调价,纸厂采买原料意愿不强;进口阔叶浆市场供需关系依旧宽松,下游纸厂压价采购;进口本色浆及进口化机浆市场供需两弱。
重要资讯与逻辑分析
- 政策与市场利好:2025年一季度轻工制造行业迎来政策与市场双重利好,家居板块需求复苏趋势明确,造纸行业文化纸价格持续攀升,龙头企业业绩改善预期增强。
- 龙头企业业绩:理文造纸2024年业绩显示收入和净利润均同比增涨,成本控制与海外布局成效显著;太阳纸业上半年业绩环比改善预期明确;中高端装饰原纸企业华旺科技分红比例提升,内需市场韧性凸显。
- 宏观经济影响:2月美国制造业PMI环比下滑,利空SP单边;CME木材期货报收650点,同比上涨65点,利空SP单边;2月国内进出口总额环比减少,利空SP单边,同时利多OP-SP价差。
- 供应与需求:加拿大、南美和中国浆厂的停机,以及中国客户中低位的纸浆库存水平,市场供应仍将偏紧;买家对供应紧张并不担心,准备拒绝涨价。
- 库存情况:上期所SP合约库存及仓库仓单环比累库,国内港口社会库存环比去库,同比累库。
- 成本与价格:部分供应商试图提涨漂针浆和漂阔浆价格,但买家接受度不高;中国漂针浆进口放缓,期货价格低位,买家不愿大量采购。
交易策略
- 单边:SP主力05合约少量试多或观望,关注低位处支撑,设置止损。
- 套利:观望。
关键数据
- 2月国内机制纸及纸板产量累计同比报收+6.7%,连续10个月边际减产。
- 2月美国制造业PMI环比下滑,报收50.3点,连续6个月边际下滑。
- 2月国内生活用纸产量环比增产,报收119.6万吨,同比增产+28.4万吨。
- 1月美国纸制品批发商库销比环比持平,报收1.05%,同比累库+0.01%。
- 2月国内进出口总额环比减少,报收3986亿美元,同比减少-39亿美元。
- 2月欧洲漂针木浆库存环比持平报收25.3万吨,消费环比减量报收26.2万吨,库销比环比累库报收0.96倍。
研究结论
- 纸浆市场整体呈现供大于求的态势,价格承压下行。
- 宏观经济环境对纸浆市场影响较大,PMI下滑、进出口总额减少等因素利空SP单边。
- 龙头企业业绩改善,内需市场韧性凸显,对纸浆市场形成一定支撑。
- 库存方面,上期所SP合约库存及仓库仓单环比累库,国内港口社会库存同比累库,对价格形成压力。
- 交易策略上建议单边观望或少量试多,设置止损,套利策略观望。