市场情况
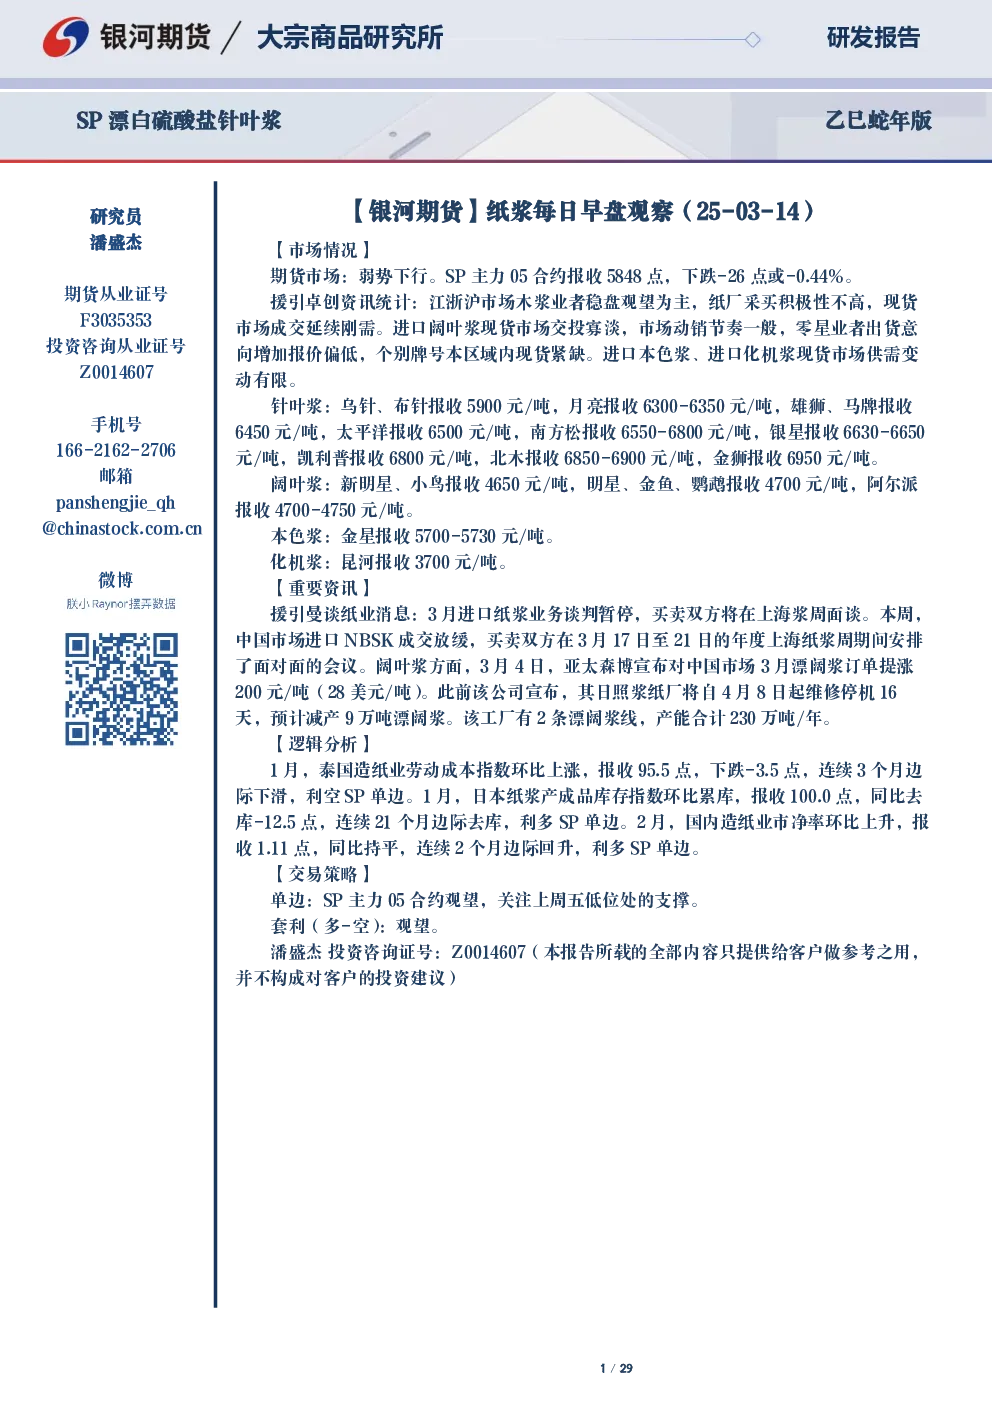
- 期货市场:整体呈现弱势下行趋势,SP主力05合约价格波动较大,呈现震荡态势。
- 现货市场:
- 针叶浆:价格相对稳定,部分牌号价格略有调整,市场成交延续刚需。
- 阔叶浆:市场供应宽松,下游压价采购为主,部分高端货源成交不畅。
- 本色浆及化机浆:市场供需两弱,价格稳定或略有下降。
重要资讯
- 进口纸浆业务谈判暂停:买卖双方将在上海浆周面谈,市场成交放缓。
- 亚太森博提价:对中国市场3月漂阔浆订单提涨200元/吨,同时宣布工厂维修停机。
- 芬兰港口工人罢工威胁解除:港口工人集体协议达成,避免罢工。
- 美国对加拿大和墨西哥征收关税:涉及纸浆、纸张等商品,引发贸易紧张局势。
- 中顺洁柔股价表现:管理层表示股价受多重因素影响,公司持续提升业绩。
- 玖龙纸业重启工厂:计划于2025年下半年重启PM 25生产线,增加包装产品产能。
- 美国对华纸盘反倾销和反补贴调查:对进口自中国、泰国和越南的纸盘征税。
- 青山纸业竹浆技改项目:建设年产20万吨竹浆技改工程,推动绿色低碳发展。
- 国际纸业关闭工厂:影响674名员工,减少瓦楞纸箱产能。
- 山东太阳纸业等纸企集体涨价:基于成本考量,对文化纸系列产品每吨上调200元。
- 晨鸣纸业业绩预告:预计2024年归母净利润亏损65亿元至75亿元。
- 博汇纸业化学木浆扩建项目:计划将年产9.5万吨生产线改扩建为32万吨。
- 宜宾纸业业绩预亏:受市场环境影响,主要产品价格下跌,毛利率下降。
逻辑分析
-
利多因素:
- 国内造纸业PPI环比上涨,利多SP。
- 美国联邦基金利率边际走强,利多SP。
- 国内造纸业市净率环比回升,利多SP。
- 台湾省造纸机械进口金额同比增量,利多SP。
- 国内期货市场持仓环比增量,利多SP。
- 中债综合指数环比下滑,利多SP。
- 国内存款性公司信贷规模环比增量,利多SP。
- 国内白卡纸产量环比减产,利空阔针价差。
- 国内生活用纸产量环比增产,利多阔针价差。
- 国内制造业PMI重新回到荣枯线以上,利多SP。
- 台湾省纸制品雇员人数降负收窄,利空双胶-针叶价差。
- 北美自贸区综合领先指标环比上涨,利多SP。
- 国内造纸业资产负债率环比下降,利多SP。
- 国内沿海主港吞吐量环比增量,利多SP。
- 日本纸浆进口数量指数保持较高增量,利空瓦楞-针叶价差。
- 国内大宗用纸行业指数近2个月边际上涨,利多SP。
-
利空因素:
- 泰国造纸业劳动成本指数环比下滑,利空SP。
- 日本纸浆产成品库存指数环比累库,利多SP。
- 国内纸浆四港社会库存及期货库存合计累库,利空SP。
- 加拿大贸易顺差环比增量,利空SP。
- 国内造纸业PPI环比上涨,利空双胶-针叶价差。
- 加拿大林业产品价格指数环比下跌,利空SP。
- 国内M1-M2剪刀差报收-6.6%,前值为-6.1%。
- 国内制造业环比下滑,利空SP。
- 欧洲漂针木浆消费量同比减量,利空瓦楞-针叶价差。
- 国内台湾省纸制品进口金额环比减少,利空SP。
- 克强指数环比下降,利空SP。
- 国内大宗用纸行业指数环比下滑,利空SP单价。
交易策略
- 单边:SP主力05合约观望,关注低位支撑位,止损宜上移。
- 套利(多-空):观望。
研究结论
- 纸浆市场整体呈现弱势,受供需关系、成本压力和国际贸易环境等多重因素影响。
- 针叶浆价格相对稳定,阔叶浆市场供应宽松,下游需求疲软。
- 生活用纸和包装纸行业需求有所恢复,但整体市场仍面临成本压力和竞争加剧的挑战。
- 期货市场波动较大,建议投资者关注市场支撑位和止损位,谨慎操作。