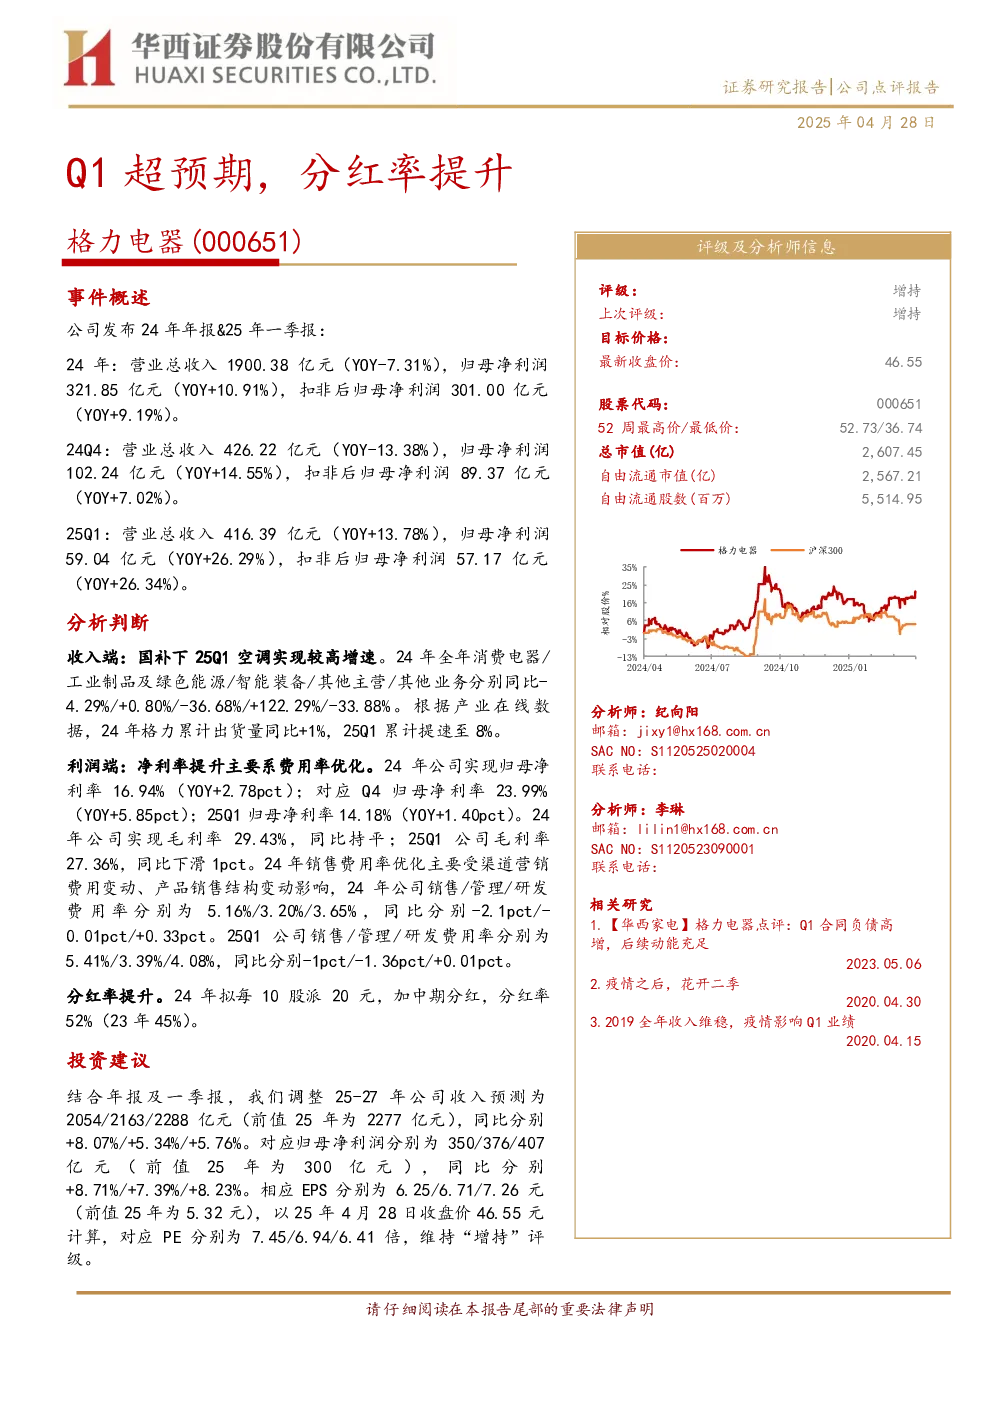
公司发布24年年报&25年一季报
- 24年业绩:营业总收入1900.38亿元(YOY-7.31%),归母净利润321.85亿元(YOY+10.91%),扣非后归母净利润301.00亿元(YOY+9.19%)。
- 24Q4业绩:营业总收入426.22亿元(YOY-13.38%),归母净利润102.24亿元(YOY+14.55%),扣非后归母净利润89.37亿元(YOY+7.02%)。
- 25Q1业绩:营业总收入416.39亿元(YOY+13.78%),归母净利润59.04亿元(YOY+26.29%),扣非后归母净利润57.17亿元(YOY+26.34%)。
分析判断
- 收入端:国补下25Q1空调实现较高增速。24年消费电器/工业制品及绿色能源/智能装备/其他主营/其他业务分别同比-4.29%/+0.80%/-36.68%/+122.29%/-33.88%。24年格力累计出货量同比+1%,25Q1累计提速至8%。
- 利润端:净利率提升主要系费用率优化。24年公司实现归母净利率16.94%(YOY+2.78pct),对应Q4归母净利率23.99%(YOY+5.85pct),25Q1归母净利率14.18%(YOY+1.40pct)。24年公司实现毛利率29.43%,同比持平;25Q1公司毛利率27.36%,同比下滑1pct。24年销售费用率优化主要受渠道营销费用变动、产品销售结构变动影响,24年公司销售/管理/研发费用率分别为5.16%/3.20%/3.65%,同比分别-2.1pct/-0.01pct/+0.33pct。25Q1公司销售/管理/研发费用率分别为5.41%/3.39%/4.08%,同比分别-1pct/-1.36pct/+0.01pct。
- 分红率提升:24年拟每10股派20元,加中期分红,分红率52%(23年45%)。
投资建议
- 调整25-27年公司收入预测为2054/2163/2288亿元(前值25年为2277亿元),同比分别+8.07%/+5.34%/+5.76%。对应归母净利润分别为350/376/407亿元(前值25年为300亿元),同比分别+8.71%/+7.39%/+8.23%。相应EPS分别为6.25/6.71/7.26元。
- 以25年4月28日收盘价46.55元计算,对应PE分别为7.45/6.94/6.41倍,维持“增持”评级。
风险提示
- 终端消费疲软,渗透率提升不及预期;海外市场拓展不及预期;行业竞争加剧;汇率大幅波动风险。
盈利预测与估值
- 预计2025-2027年营业收入分别为2054/2163/2288亿元,同比增长8.07%/5.34%/5.76%;归母净利润分别为350/376/407亿元,同比增长8.71%/7.39%/8.23%。
- 对应EPS分别为6.25/6.71/7.26元,PE分别为7.45/6.94/6.41倍。
财务报表和主要财务比率
- 提供了2024A及2025E-2027E的利润表、现金流量表、资产负债表及主要财务指标。
分析师承诺与评级说明
- 分析师承诺报告数据合规、分析逻辑合理,结论不受第三方影响。
- 投资评级标准以报告发布后6个月内股价相对上证指数涨跌幅为基准;行业评级标准以报告发布后6个月内行业指数相对上证指数涨跌幅为基准。
华西证券免责声明
- 本报告仅供签约客户使用,不构成投资建议,投资者需自行判断并承担投资风险。