研报总结
核心观点
研报主要围绕全球主要股市表现、人形机器人行业进展及重点新闻进行梳理和分析。核心观点包括:
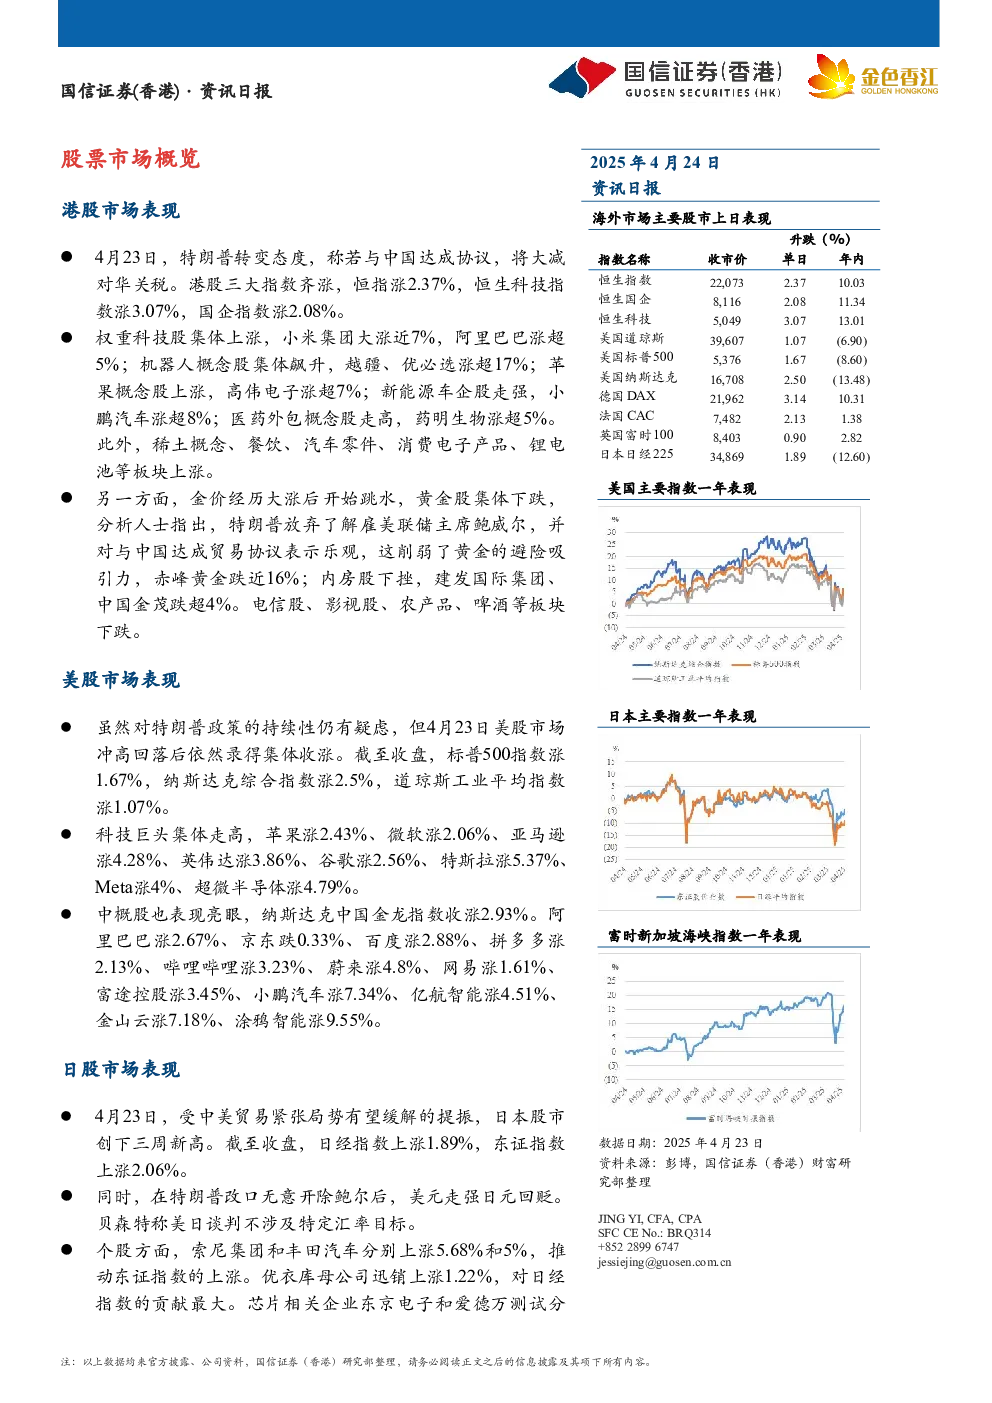
- 全球股市受中美贸易缓和提振上涨:特朗普态度转变,表示可能降低对华关税,推动港股、美股、日股普遍上涨。
- 人形机器人行业进入关键阶段:特斯拉、小鹏机器人等企业加速技术迭代与量产落地,行业从主题驱动转向景气驱动,未来3-5年有望进入持续放量阶段。
- 短期关注重点:特斯拉中国工厂招标、华为赛力斯及云深处新品发布;中长期看,上海世界人形机器人大会或成商业化关键节点。
关键数据
- 港股:恒指涨2.37%,恒生科技指数涨3.07%,国企指数涨2.08%。
- 美股:标普500指数涨1.67%,纳斯达克综合指数涨2.5%,道琼斯工业平均指数涨1.07%。
- 日股:日经指数上涨1.89%,东证指数上涨2.06%。
- 人形机器人:特斯拉计划2025年底部署至少数千台机器人,2026年产量5万至10万台;国内厂商以百台级为主,部分企业或突破千台。
研究结论
- 市场情绪修复:人形机器人板块经历回调后逐步修复,进入新一轮上行周期,行业正从实验室走向工厂与消费端,开启万亿级市场空间。
- 政策影响:特朗普对华关税态度的转变对市场情绪产生积极影响,但关税政策等利空因素仍需关注。
- 行业拐点:2025年行业迈入规模化拐点,2026年整体进入万台级产能阶段,国产供应链技术突破将加速商业化进程。
重点新闻
- 特朗普可能降低对华关税,但财长否认单方面降税。
- 美国考虑将对华关税下调至50%-65%,汽车零部件关税或5月3日生效前调整。
- IBM一季度业绩超预期,但受关税影响盘后下跌。
- 欧盟对苹果和Meta罚款7亿欧元,涉及应用商店和广告服务。
- Meta推出Ray-Ban智能眼镜AI新功能,支持多语种翻译。
- 中国一季度国内居民出游总花费同比增长18.6%,人次增长26.4%。
- 小米YU7上市时间未变,仍计划6-7月发布。
- 台积电A14芯片技术将于2028年开始投产。
- 日产汽车承诺在中国再投资100亿元开发电动汽车。