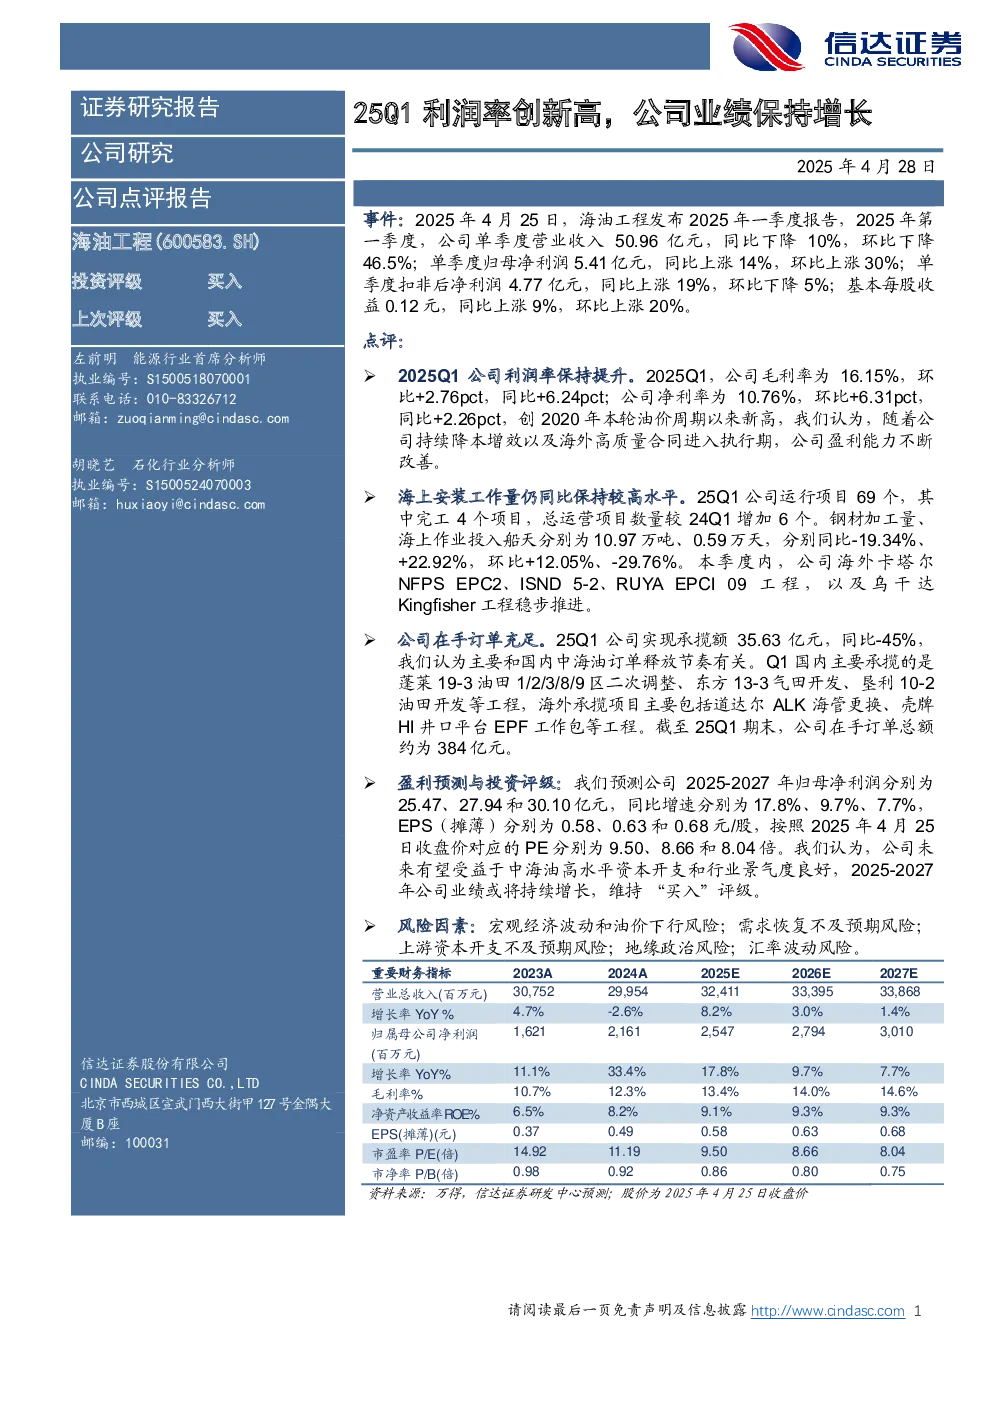
核心观点与关键数据
- 2025年一季度业绩表现:海油工程单季度营业收入50.96亿元,同比下降10%,环比下降46.5%;单季度归母净利润5.41亿元,同比上涨14%,环比上涨30%;单季度扣非后净利润4.77亿元,同比上涨19%,环比下降5%;基本每股收益0.12元,同比上涨9%,环比上涨20%。
- 利润率提升:2025Q1公司毛利率为16.15%,环比+2.76pct,同比+6.24pct;净利率为10.76%,环比+6.31pct,同比+2.26pct,创2020年油价周期以来新高。
- 海上安装工作量:25Q1公司运行项目69个,其中完工4个项目,总运营项目数量较24Q1增加6个。钢材加工量、海上作业投入船天分别为10.97万吨、0.59万天,分别同比-19.34%、+22.92%,环比+12.05%、-29.76%。
- 在手订单:25Q1公司实现承揽额35.63亿元,同比-45%,主要受国内中海油订单释放节奏影响。截至25Q1期末,公司在手订单总额约为384亿元。
研究结论
- 盈利预测与投资评级:预测公司2025-2027年归母净利润分别为25.47、27.94和30.10亿元,同比增速分别为17.8%、9.7%、7.7%,EPS(摊薄)分别为0.58、0.63和0.68元/股,对应PE分别为9.50、8.66和8.04倍。维持“买入”评级,认为公司未来有望受益于中海油高水平资本开支和行业景气度良好,业绩或将持续增长。
- 风险因素:宏观经济波动和油价下行风险;需求恢复不及预期风险;上游资本开支不及预期风险;地缘政治风险;汇率波动风险。
财务指标
- 营业收入与净利润:2023-2027年预计营业收入分别为307.52、299.54、324.11、333.95、338.68亿元,同比增长率分别为4.7%、-2.6%、8.2%、3.0%、1.4%;归母净利润分别为16.21、21.61、25.47、27.94、30.10亿元,同比增长率分别为11.1%、33.4%、17.8%、9.7%、7.7%。
- 盈利能力指标:毛利率预计2023-2027年分别为10.7%、12.3%、13.4%、14.0%、14.6%;净利率预计2023-2027年分别为6.5%、8.2%、9.1%、9.3%、9.3%。
- 估值指标:预计2023-2027年EPS(摊薄)分别为0.37、0.49、0.58、0.63、0.68元/股,PE分别为14.92、11.19、9.50、8.66、8.04倍,P/B分别为0.98、0.92、0.86、0.80、0.75倍。