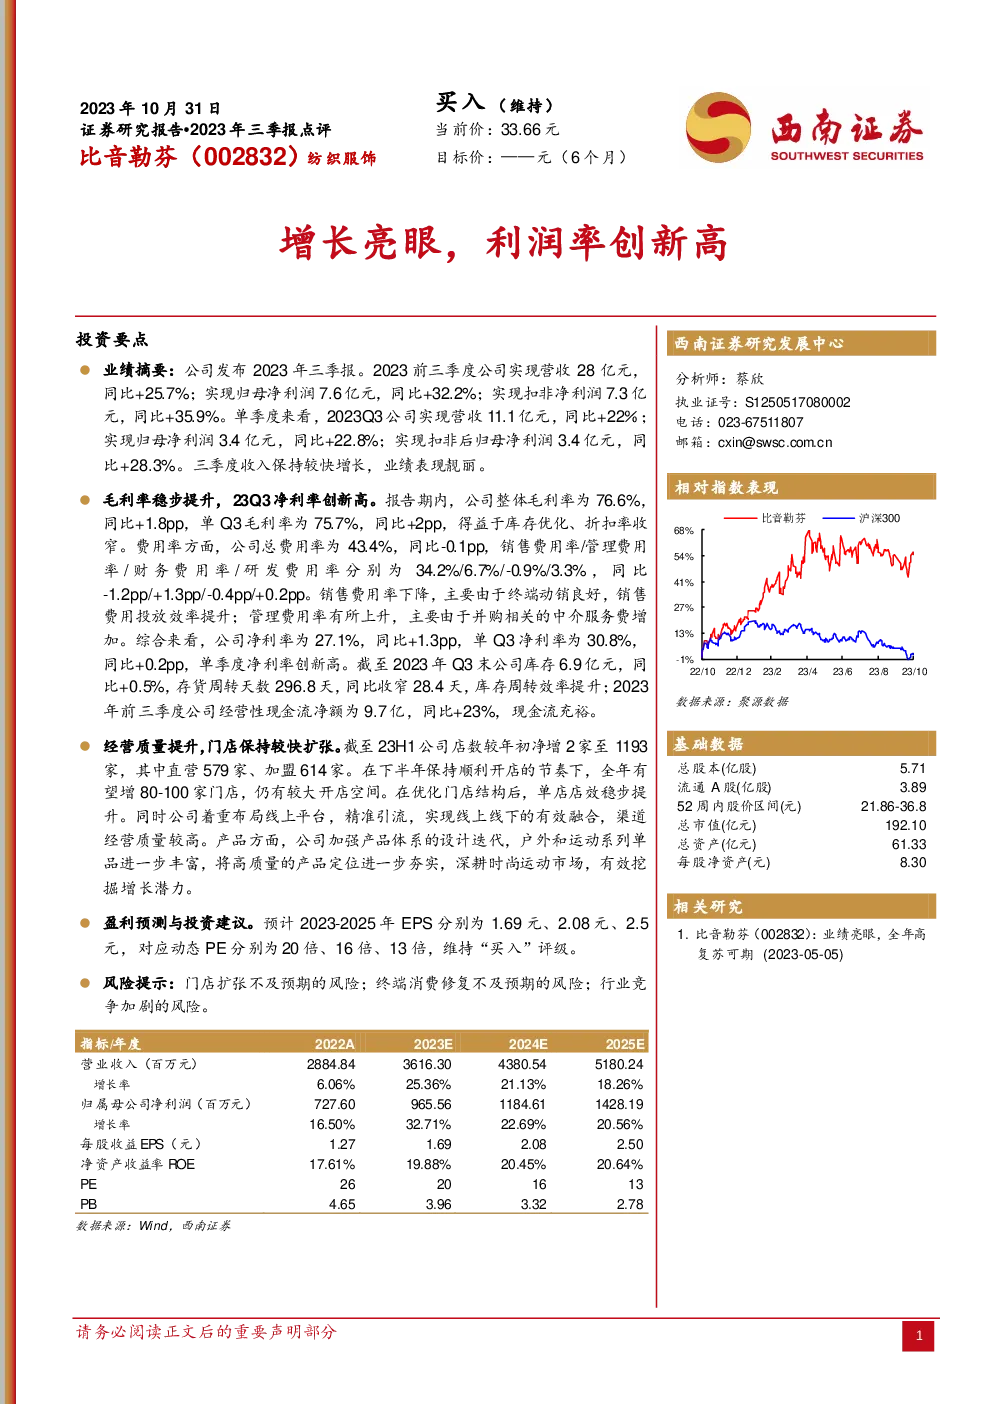
公司业绩及增长亮点
业绩摘要:
- 营收与利润增长:公司2023年前三季实现营收28亿元,同比增长25.7%;归母净利润7.6亿元,同比增长32.2%;扣非净利润7.3亿元,同比增长35.9%。
- 单季度表现:第三季度,营收11.1亿元,同比增长22%;归母净利润3.4亿元,同比增长22.8%;扣非后归母净利润3.4亿元,同比增长28.3%。
毛利率与净利率:
- 毛利率提升:整体毛利率76.6%,同比增长1.8个百分点;单季度毛利率75.7%,同比增长2个百分点,得益于库存优化与折扣率收窄。
- 费用控制:总费用率为43.4%,同比下降0.1个百分点,其中销售费用率34.2%,管理费用率6.7%,财务费用率-0.9%,研发费用率3.3%,分别同比变动-1.2、+1.3、-0.4、+0.2个百分点。
- 净利率创新高:公司净利率达到27.1%,单季度净利率为30.8%,均创历史新高。
经营质量与现金流:
- 库存与周转:库存总额6.9亿元,同比增长0.5%;存货周转天数296.8天,同比减少28.4天,库存周转效率提升。
- 现金流充裕:经营性现金流净额9.7亿元,同比增长23%,现金流状况良好。
门店扩张与渠道整合:
- 门店增长:截至上半年,门店总数1193家,新增2家;全年预期新增80-100家,仍具发展空间。
- 单店效益:通过优化门店结构,单店效益稳步提升。
- 线上线下融合:着重布局线上平台,强化线上线下的有效整合,提高渠道经营质量。
预测与投资建议
盈利预测:
- 预计2023-2025年每股收益(EPS)分别为1.69元、2.08元、2.5元。
- 估值与评级:对应动态市盈率分别为20倍、16倍、13倍,维持“买入”评级。
风险提示
- 门店扩张风险:面临门店扩张速度不及预期的风险。
- 消费修复风险:终端消费恢复可能低于预期。
- 行业竞争风险:行业竞争加剧可能导致利润空间压缩。
想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。