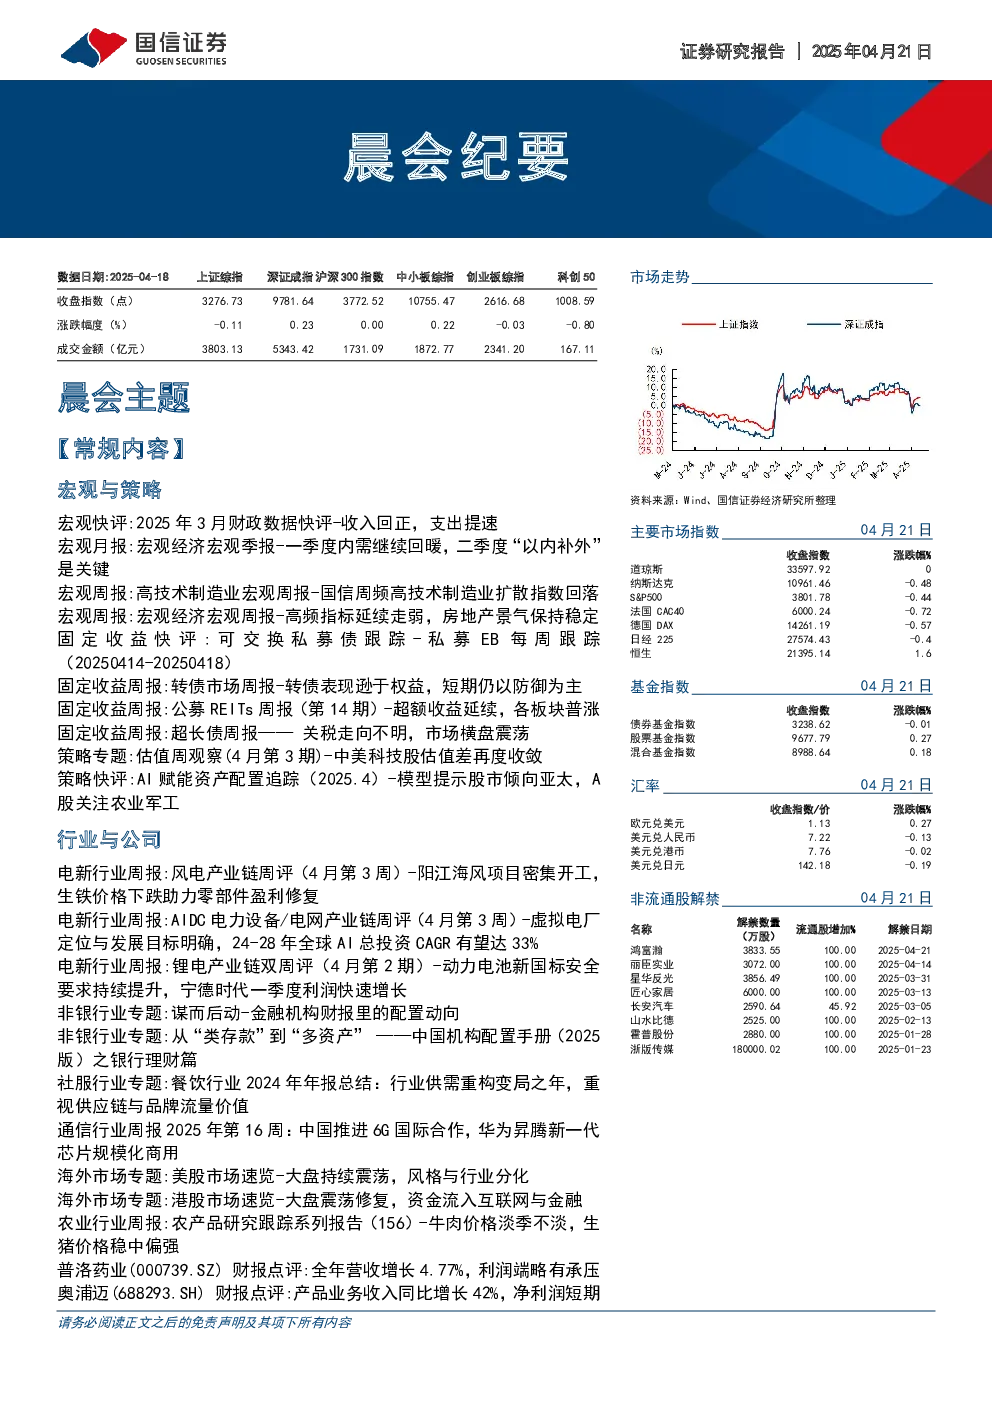
宏观与策略
- 3月财政数据快评:一般公共预算收入由负转正,支出有所提速。税收收入增速提高,企业所得税和增值税成为收入主要拉动项。民生支出和基建支出表现较好。
- 一季度宏观经济:内需继续回暖,外需贡献处于高位,二季度或明显走弱,“以内补外”是关键。
- 高技术制造业:国信周频高技术制造业扩散指数回落,部分行业景气度下降。
- 宏观经济:高频指标延续走弱,房地产景气保持稳定。
固定收益
- 可交换私募债跟踪:本周新增多个私募EB项目。
- 转债市场:表现逊于权益,短期仍以防御为主,关注结构性机会。
- 公募REITs:超额收益延续,各板块普涨。
- 超长债:市场横盘震荡,关注关税走向。
策略
- 中美科技股估值差:再度收敛,A股关注农业军工行业。
- AI赋能资产配置:模型提示股市倾向亚太,A股关注农业军工行业。
行业与公司
- 电新行业:风电产业链景气度提升,AIDC电力设备/电网产业链发展迅速,锂电产业链盈利能力提升。
- 非银行业:金融机构财报显示配置动向,银行理财转型持续。
- 社服行业:餐饮行业供需重构,重视供应链与品牌流量价值。
- 通信行业:中国推进6G国际合作,华为昇腾新一代芯片规模化商用。
- 海外市场:美股市场震荡,风格与行业分化;港股市场震荡修复,资金流入互联网与金融。
- 农业行业:牛肉价格淡季不淡,生猪价格稳中偏强。
财报点评
- 普洛药业:原料药业务承压,CDMO业务彰显韧性。
- 奥浦迈:产品业务收入同比增长,净利润短期承压。
- 豪鹏科技:深耕消费电池多年,AI端侧新产品赋能公司长期发展。
- 平高电气:高压板块表现亮眼,电网投资上行可期。
- 猫眼娱乐:电影大盘疲软及重点影片不佳致24年承压,积极进行股东回报。
- 沪电股份:AI算力基建进入兑现期,季度业绩大幅环增。
- 华虹半导体:产能利用率维持高位,关注成熟制程国产化带来的增量空间。
- 华工科技:2024年归母净利润同比增长21%,高速光模块逐步放量。
- 江苏银行:业绩稳中有升,资产质量稳健。
- 春风动力:2025年一季度利润高增长,全地形车、极核等多元业务持续突破。
- 爱玛科技:2024年利润率改善,产品、渠道完善有望促进量价齐升。
- 福耀玻璃:归母净利润同比增长46%,持续推进提质增效。
- 天山铝业:受益于全产业链优势,冶炼利润充分释放。
- 税友股份:利润逐步恢复,持续构建财税AIBM生态。
- 启明星辰:24年承压较大,与移动协同打造新增长点。
金融工程
- 海外资管机构月报:美国大盘成长风格基金回撤中位数超8%,今年以来表现持续落后于价值风格基金。
- 热点追踪周报:由创新高个股看市场投资热点。
- 港股投资周报:低估值板块领涨,港股精选组合年内上涨12.72%。
- 主动量化策略周报:红利与微盘领涨,成长稳健组合本年排名主动股基前11%。
- 多因子选股周报:成长价值因子共振,三大指增组合本周均跑赢基准。
- ETF周报:上周沪深300ETF净申购金额超320亿元。
- 基金周报:全市场ETF规模突破4万亿,首批4只科创综指增强策略ETF申报。
- 金融工程日报:沪指缩量调整,6G概念爆发、银行、地产持续走强。