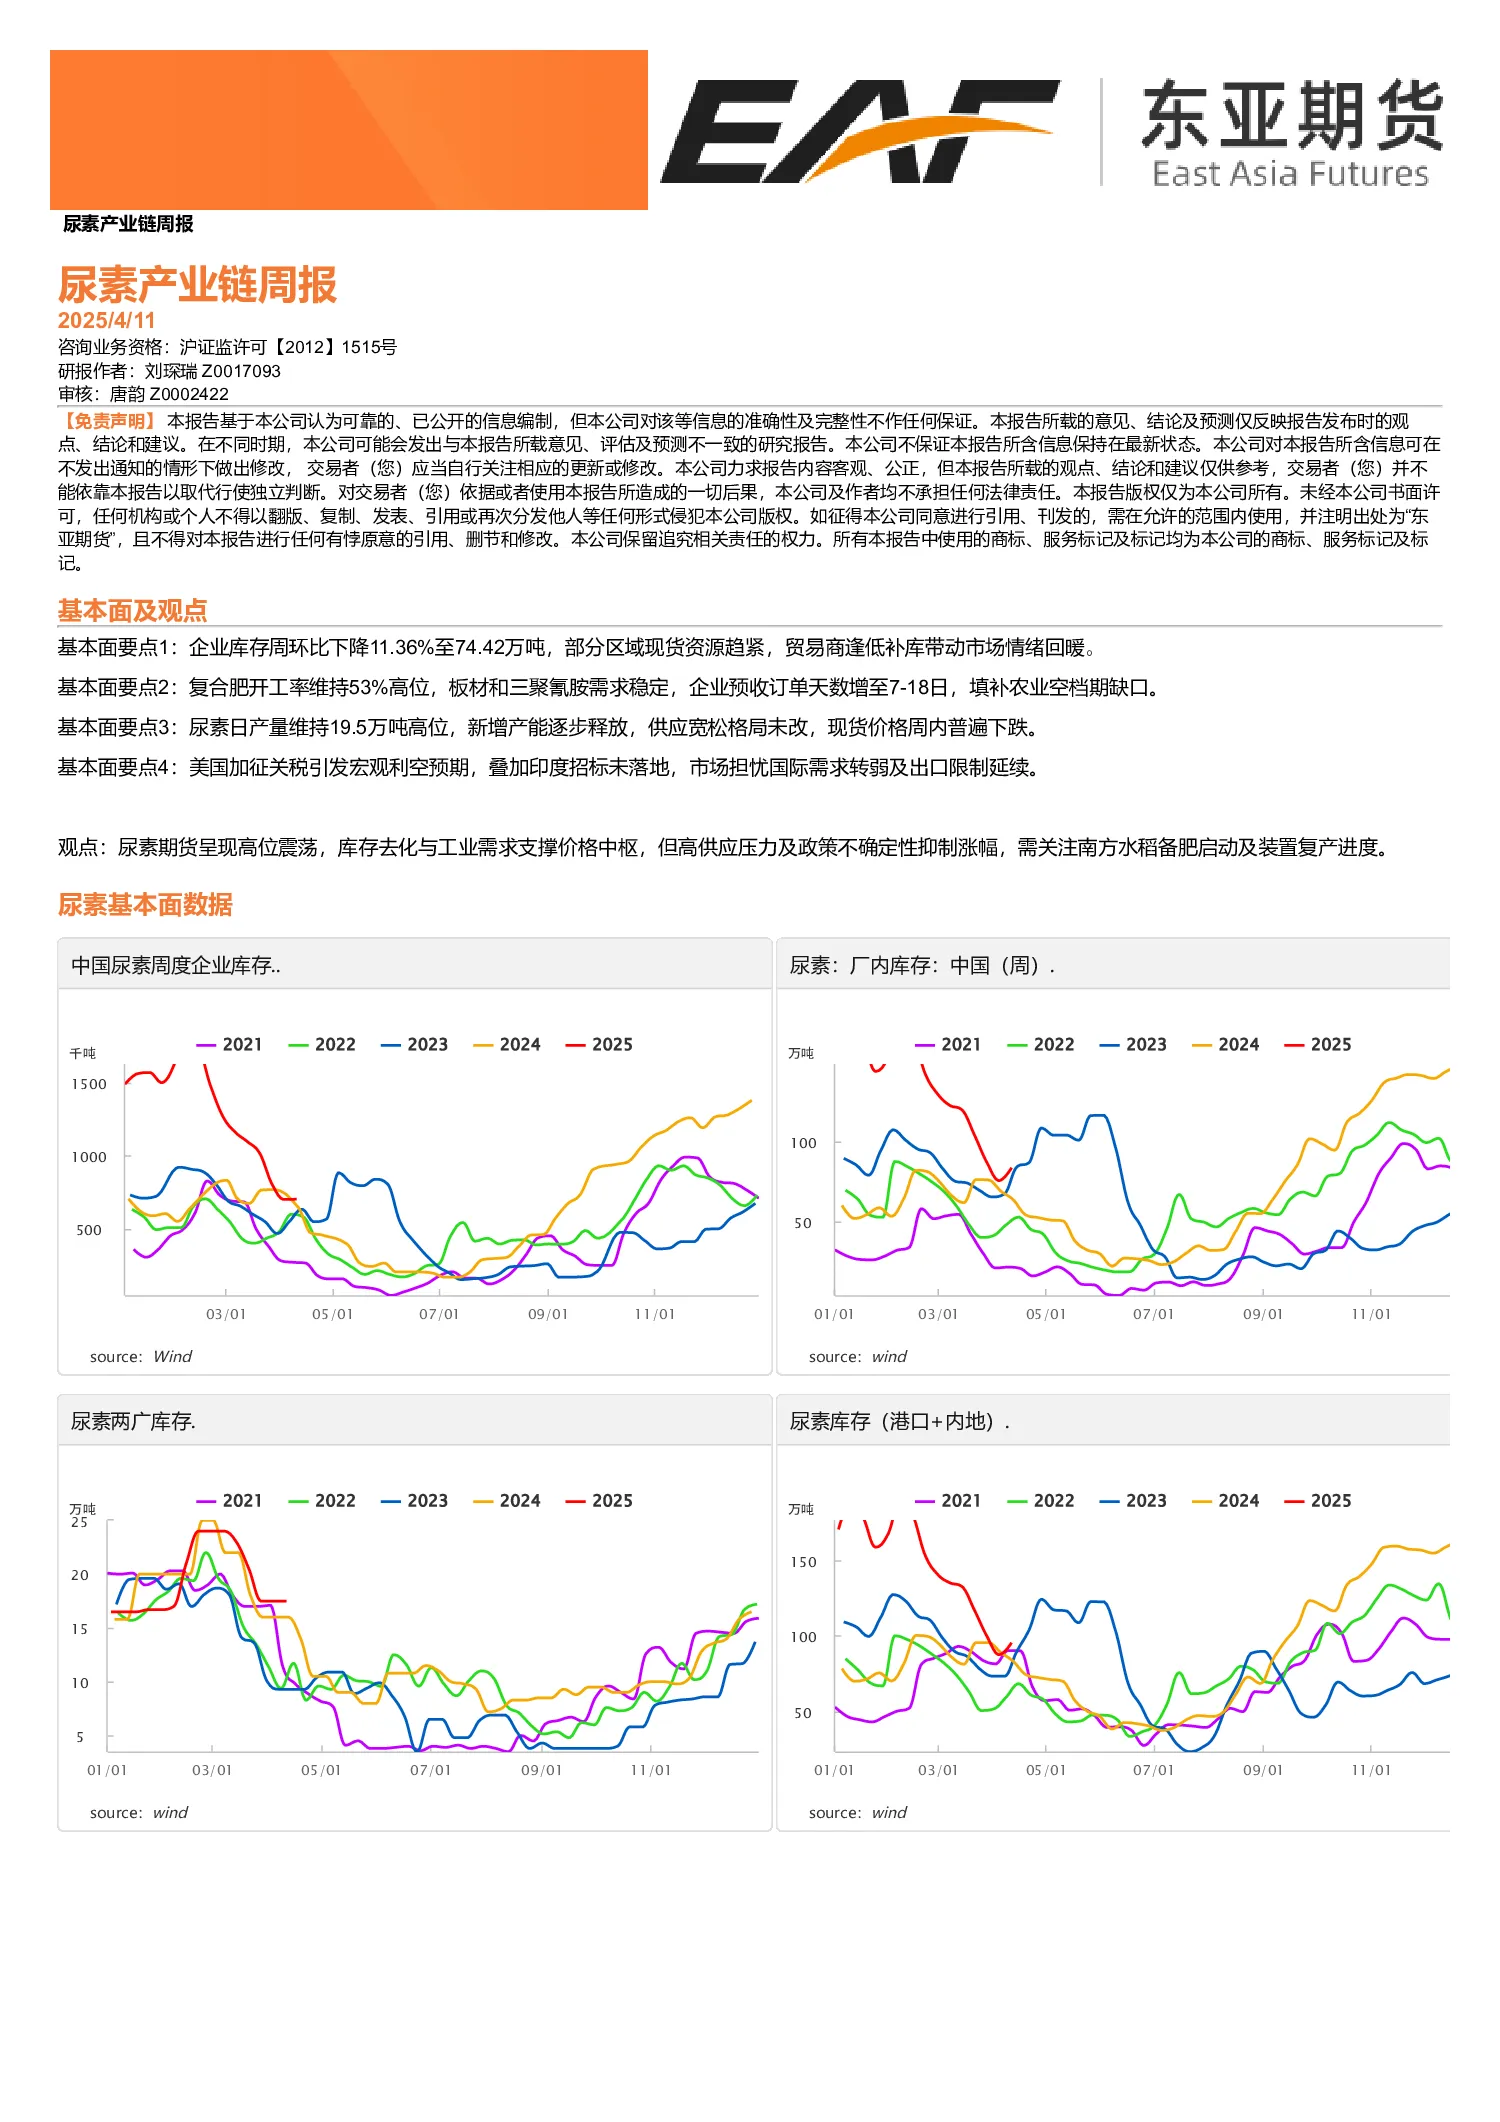
基本面要点
- 库存下降,市场情绪回暖:企业库存周环比下降11.36%至74.42万吨,部分区域现货资源趋紧,贸易商逢低补库带动市场情绪回暖。
- 复合肥需求稳定,订单天数增加:复合肥开工率维持53%高位,板材和三聚氰胺需求稳定,企业预收订单天数增至7-18日,填补农业空档期缺口。
- 供应宽松,价格下跌:尿素日产量维持19.5万吨高位,新增产能逐步释放,供应宽松格局未改,现货价格周内普遍下跌。
- 宏观利空及政策不确定性:美国加征关税引发宏观利空预期,叠加印度招标未落地,市场担忧国际需求转弱及出口限制延续。
观点
尿素期货呈现高位震荡,库存去化与工业需求支撑价格中枢,但高供应压力及政策不确定性抑制涨幅,需关注南方水稻备肥启动及装置复产进度。
关键数据
- 库存:企业库存周环比下降11.36%至74.42万吨;两广库存下降;港口+内地库存维持在100万吨左右。
- 期货市场:尿素期货主力合约持仓量及成交量波动,仓单数量及有效预报有所增加。
- 市场价格:河南、山东小颗粒尿素价格周内下跌,基差走弱,大小颗粒价差收窄。
- 生产成本:固定床、天然气制、水煤浆气化生产成本及利润波动。
- 需求端:复合肥产能利用率53%,库存增加,山东生产成本及毛利波动。
- 国际市场:中国、中东小颗粒FOB价格波动。
- 原料价格:动力煤现货价格及港口库存波动。
研究结论
尿素市场供大于求格局未改,价格受库存、需求及宏观因素影响较大。短期市场情绪回暖,但长期上涨动力不足,需关注南方水稻备肥启动及装置复产进度对市场的影响。