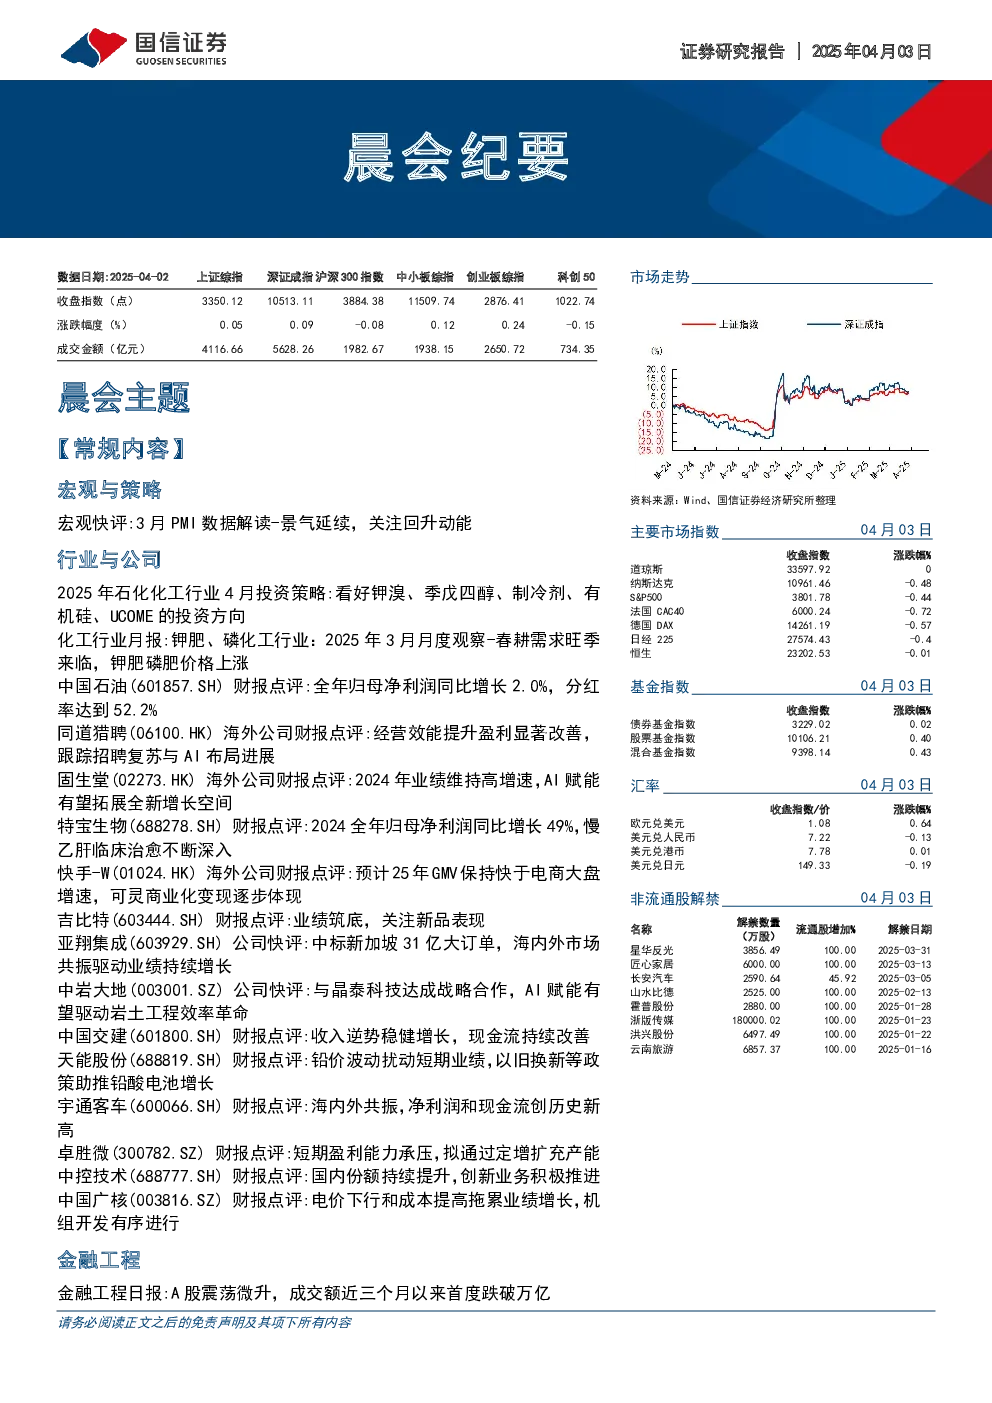
宏观与策略
- 3月PMI数据解读:制造业和非制造业PMI均出现回升,显示经济持续回稳,但回升幅度弱于近年季节性,企业预期、雇员、价格指标同步下行,经济回稳基础仍需巩固。
- 石化化工行业4月投资策略:看好钾溴、季戊四醇、制冷剂、有机硅、UCOME的投资方向,重点推荐亚钾国际、湖北宜化、巨化股份、三美股份、兴发集团、卓越新能、中国石油、同益中。
行业与公司
- 钾肥、磷化工行业:春耕需求旺季来临,钾肥、磷肥价格上涨,钾肥供需紧平衡,国际钾肥价格上涨;磷化工景气度取决于磷矿石价格,磷矿石供需偏紧,价格高位运行。
- 中国石油:全年归母净利润同比增长2.0%,分红率达到52.2%,油气产量稳中有增,新能源业务快速发展,炼化、成品油销售板块利润下滑,新材料产销量大幅增长。
- 同道猎聘:2024年经调归母净利润同比增长61%,经营效能提升,盈利显著改善,AI技术优化服务场景,上市以来首次分红。
- 固生堂:2024年业绩维持高增速,AI赋能有望拓展全新增长空间,民营中医连锁服务机构龙头地位日渐稳固,客户群持续增长,诊疗量与会员人数同比提升。
- 特宝生物:2024全年归母净利润同比增长49%,慢乙肝临床治愈不断深入,核心产品派格宾持续放量,净利率提升,销售费用率持续改善。
- 快手-W:预计2025年GMV保持快于电商大盘增速,可灵商业化变现逐步体现,直播电商、广告业务增长良好,AI产品可灵成为全球视频生成领域的标杆产品。
- 吉比特:业绩筑底,关注新品表现,《问道》端游表现稳健,境外游戏业务收入同比增长83.9%,储备产品方面,MMO手游《仗剑传说》和代理运营的三国题材SLG《九牧之野》即将上线。
- 亚翔集成:中标新加坡31亿大订单,海内外市场共振驱动业绩持续增长,公司是半导体厂房系统集成工程龙头,持续受益于中国和东南亚半导体扩产需求。
- 中岩大地:与晶泰科技达成战略合作,AI赋能有望驱动岩土工程效率革命,公司将AI技术应用于岩土材料研发,大幅缩短研发周期,降低综合成本。
- 中国交建:收入逆势稳健增长,海外业务持续发力,毛利率小幅下降,费用率同步压降,收款端压力较大,应付账款增幅收窄,主动收缩投资规模,现金流持续优化。
- 天能股份:铅价波动扰动短期业绩,以旧换新等政策助推铅酸电池增长,铅酸电池出货小幅下滑,铅价波动影响盈利能力,国内政策催化需求,海外布局持续深化。
- 宇通客车:海内外共振,净利润和现金流创历史新高,得益于海内外销量共振、竞争力溢价兑现、费用管控持续,2024年公司收入、净利润创历史新高。
- 卓胜微:短期盈利能力承压,拟通过定增扩充产能,收入同比增长2%,盈利能力承压,受产品结构变化、芯卓固定资产转固及市场竞争影响,毛利率下降,公司拟向特定对象发行A股股票用于扩产项目。
- 中控技术:国内份额持续提升,创新业务积极推进,2024年公司整体收入和利润保持平稳增长,工业软件保持较快增长,DCS和SIS份额持续提升,新兴行业增长较快,海外市场加速开拓。
- 中国广核:电价下行和成本提高拖累业绩增长,机组开发有序进行,2024年公司运营管理的核电机组总发电量增长,平均上网电价下降,成本提高,机组开发有序进行,核电业务长期发展确定性高。
- 金融工程
- 市场表现:A股震荡微升,成交额近三个月以来首度跌破万亿,风格指数中沪深300价值指数表现较好,综合金融、纺织服装、通信、银行、轻工制造行业表现较好,国防军工、有色金属、电力公用事业、钢铁、医药行业表现较差。
- 市场情绪:48只股票涨停,19只股票跌停,封板率62%,连板率12%。
- 市场资金流向:两融余额为19140亿元,融资余额19028亿元,融券余额112亿元。
- 折溢价:ETF溢价较多的是物联网ETF招商,ETF折价较多的是科创生物医药ETF。
- 机构关注与龙虎榜:调研机构较多的股票是三花智控、麦格米特、华阳集团等,机构专用席位净流入较多的股票是东土科技、秦川机床等。
市场数据
- 商品期货:黄金、豆一、玉米等价格上涨,ICE布伦特原油、白银、铜、铝、铅、锌等价格下跌。
- 股票市场指数:道琼斯工业平均指数、纳斯达克综合指数、美国SP500指数等上涨,德国DAX指数、法CAC40指数、恒生指数、日经225指数等下跌。
- 沪深港通资金流入流出:迈瑞医疗、东方财富等资金流入较多,紫金矿业、药明康德等资金流出较多。