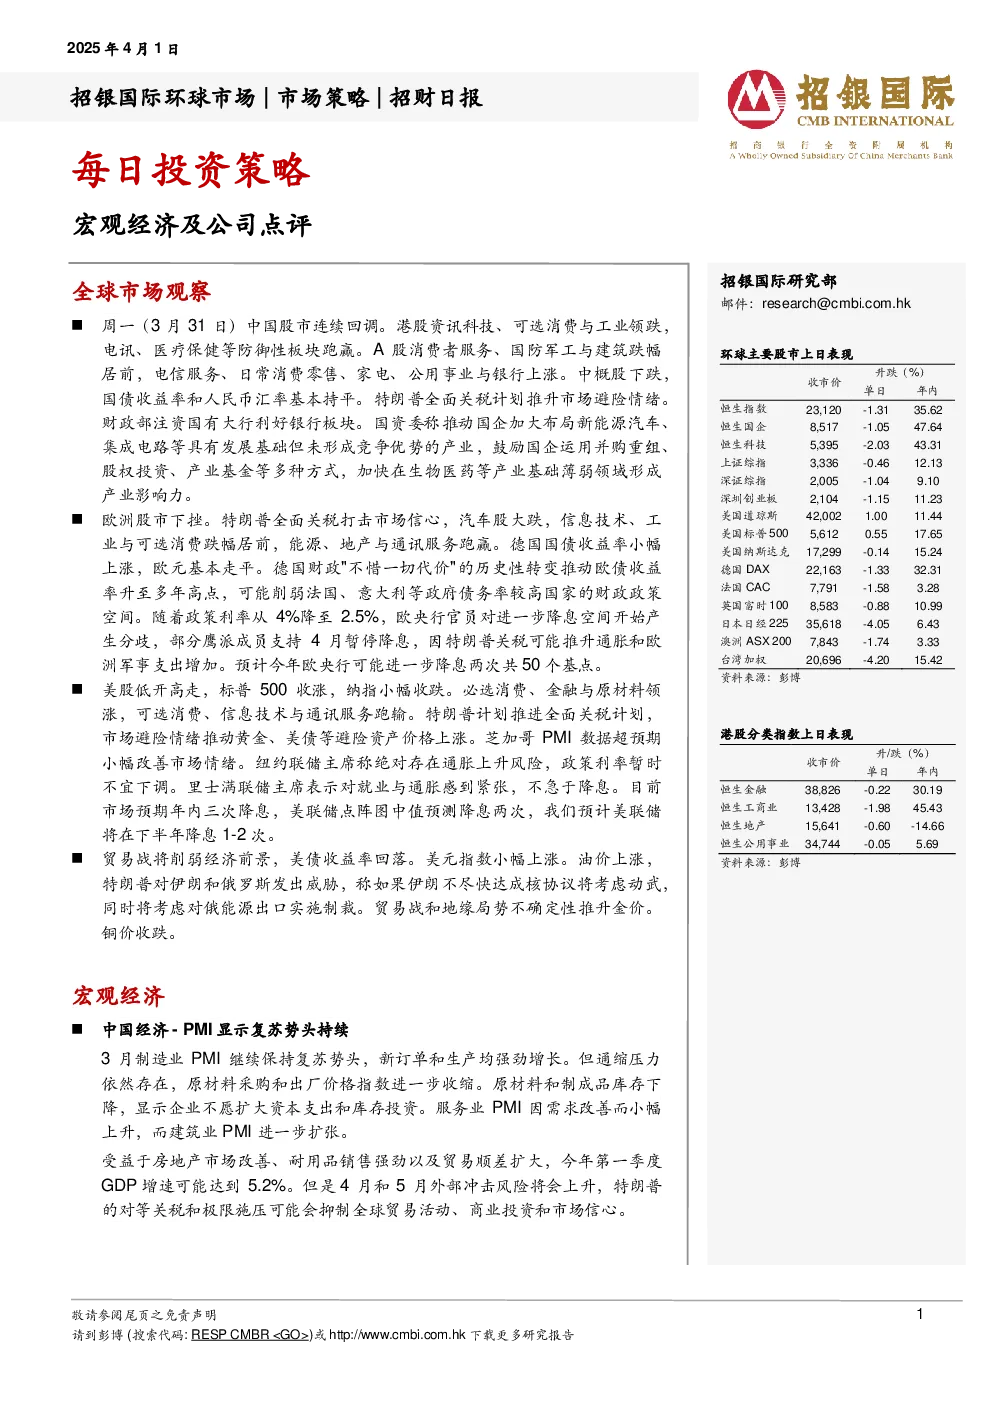
全球市场表现
- 主要股市:多数股市收跌,恒生指数、恒生国企、恒生科技、上证综指、深证综指、深圳创业板、美国道琼斯、美国标普500、美国纳斯达克、德国DAX、法国CAC、英国富时100、日本日经225、澳洲ASX 200均出现下跌。
- 港股分类指数:恒生金融、恒生工商业、恒生地产、恒生公用事业均出现下跌。
全球市场观察
- 中国股市:连续回调,资讯科技、可选消费与工业领跌,电讯、医疗保健等防御性板块跑赢。
- 欧洲股市:下挫,特朗普全面关税打击市场信心,汽车股大跌,信息技术、工业与可选消费跌幅居前。
- 美股:低开高走,标普500收涨,纳指小幅收跌。
- 宏观经济:中国经济PMI显示复苏势头持续,但通缩压力依然存在。
每日投资策略
- 宏观经济及公司点评:中国可能在6月或7月采取进一步刺激政策来提振国内消费,央行可能在第二季度下调存款准备金率50个基点,随后在下半年下调政策利率20个基点。
公司点评
- 石药集团:对外授权抵消销售压力,肿瘤产品持续去库存,维持买入评级,目标价5.71港元。
- 九毛九:仍需时间加大产品和店型改革力度,维持持有评级,目标价2.56港元。
- 中国太保:寿险营运利润超预期增长,带动股息增速优于集团营运利润增速,维持买入评级,目标价34.00港元。
- 中国财险:FY25综合成本率改善指引超预期,维持买入评级,目标价15.8港元。
- 通达集团:安卓需求复苏和创智业务驱动盈利复苏,维持买入评级。
- 新秀丽:FY24受到TUMI&AT拖累,预计1Q25营收下滑中低单位数,维持买入评级,目标价25.35港元。
- 中国重汽:对出口保持谨慎,维持持有评级,目标价20.50港元。
- 李宁:2025财年指引保守,但符合预期,维持买入评级,目标价19.81港元。
- 达势股份:长期仍然看好,但短期同店增长可能略有回调,维持买入评级,目标价118.57港元。
- 卡罗特:宏观因素仍然是关键,维持买入评级,目标价6.44港元。