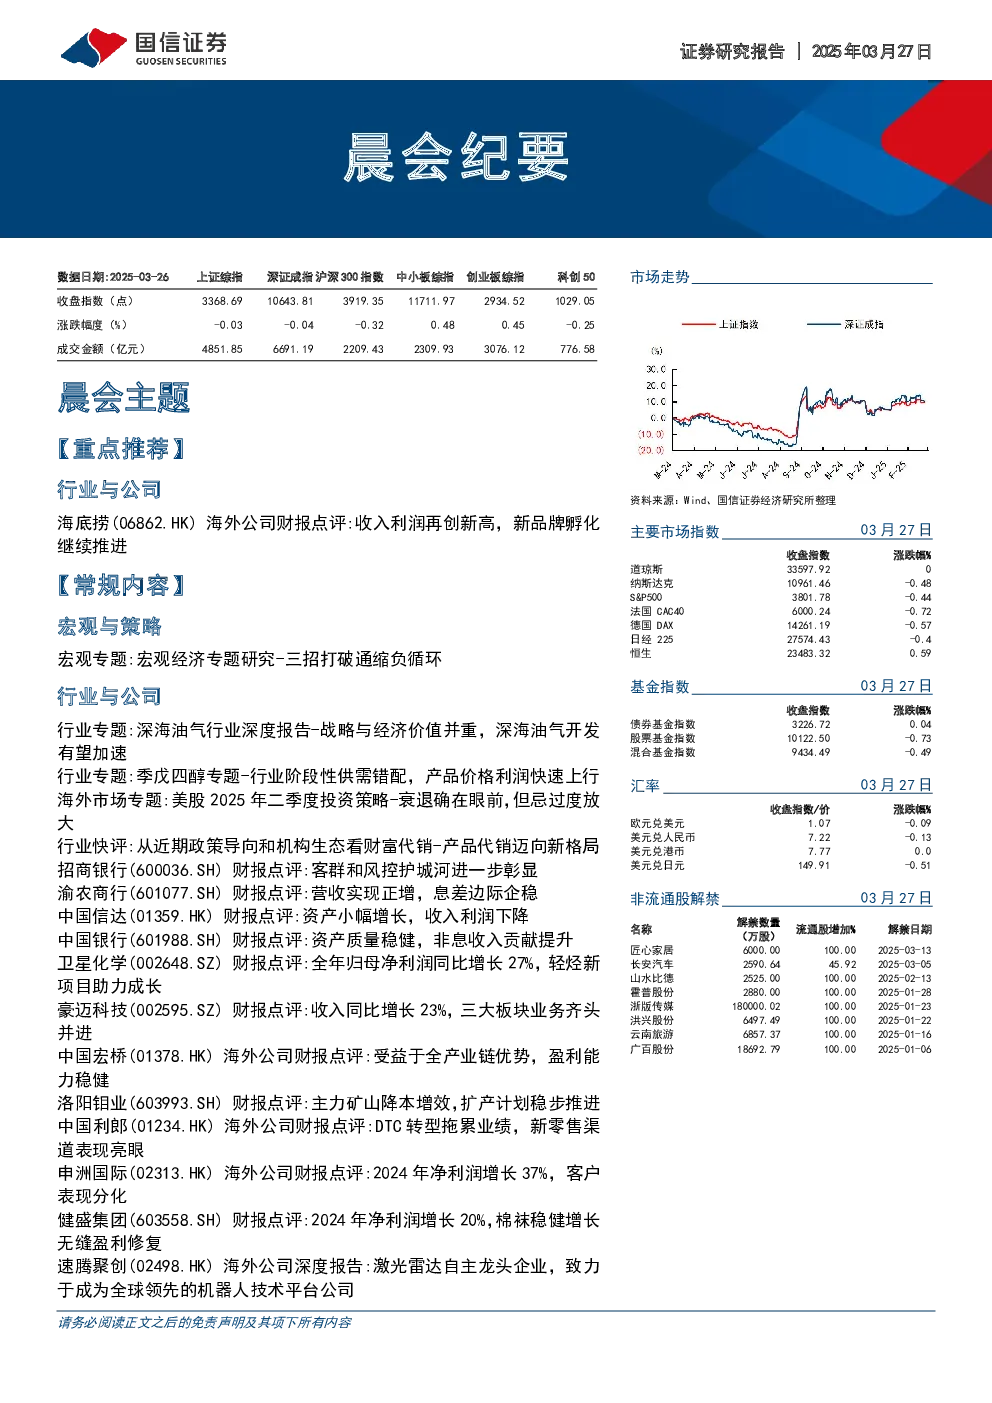
核心观点与关键数据
- 海底捞(06862.HK):2024年核心经营利润同比增长23.9%,收入利润再创新高,新品牌孵化持续推进。翻台率恢复韧性,24H2门店已恢复净增,客单价回暖。供应链赋能下利润率持续改善,毛利率创上市以来新高。公司加码新品牌孵化,现金分红率达95%。
- 宏观经济:2024年消费对经济增长拉动回落,工业通缩-服务业收缩-需求下降的负向循环影响消费。2025年政府将实施积极财政政策、优化工业产能、财政资金支持居民减负增收,以打破负向循环。
- 深海油气行业:我国深海油气开发潜力巨大,南海油气勘探前景广阔。深海油气开发将带动海工装备受益,预计行业将加速发展。推荐中国海油(601857.SH)和海油发展(601808.SH),建议关注中海油服(601808.SH)和海油工程(603857.SH)。
- 季戊四醇:我国为季戊四醇主要生产地,行业集中度与技术壁垒较高。传统需求迈向高端化,新兴需求快速放量。龙头搬迁预期下,单季、双季价格快速提升。建议关注湖北宜化(000830.SZ)、云天化(000501.SZ)等龙头企业。
- 美股投资策略:美国经济处于周期拐点,衰退风险增加,但美股已有买入性价比。外资难以系统性地撤出美国,美股、美债、黄金构成资产配置三角。建议美股短期标配,长期低配;美债短期低配,长期标配;黄金高配。
- 财富代销:银行、互联网平台和券商在财富管理市场生态分化,预计将形成银行、券商和互联网三方新格局。商业银行主打现金管理类产品+传统公募首发+保险代销,券商主打被动指数+券结基金+私募基金,互联网三方主打流量变现模式。
- 招商银行(600036.SH):归母净利润增速转正,ROAE仍处高位。四季度营收和利润实现较好增长,主要受益于净息差降幅收窄和其他非息收入高增。客群和风控护城河进一步彰显,维持“优于大市”评级。
- 渝农商行(601077.SH):营收实现正增,息差边际企稳。资产保持稳健增长,对公端起到相对支撑作用。负债端持续优化,非利息净收入同比增长29.23%。资产质量保持稳健,维持“中性”评级。
- 中国信达(01359.HK):资产小幅增长,收入利润下降。不良资产经营业务收入下降拖累整体收入增长,信用成本率有所回升。维持“中性”评级。
- 中国银行(601988.SH):业绩实现较好增长,境外业务利润总额贡献提升。净息差企稳,其他非息收入高增。资产质量稳健,拨备覆盖率达200.6%。维持“中性”评级。
- 卫星化学(002648.SZ):全年归母净利润同比增长27%,轻烃新项目助力成长。乙烷成本端价格下降明显,C2产业链盈利稳定向好。新材料项目打开未来发展空间,维持“优于大市”评级。
- 豪迈科技(002595.SZ):收入同比增长23%,三大板块业务齐头并进。轮胎模具、大型零部件机械产品、机床产品三大板块业务齐头并进,订单饱满。维持“优于大市”评级。
- 中国宏桥(01378.HK):受益于全产业链优势,盈利能力稳健。2024年归母净利润增长95%,电解铝和氧化铝业务盈利大增。维持“优于大市”评级。
- 洛阳钼业(603993.SH):主力矿山降本增效,扩产计划稳步推进。2024年归母净利润同比增长64%,铜钴矿降本显著,公司铜产量大幅增长。维持“优于大市”评级。
- 中国利郎(01234.HK):DTC转型拖累业绩,新零售渠道表现亮眼。2024年收入增长3%,净利率承压,高分红策略延续。新零售业务增长迅速,维持“优于大市”评级。
- 申洲国际(02313.HK):2024年净利润增长37%,客户表现分化。收入增长超预期,核心利润增长37%。休闲服表现好于运动,除第二大客户外均呈现快速增长。维持“优于大市”评级。
- 健盛集团(603558.SH):2024年净利润增长20%,棉袜稳健增长。通过分红和回购提升股东回报,棉袜业务量价齐升,无缝服饰盈利修复。维持“优于大市”评级。
- 速腾聚创(02498.HK):激光雷达自主龙头企业,致力于成为全球领先的机器人技术平台公司。2024年前三季度营收同比增长89%,净亏损收窄。维持“优于大市”评级。
- 颐海国际(01579.HK):2024年收入同比增长6.4%,第三方业务表现良好。关联方火锅调味料量价受到扰动,第三方收入实现双位数增长。维持“优于大市”评级。
- 回盛生物(300871.SZ):泰乐菌素价格快速上行,看好公司原料药板块业绩释放。泰乐菌素价格创近两年价格峰值,公司产能释放,成本优化。维持“优于大市”评级。