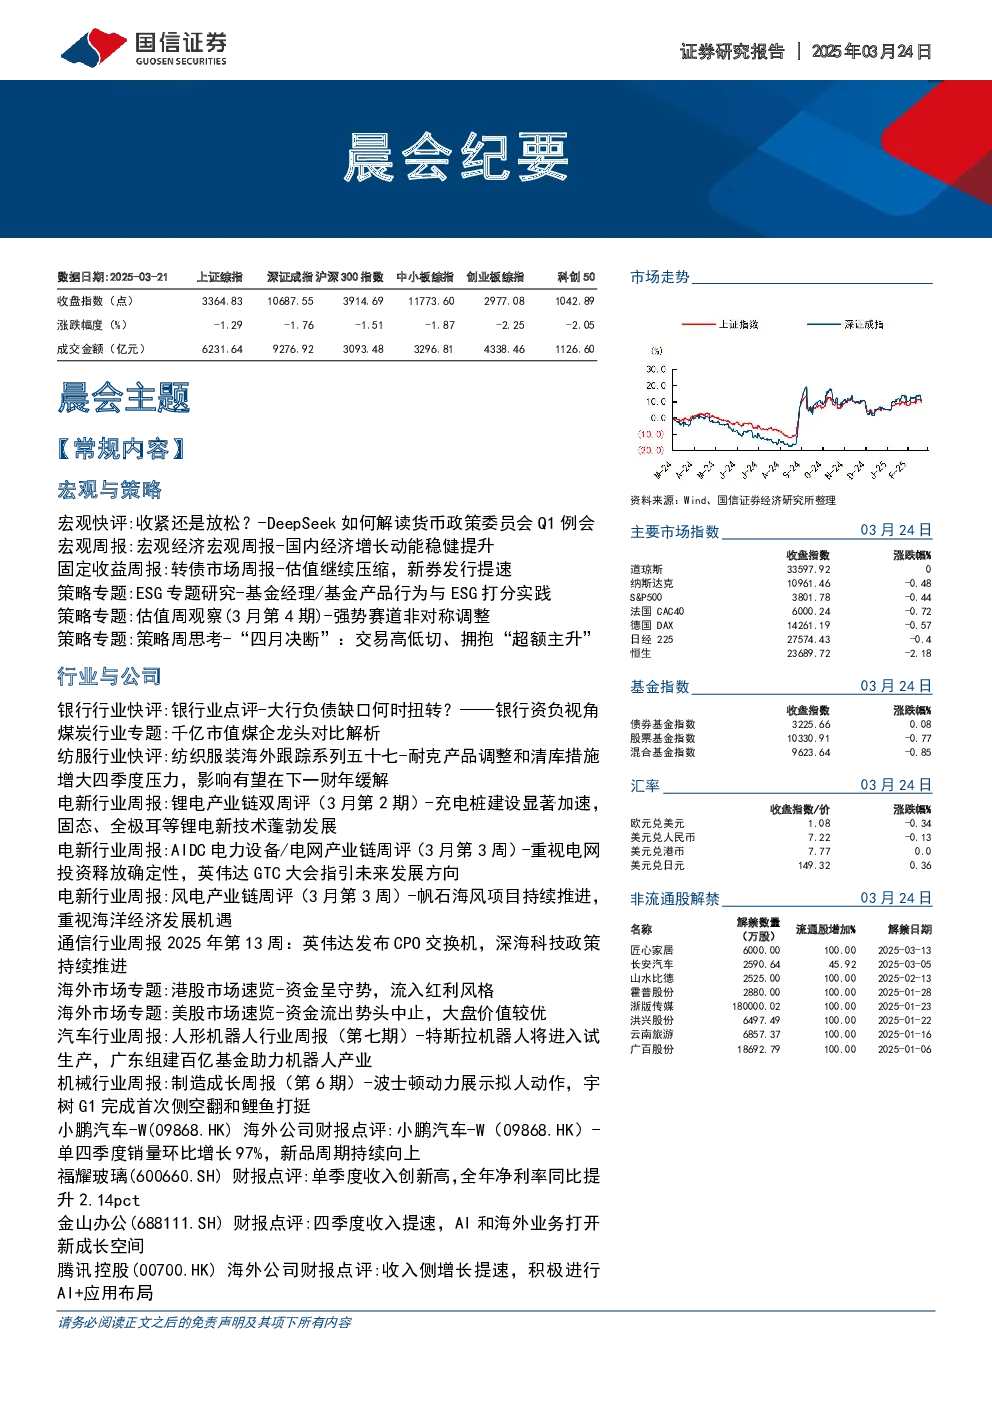
宏观与策略
- 宏观快评:DeepSeek分析认为,中国二季度货币政策力度有望维持“宽松”,但边际力度或趋于稳定甚至略有收敛。
- 宏观周报:国内经济增长动能稳健提升,投资领域景气继续上升,消费和房地产领域景气变化不大。预计3月CPI同比或明显回升至零,PPI同比小幅上升至-2.1%。
- 固定收益周报:转债市场估值继续压缩,新券发行提速。建议关注对转债发行人信用资质的甄别,以及新发行的低价品种。
- ESG专题研究:ESG基金具备更优的抵抗风险能力,部分基金产品存在“漂绿”问题。建议关注大盘价值股,以及ESG评分较高的股票。
- 估值周观察:强势赛道非对称调整,TMT行业下跌幅度较大。建议关注低协方差稳定红利行业,以及新兴产业相关方向。
- 策略周思考:“四月决断”策略建议交易高低切,拥抱“超额主升”,关注科技、银行等板块。
行业与公司
- 银行行业:大行负债缺口短期内难以逆转,核心还是要看央行态度。
- 煤炭行业:龙头企业煤炭资源储量丰富,产业链布局完善,分红水平较高。
- 纺服行业:耐克产品调整和清库措施增大四季度压力,影响有望在下一财年缓解。
- 电新行业:充电桩建设显著加速,固态、全极耳等锂电新技术蓬勃发展。建议关注低空经济、机器人产业、充电桩行业等。
- 通信行业:英伟达发布CPO交换机,深海科技政策持续推进。建议关注算力基础设施及海缆企业,以及运营商红利资产。
- 汽车行业:人形机器人产业有望加速落地,2025年有望成为行业爆发的起点。
- 机械行业:波士顿动力展示拟人动作,宇树G1完成首次侧空翻和鲤鱼打挺。建议关注人形机器人、AI基建、低空经济等板块。
- 海外市场:港股市场资金呈守势,流入红利风格;美股市场资金流出势头中止,大盘价值较优。
- 公司财报点评:小鹏汽车单四季度销量环比增长97%,新品周期持续向上;福耀玻璃单季度收入创新高,全年净利率同比提升2.14pct;金山办公四季度收入提速,利润保持较高增长;腾讯控股收入侧增长提速,积极进行AI+应用布局;腾讯音乐会员数量增长稳健,ARPPU值提升顺利;小米集团2024年营收利润创历史新高,人车家全生态战略全面落地;天地科技营收、利润继续保持增长,资产质量持续提高;中煤能源降本增量对冲煤价下行,业绩稳健;中国神华业绩稳健、高分红率彰显投资价值;中国移动2024年营收突破万亿元,拟进一步提升派息率;云图控股磷复肥业务稳健发展,一体化布局不断完善;紫金矿业经营业绩显著提升,全力争取规模实力再上新台阶;同程旅行深耕用户价值提升战略,核心业务盈利水平上行;华住集团高质量扩张势能强劲,股东回报彰显龙头积极姿态。
金融工程
- 金融工程专题报告:恒生科技指数ETF投资价值分析,把握中国资产重估的战略机遇。
- 金融工程周报:热点追踪周报、港股投资周报、主动量化策略周报、多因子选股周报、ETF周报、基金周报。
- 金融工程日报:沪指单边下行失守3400点,科技股全线回调。