全球市场观察
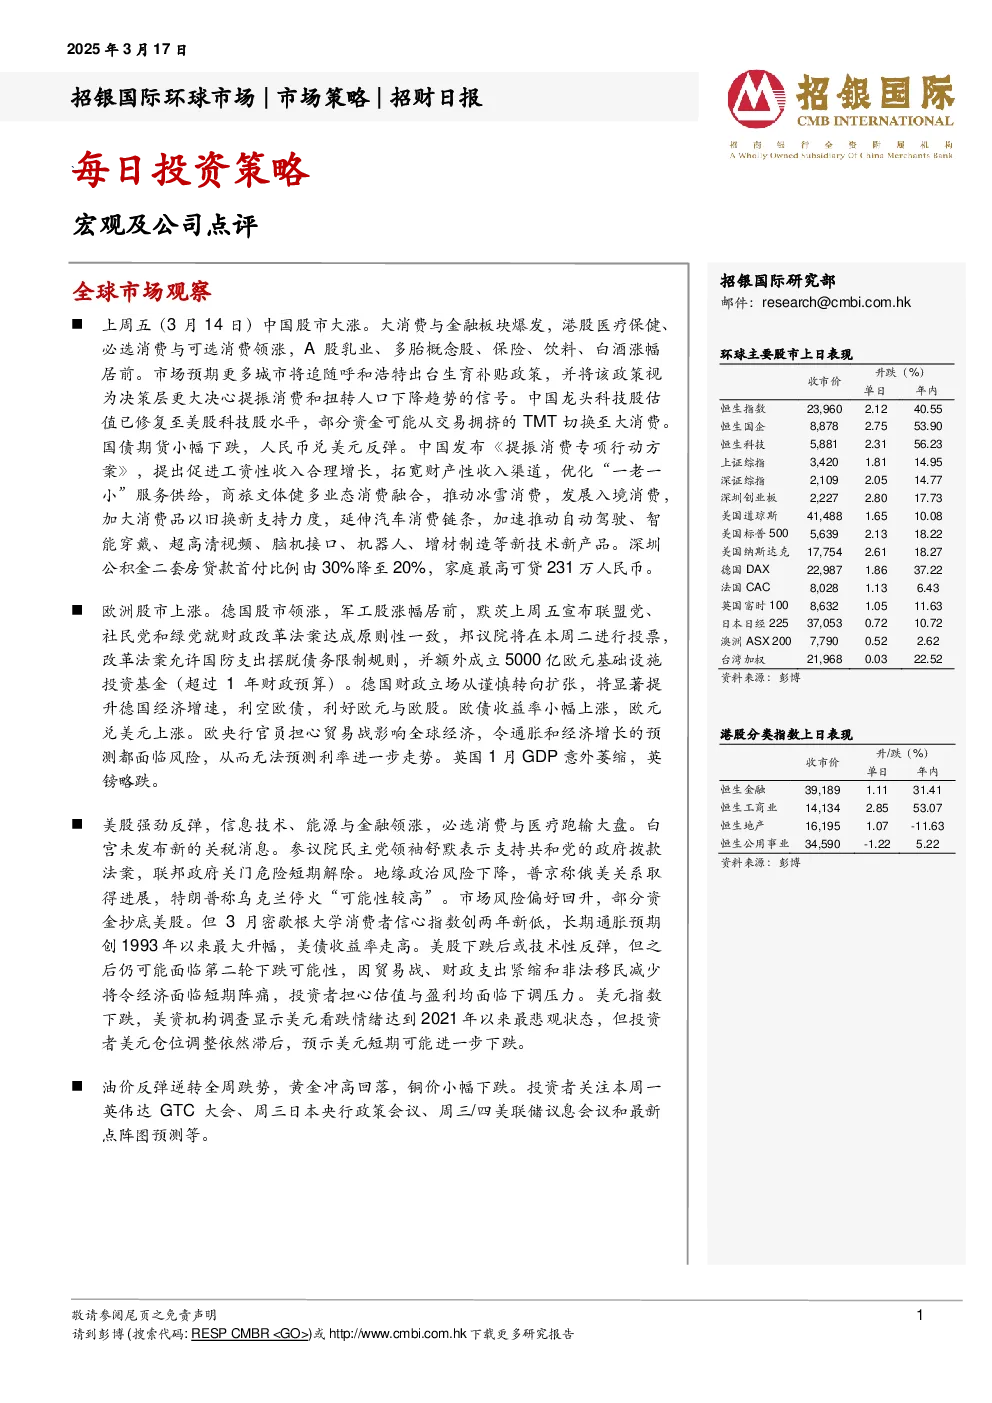
- 中国股市:上周五大涨,大消费与金融板块领涨,市场预期更多城市将出台生育补贴政策,提振消费和扭转人口下降趋势。龙头科技股估值修复至美股水平,部分资金可能从TMT切换至大消费。中国发布《提振消费专项行动方案》,提出促进工资性收入增长、拓宽财产性收入渠道、优化“一老一小”服务供给等。深圳公积金二套房贷款首付比例降至20%。
- 欧洲股市:上涨,德国股市领涨,军工股涨幅居前。默茨宣布联盟党、社民党和绿党就财政改革法案达成一致,允许国防支出摆脱债务限制,并成立5000亿欧元基础设施投资基金。德国财政立场转向扩张,利好欧元与欧股。欧债收益率小幅上涨,欧元兑美元上涨。欧央行官员担心贸易战影响全球经济,令通胀和经济增长预测面临风险。
- 美股:强劲反弹,信息技术、能源与金融领涨。白宫未发布新的关税消息,联邦政府关门危险短期解除。地缘政治风险下降,市场风险偏好回升,部分资金抄底美股。但3月密歇根大学消费者信心指数创两年新低,长期通胀预期创1993年以来最大升幅,美债收益率走高。市场担忧贸易战、财政支出紧缩和非法移民减少将令经济面临短期阵痛,投资者担心估值与盈利均面临下调压力。美元指数下跌,美资机构调查显示美元看跌情绪达到2021年以来最悲观状态。
- 大宗商品:油价反弹逆转全周跌势,黄金冲高回落,铜价小幅下跌。投资者关注本周英伟达GTC大会、日本央行政策会议、美联储议息会议和最新点阵图预测等。
宏观经济
- 中国经济:信贷增长温和反弹,政府债券发行增加,社会融资余额增速回升,广义信贷增速显示出初步企稳迹象。但人民币贷款尤其是家庭贷款增速继续放缓,显示新房市场和消费需求仍然疲软。近期决策层持续释放稳股市、稳房市和提振家庭消费的政策信号,可能提振未来几个月经济活动和信贷需求。中国央行可能在第二季度降准50个基点,下半年下调LPR约20个基点。社会融资余额和贷款余额增速可能分别从2024年末的8%和7.6%小幅升至2025末的8.2%和7.7%。
行业点评
- 科技行业:
- 鸿海:第四季度收入符合预期,但净利润低于预期,主要是由于非经营性亏损。展望2025年,管理层指引收入同比增长15%以上,其中云/网络收入增长15%以上、零组件增长15%+、消费电子产品持平、计算下降5%以上。AI服务器前景强劲,利好服务器供应链。
- 英伟达GTC 2025:预计投资者主要关注最新产品/系统路线图、互联解决方案以及自动驾驶汽车/物理人工智能/类人机器人的关键更新。GTC的新产品/技术路线图应有助于提振行业情绪。
- 中国工程机械行业:2月份非土方机械销售数据好坏参半。叉车和汽车起重机在国内外市场均实现增长,而塔式起重机/高空作业平台分别下跌33%/24%。继续看好土方机械,重申对三一重工、恒立液压、中联重科的买入评级。高空作业平台行业销售弱于预期,对浙江鼎力带来下行风险。
公司点评
- 理想汽车:4Q24毛利率低于预期,净利润超预期。2025年展望:管理层并未给出明确销量指引,但表示将加速推进海外销售。下调2025财年销量预测3万辆至63万辆,主要是调低了对增程车型的销量预期。部分投资者可能担心新发布的纯电车型会蚕食增程车型的市场份额,但公司精准的产品定位能力将有助于继续巩固竞争地位。盈利预测和估值:下调理想2025年的净利润预测10%至119亿元。维持买入评级,并上调LIUS/2015 HK目标价至33美元/131港元。
- 中国宏桥:2024年净利润预计增长95%,63%的派息率意味着股息率达11%。宣布派发每股1.02港元的末期股息。加上每股0.59港元的中期股息,全年派息率达到63%。将2025-26年盈利预测上调26%/25%,主要由于铝价假设上调、煤价假设下调。当前股价对应了约11%的股息率,相当具吸引力。维持“买入”评级,目标价从19.6港元上调至20.6港元。
- 深南电路:24财年业绩稳健,有望成为半导体产业链自主可控趋势下的主要受益者。收入同比增长32.4%至179亿元人民币,净利润同比增长34.3%至19亿元人民币。将公司2025/26财年的收入预测分别上调15%/21%,主要由于产能利用率提升、国内云厂商资本支出加速、汽车PCB收入及增速表现较好。同时,将公司2025/26财年的净利润预测上调12%/16%。上调至“买入”评级,目标价上调至146.81元人民币。