重点推荐
国内IP潮玩行业迎来多维度红利期,2023年GMV规模1049亿元,同比增速9.38%,IP类玩具占比超60%。情感消费升级、国产IP产业成熟、AI赋能以及出海拓展等多重因素催化行业迎来"内容+渠道+全球化"的全新机遇期。竞争格局上,本土力量加速崛起,泡泡玛特、布鲁可等领军各自细分赛道。乐高、三丽鸥、万代南梦宫等海外龙头通过持续产品创新发展和跨媒介叙事传播,增强IP生命力和丰富度,并顺应客群消费趋势将业务拓展至媒体&游戏、主题公园、教育等。建议关注IP潮玩核心龙头泡泡玛特、拼搭IP类玩具龙头布鲁可、零售供应链能力优异且IP运营属性持续提升的龙头名创优品等。
宏观与策略
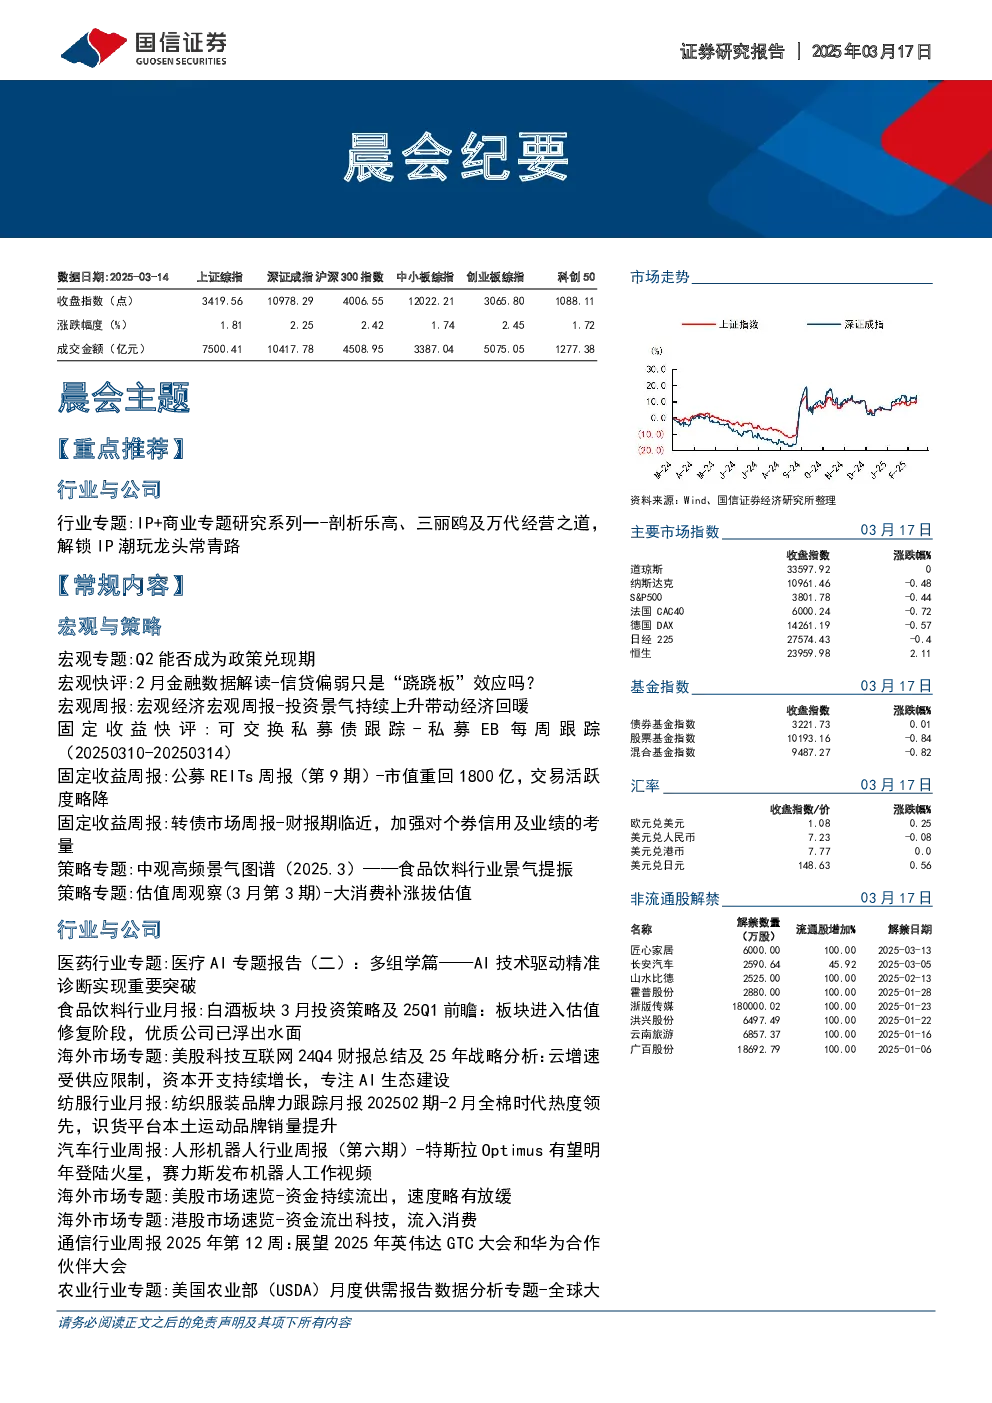
Q2成为政策发力的关键窗口,政策基调主要适用于上半年,货币不会缺席,有望在Q2开启操作。2月社融总量表现尚可,政府融资强,私人部门信贷弱,居民贷款与M1增速同时走弱值得深思。投资景气持续上升带动经济回暖,3月CPI同比或明显回升至零,PPI同比小幅上升至-2.1%。固定收益市场,可交换私募债、公募REITs、转债市场均有所表现,需加强对个券信用及业绩的考量。
行业与公司
医药行业,医疗AI技术驱动精准诊断实现重要突破,AI与多组学的结合为复杂疾病的机制解析提供“全景视角”,赋能精准医学从理论走向大规模应用。食品饮料行业,白酒板块进入估值修复阶段,优质公司已浮出水面,贵州茅台或进入估值扩张阶段。汽车行业,人形机器人产业有望加速落地,2025年有望成为行业爆发的起点。海外市场,美股科技互联网云业务受限于AI算力产能供给限制,资本开支持续增长,专注AI生态建设。纺服行业,2月全棉时代热度领先,识货平台本土运动品牌销量提升。通信行业,算力基础设施持续受益AI发展,运营商高股息价值凸显。农业行业,看好玉米底部修复,种植链或迎机遇。
公司快评与财报点评
蓝宇股份受益于纺织行业产业升级,作为纺织品数码喷印墨水龙头,产能将持续提升。零跑汽车2024Q4单季度扭亏为盈,新车型B10开启预售。亚翔集成海内外市场共振驱动业绩高增,洁净室龙头扬帆再启航。晶丰明源四季度归母净利润扭亏为盈,进入英伟达推荐供应商名单。平安银行贷款结构优化,营收降幅收窄。卧龙电驱智元机器人入股公司旗下希尔机器人,深化具身智能领域合作。东方财富市占延续提升,AI赋能推进金融工程。金融工程各周报显示市场热点追踪、主动量化策略、港股投资、多因子选股、ETF、基金等方面的情况。