- 宏观与策略
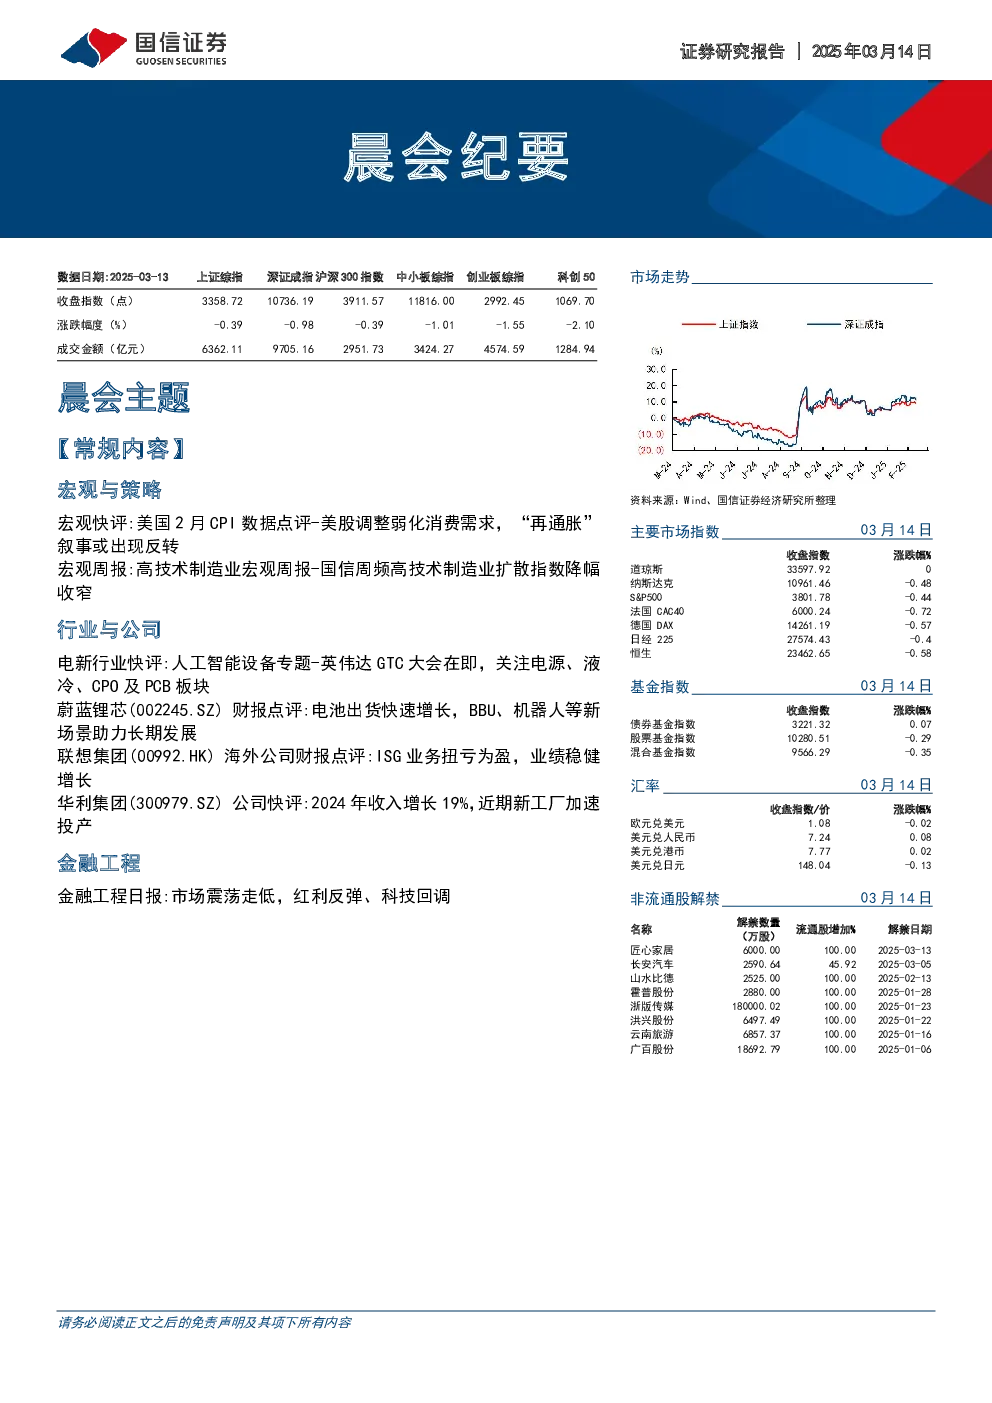
- 美国2月CPI数据点评:美国2月CPI环比和同比均有所回落,显示“再通胀”叙事可能反转,美股调整弱化消费需求。
- 高技术制造业宏观周报:国信周频高技术制造业扩散指数降幅收窄,半导体行业景气度上升,航空航天、新能源行业景气度下降。政策方面,工信部强调推动信息通信业高质量发展,扩大5G应用,加快6G研发。
- 行业与公司
- 电新行业快评:人工智能设备专题:英伟达GTC大会即将召开,关注电源(HVDC方案、超级电容)、液冷、CPO及PCB板块。电源方案向HVDC发展,液冷应用成为刚需,CPO成为数据中心网络互联优选技术,PCB向高密度、高集成度发展。
- 蔚蓝锂芯(002245.SZ)财报点评:公司2024年锂电池出货量快速增长,盈利能力显著修复。海外电动工具厂商去库存结束,电池采购恢复正常,降息周期带动北美地产市场回暖,电动工具需求回升。公司积极开拓BBU、机器人、eVTOL等新应用场景,并在马来西亚布局工厂。上调盈利预测,维持“优于大市”评级。
- 联想集团(00992.HK)海外公司财报点评:基础设施方案业务(ISG)扭亏为盈,AI驱动业绩增长。FY2025前三季度公司实现营收和净利润同比增长,ISG业务受益于云厂商和中小企业客户需求强劲,AI服务器业务快速增长。2025年AIPC渗透率有望快速提升,服务器业务有望快速增长。维持“优于大市”评级。
- 华利集团(300979.SZ)公司快评:公司2024年收入和净利润同比增长,客户结构优质,订单饱满。2025年产能限制接单情况下,实现中双位数增长具有确定性。公司高度重视长期现金回报价值,分红比例提升至60.8%。下调盈利预测,维持“优于大市”评级。
- 金融工程
- 金融工程日报:市场震荡走低,红利反弹、科技回调。两融余额有所增加,ETF溢价较多的是科技龙头ETF,折价较多的是创50ETF工银。机构关注芯源微、怡合达等股票,机构专用席位净流入较多的股票是威孚高科、美力科技等。
- 市场数据
- 商品期货:黄金、白银、铜、铅、锌等期货价格上涨,原油期货价格下跌。
- 重要信息披露:公布2024年11月PPI、CPI、货币供应量、贷款、贸易顺差、固定资产投资、工业增加值、社会消费品零售总额等数据。
- 非流通股解禁:匠心家居、长安汽车、山水比德等公司非流通股解禁。
- 全球证券市场:道琼斯、纳斯达克、标普500等指数下跌,恒生指数、沪深300指数下跌。
- 沪深港通资金流入流出:三花智控、韦尔股份、深南电路等股票资金流入,宁德时代、紫金矿业、宁德时代等股票资金流出。
- 港股资金流入流出:平安法兴八一零A、小米集团-W、优必选等股票资金流入,美团-W、腾讯控股等股票资金流出。