宏观与策略
- 进出口数据快评:2025年前两个月中国货物贸易进出口总值6.54万亿元人民币,出口3.88万亿元,增长3.4%;进口2.66万亿元,下降7.3%。
- 中国通胀数据快评:1-2月国内CPI延续弱势,PPI同比继续上升。3月CPI食品价格环比约为-1.5%,CPI非食品价格环比约为-0.1%,3月CPI同比或约为-0.1%;预计3月PPI环比约为0.1%,3月PPI同比或约为-2.0%。
- 高技术制造业宏观周报:国信周频高技术制造业扩散指数降幅继续持平。丙烯腈、动态随机存储器价格下降,航空航天、半导体行业景气度下降;六氟磷酸锂、6-氨基青霉烷酸、中关村电子产品价格指数不变,新能源、医药、计算机行业景气度不变。
- 宏观经济宏观周报:投资领域景气开始回升。本周国信高频宏观扩散指数A维持负值,指数B继续小幅回落。从季节性比较来看,春节后2-3个月内指数B均会季节性回升,本周指数B标准化后继续回落,表现逊于历史平均水平。
- 固定收益专题研究:
- 探索保险公司次级债:偿二代二期工程实施,对资本认定及核心资本认定的标准更加严格,倒逼保险公司资本补充的需求大幅提升。保险公司次级债存量较小,仅占金融债总规模的1%。
- 海外债市系列之一:全球负利率历史从2009年开始,到2024年结束,涉及到5个国家共7次的政策尝试。从出现负利率货币政策的原因来看,主要有对抗本币升值压力,维持本币汇率的稳定;国内经济低迷,为刺激本国经济发展。
- 固定收益快评:私募EB每周跟踪,本周无新增项目信息。
- 固定收益周报:
- 转债市场周报:转债估值再抬升,关注红利+科技、医药板块机会。上周转债个券多数上涨,中证转债指数全周+1.39%,价格中位数+1.65%。
- 超长债周报:货币政策预期回归正常,积极把握交易机会。上周债市先扬后抑,潘行长在人大经济主题记者会提到,“货币政策取向是一种对状态的表述”,市场对货币政策的预期进一步修正。
- 公募REITs周报:部分修复上周回撤,各板块表现分化。本周中证REITs指数周涨幅为1.1%,总市值达1798亿元,较上周修复15亿元,各板块表现分化,能源板块迎来反弹。
- 策略专题:
- AI赋能资产配置:DeepSeek在大盘择时与行业轮动中的应用。DeepSeek动态赋权多因子择时能够起到较好的效果,DeepSeek赋能后行业轮动策略在最大回撤控制上相较等权指数优化幅度达到41%。
- 估值周观察:人工智能、军工集团估值再扩张。近一周A股核心宽基估值整体扩张,小盘成长估值扩张较大。TMT行业估值提升,计算机行业PE扩张幅度达5.17x。
- 行业与公司:
- 传媒行业:AI与景气周期双重拐点,看好游戏及AI应用。2月传媒板块上涨6.10%,跑赢沪深300指数4.19百分点。2月份110款国产游戏和3款进口游戏过审,年初至今过审数量达到249款。
- 医药行业:医药生物行业2025年3月投资策略——继续推荐创新药械和AI医疗主线。高质量的研发创新是医药行业的核心驱动力,创新药械在国内的商业化放量已经得到了较好的验证。
- 化工行业:油气行业2025年2月月报-受供应扰动及关税政策施压,国际油价震荡下行。2025年2月布伦特原油期货均价为75.0美元/桶,环比下跌3.4美元/桶。
- 非银行业月报:银行理财2025年3月月报:整改与转型的“赛跑”。2月份银行理财存量规模基本稳定,但收益水平下行明显。
- 机械行业:制造成长周报(第4期)-政府工作报告提及机器人和低空经济。2025年有望成为全球AIDC建设元年,国内外主要云厂资本开支有望迎来放量。
- 通信行业:政府工作报告重点提及商业航天,Manus全球首发通用AIAgent。2025年政府工作报告将商业航天列为新兴产业首位,政策导向从“鼓励探索”转向“规模化、规范化落地”。
- 电新行业:
- 锂电产业链双周评:钴产品价格短期暴涨,欧盟发布汽车工业行动计划。全球最大的钴供应国刚果(金)宣布自2月22日起,暂停钴出口四个月。
- AIDC电力设备/电网产业链周评:AI智能体有望进一步带动算力需求,国网主网第一次招标规模再创新高。Meta正在考虑为其人工智能项目推进一个新的数据中心投资计划,潜在投资超过2000亿美元。
- 风电产业链周评:年初以来陆风招标大幅增长,三峡大丰海风项目全面开工。2025年陆上风机(不含塔筒)平均中标价格为1,499元/kW。
- 人形机器人行业周报:智元机器人有望迎催化,特斯拉新视频人形机器人多次出镜。特斯拉人形机器人Optimus量产节奏逐步清晰,叠加海内外相关巨头的持续布局,人形机器人产业有望加速落地。
- 海外市场专题:
- 美股市场速览:科技与金融走弱,防御性板块较优。美股呈现出震荡下行走势,多空分歧较大,标普500跌3.1%。
- 港股市场速览:互联网再次发力,带动大盘上涨。恒指涨5.6%,恒生综指涨5.5%。
- 电子行业:半导体3月投资策略:看好前期储备料号有望放量的模拟芯片企业。2月SW半导体指数上涨12.31%,估值处于2019年以来80.42%分位。
- 中孚实业(600595.SH)深度报告:乘时代之风,迎蜕变之年。公司破产重整完毕,推出员工持股计划。公司电解铝权益产能提升至75万吨。
- 京东健康(06618.HK)海外公司财报点评:收入利润表现亮眼,2025年公司将加大长期战略投入力度。2024H2,公司实现营业收入298亿元,同比+13%。
- 京东集团-SW(09618.HK)海外公司财报点评:以旧换新带动零售收入快速增长,公司持续优化供应链效率提升利润率。本季度公司实现营业收入3470亿元,同比+13%。
- 三一重能(688349.SH)财报点评:2024年营收同比增长超两成,海外业务拓展持续推进。2024年公司实现营业收入180.9亿元,同比增长21%。
- 地平线机器人-W(09660.HK)海外公司快评:地平线征程6量产上车,共启全民智驾时代新篇。地平线征程6系列全方位覆盖智能驾驶全阶应用,征程6系列共推出六个版本。
- 金融工程:
- 金融工程周报:
- 热点追踪周报:由创新高个股看市场投资热点。截至2025年3月7日,上证指数、深证成指、沪深300、中证500、中证1000、中证2000、创业板指、科创50指数250日新高距离分别为3.36%、5.67%、7.33%、5.00%、1.08%、0.73%、13.53%、1.70%。
- 多因子选股周报:成长因子表现出色,中证500指增组合年内超额1.77%。
- 主动量化策略周报:主动股基持续走强,成长稳健组合年内排名主动股基前1/4。
- 港股投资周报:恒生科技领涨,港股精选组合本周上涨7.20%。
- 基金周报:《2024基金配置洞察报告》发布,基金行业“她”力量崛起。
- 金融工程日报:沪指震荡回调,封板率创近一个月新低。
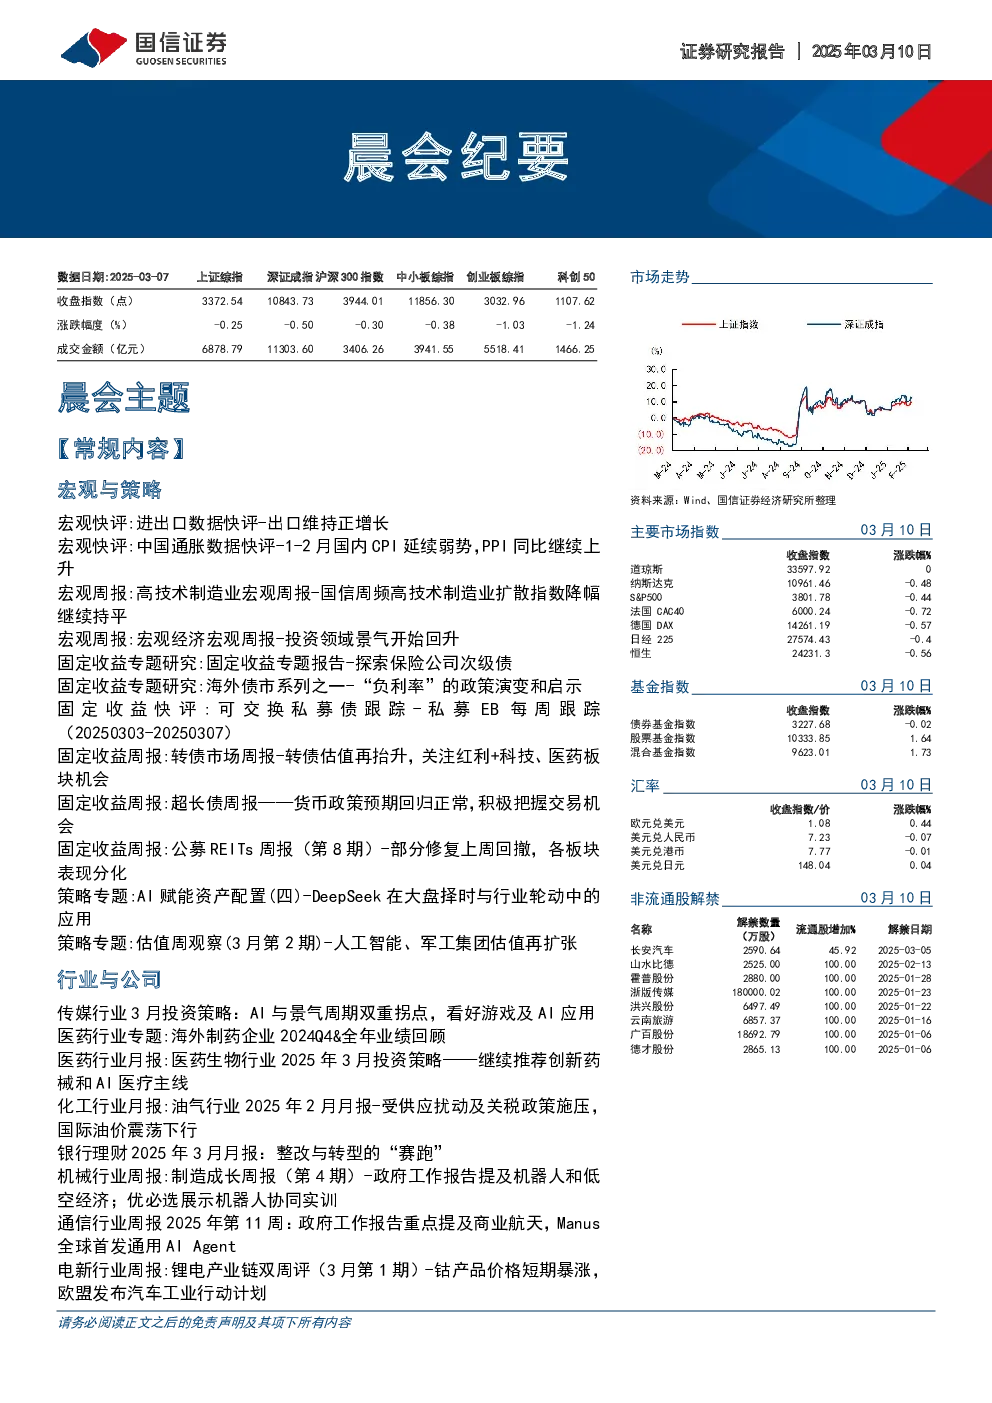
- 市场走势资料:主要市场指数、基金指数、汇率、非流通股解禁。