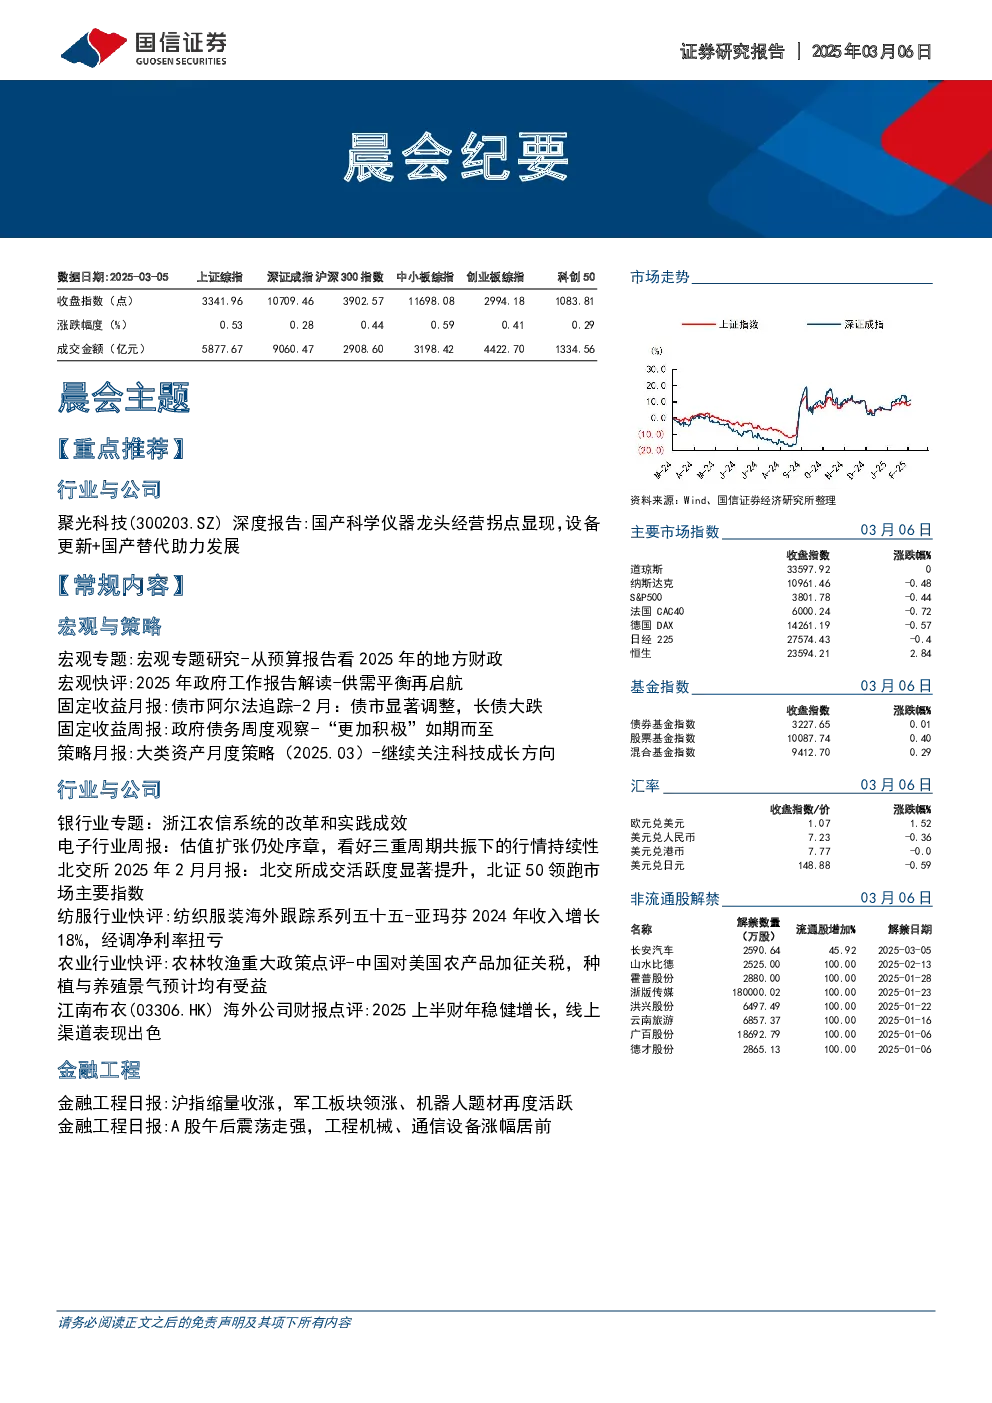
聚光科技深度报告:国产科学仪器龙头经营拐点显现,设备更新+国产替代助力发展
聚光科技作为国产高端仪器装备领军企业,2025年1月实现归母净利扭亏为盈,标志着公司自2020年来首次盈利,经营拐点显现。科学仪器行业在中国市场发展迅速,但高端仪器国产渗透率低,聚光科技凭借4+X战略布局,覆盖智慧工业、智慧环境、智慧实验室与生命科学等下游行业,并积极培育新技术平台和应用公司。
当前时点看好聚光科技的原因包括:
- 外部催化:美国将高参数流式细胞仪和液相色谱质谱仪加入禁止出口名单,加速国产替代进程。
- 内部催化:中国设备更新政策推动替换需求。
- 经营拐点:公司降本增效成果显著,扭亏为盈。
- 历史包袱减轻:地方化债背景下,商誉和PPP项目负面影响逐渐消除。
预计2024-2026年公司归母净利润分别为2.09、3.13、4.18亿元,预计公司股票价值在21.7-22.79元之间,给予“优于大市”评级。
宏观与策略
- 地方财政:2024年地方财政收入增速高于中央,但经济大省增速低于全国平均水平。2025年地方财政收支压力较大,土地出让收入大幅减少。
- 政府工作报告解读:2025年GDP增长目标为5.0%,财政政策“更加积极”,货币政策“适度宽松”。政策重心从“发展新质生产力”切换至“大力提振消费”。
- 债市阿尔法追踪:2月债市显著调整,地产债存在正α,长债大跌。
- 政府债务观察:2025年广义赤字率抬升至8.4%,财政赤字主要用于支持基建、土地收储和收购存量商品房等。
- 大类资产策略:继续关注科技成长方向,建议积极配置股票、债券、原油和黄金。
行业与公司
- 银行业:浙江农信系统坚守支农支小定位,经营策略成效明显,ROE水平持续高于上市银行。
- 电子行业:估值扩张仍处序章,看好AI赋能应用、俄乌战争缓和和美国关税提升带来的三重周期共振行情。
- 北交所:2月成交活跃度显著提升,北证50指数领跑市场主要指数,通信、建筑材料、计算机等行业涨幅较大。
- 纺服行业:亚玛芬2024年收入增长18%,经调净利率扭亏为盈,始祖鸟品牌、DTC渠道和大中华地区带动收入增长。
- 农业行业:中国对美国农产品加征关税,种植与养殖景气预计均有受益。
- 江南布衣:2025上半财年稳健增长,线上渠道表现出色,主品牌JNBY稳健增长,新兴品牌增长显著。