动力煤市场
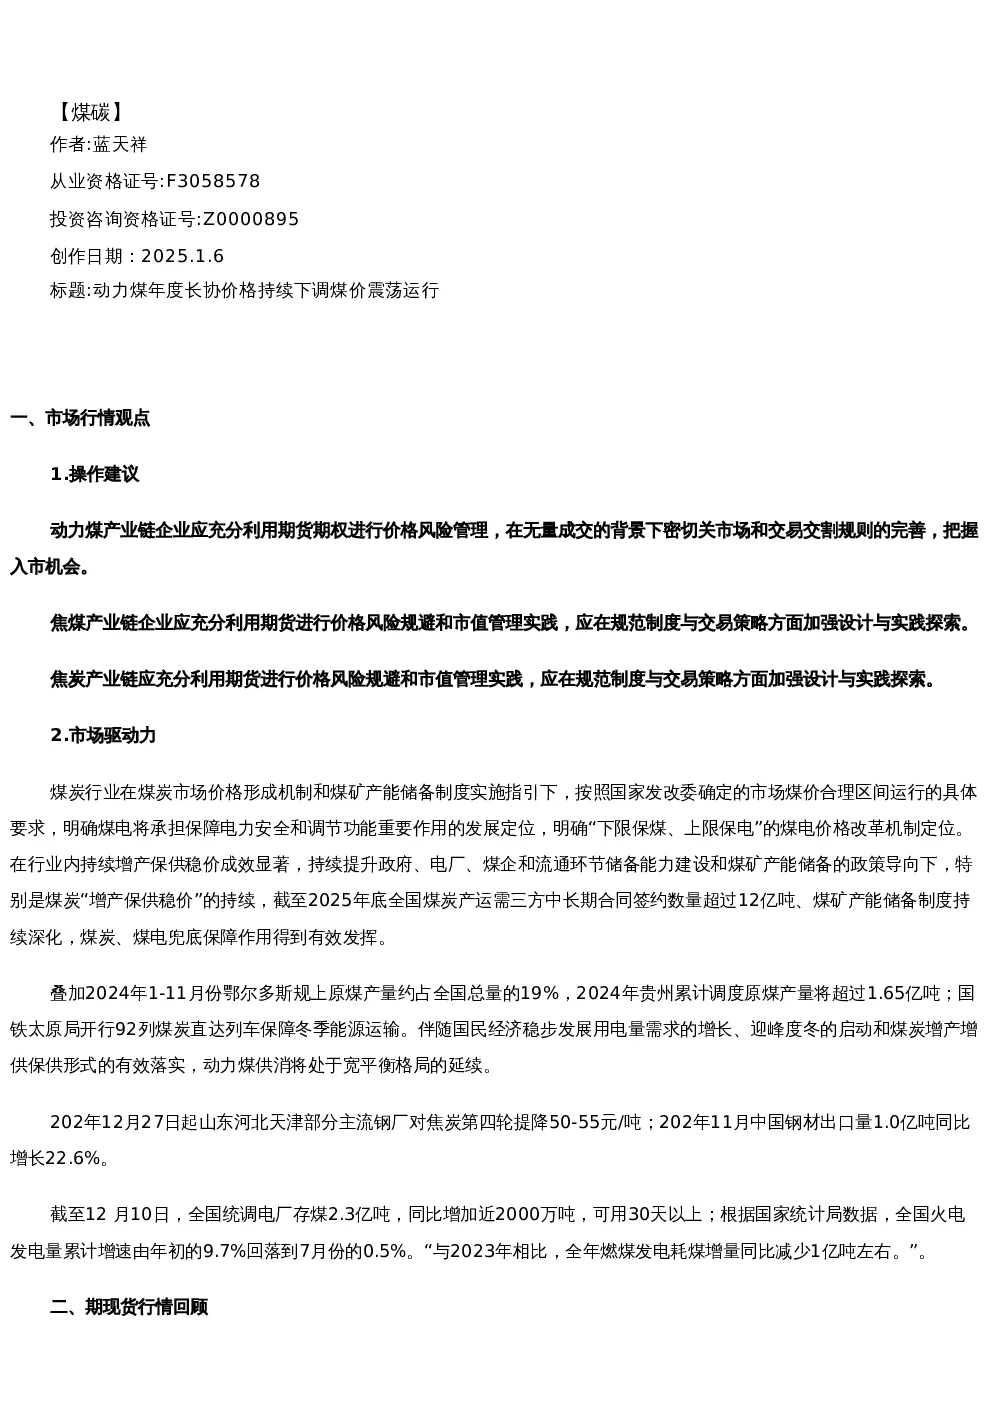
- 市场行情观点:动力煤产业链企业应利用期货期权进行价格风险管理,焦煤和焦炭产业链企业应利用期货进行价格风险规避和市值管理,加强交易策略设计。市场驱动力包括国家发改委指导下的煤炭市场价格形成机制、煤矿产能储备制度,以及“增产保供稳价”政策。截至2025年底,全国煤炭产运需三方中长期合同签约数量超过12亿吨,煤炭、煤电兜底保障作用有效发挥。鄂尔多斯原煤产量占全国总量的19%,贵州累计调度原煤产量将超1.65亿吨,国铁太原局开行92列煤炭直达列车保障冬季能源运输。钢厂焦炭提降50-55元/吨,钢材出口量同比增长22.6%。全国统调电厂存煤2.3亿吨,同比增加近2000万吨,可用30天以上;火电发电量增速回落,全年燃煤发电耗煤增量同比减少约1亿吨。
- 期现货行情回顾:无具体数据。
- 煤炭行业要闻:鄂尔多斯2024年1-11月规上原煤产量8.12亿吨,同比增长6.2%;电力生产同比增长11.3%。国铁太原局开行92列煤炭直达列车保障冬季能源运输。内蒙古口岸煤炭等货运量突破1.2亿吨,同比增长17%。贵州2024年累计调度原煤产量将超1.65亿吨。
碳酸锂市场
- 行情回顾:1月6日,SMM电池级碳酸锂指数价格75561元/吨,环比上涨696元/吨;电池级碳酸锂均价7.56万元/吨,工业级碳酸锂均价7.235万元/吨,均环比上涨700元/吨。期货主力合约LC2505收盘价77660元/吨,上涨1280元/吨。
- 多空因素:福州开展消费品以旧换新活动;2024年车市降价规模227款,价格战有所降温;截至12月19日全国汽车置换更新超310万辆。国家报废更新补贴推动新能源车增长。
- 观点总结:支撑碳酸锂价格的主要因素是宏观政策刺激下的电动汽车市场需求和储能市场。但目前供过于求格局仍在,库存较高,短期内价格难以上行。部分锂盐厂存在春节检修计划,产量可能下滑,下游订单减量预期,整体供需较为平衡。上游库存低,挺价意愿强,下游备库多以与贸易商进行为主,成交清淡。“两新”政策对电动汽车消费带动作用显著,预计2025年以旧换新和报废更新政策升级,车市火热可能持续。
- 免责声明:本报告信息源于公开资料,仅供参考,不构成投资建议,不承担操作损失。