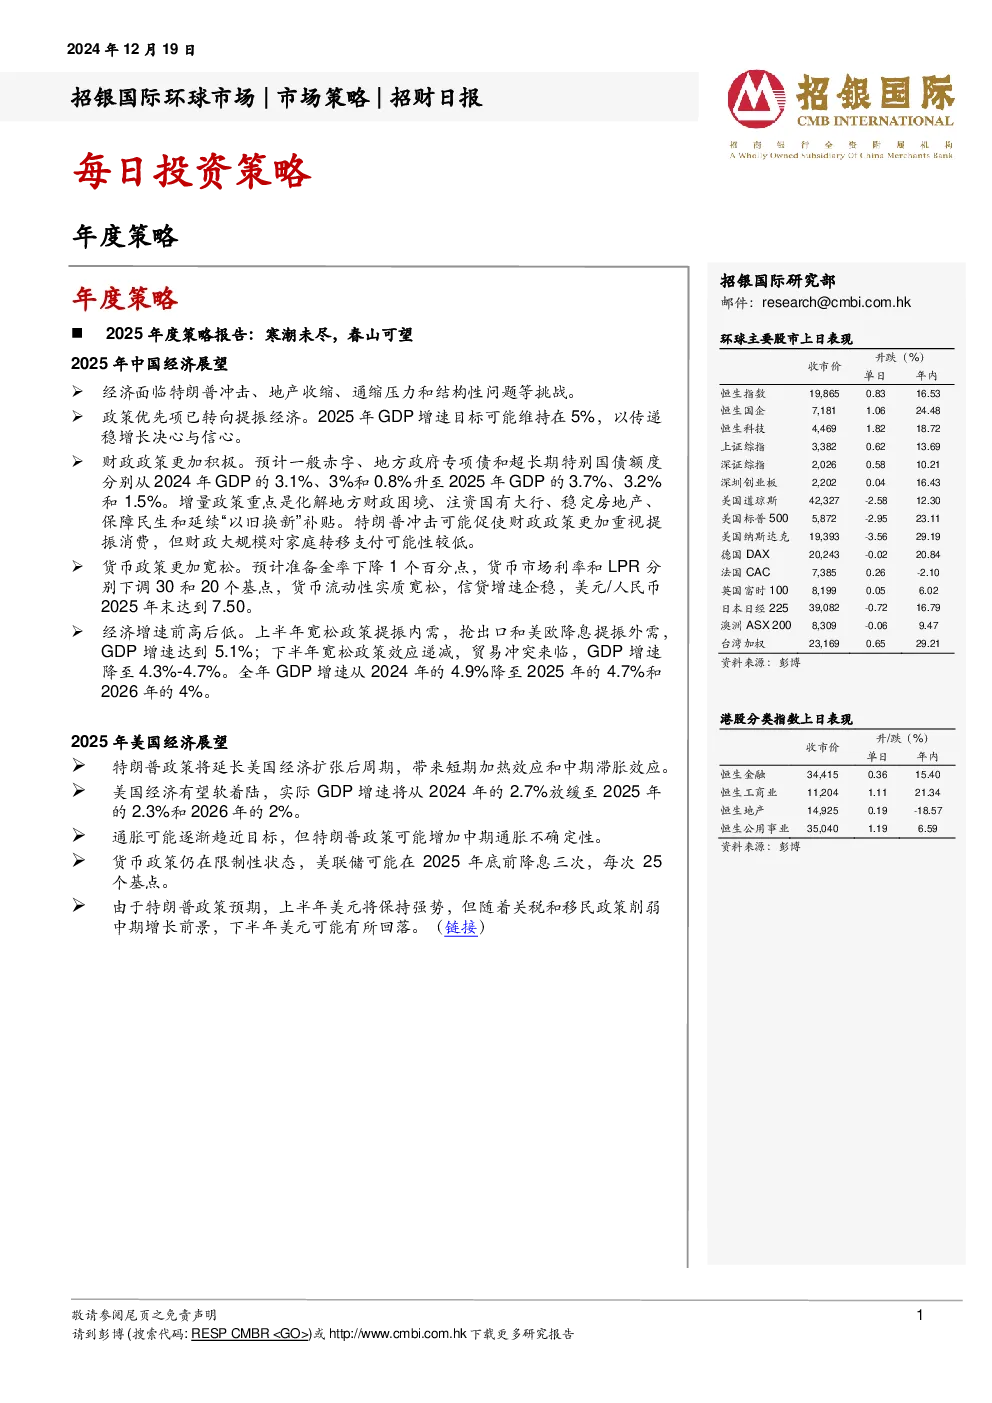
2025年度策略报告核心观点如下:
中国经济展望
- 面临挑战:特朗普冲击、地产收缩、通缩压力及结构性问题。
- 政策转向:优先稳增长,2025年GDP增速目标或维持5%,传递信心。
- 财政政策:更积极,一般赤字、地方政府专项债、超长期特别国债额度分别升至GDP的3.7%、3.2%、1.5%。增量政策重点包括化解地方财政困境、注资国有大行、稳定房地产、保障民生及延续“以旧换新”补贴。财政大规模对家庭转移支付可能性较低。
- 货币政策:更宽松,预计准备金率下降1个百分点,货币市场利率和LPR分别下调30和20个基点,流动性实质宽松,信贷增速企稳,美元/人民币2025年末达7.50。
- 经济增速前高后低:上半年GDP增速达5.1%(政策提振内需+抢出口+美欧降息),下半年降至4.3%-4.7%(政策效应递减+贸易冲突),全年增速从2024年的4.9%降至4.7%(2025年)和4%(2026年)。
2025年美国经济展望
- 特朗普政策影响:短期加热效应,中期滞胀效应,经济软着陆,实际GDP增速从2024年的2.7%放缓至2025年的2.3%和2026年的2%。
- 通胀:可能趋近目标,但特朗普政策增加中期不确定性。
- 货币政策:美联储或2025年底前降息三次(每次25基点),维持限制性状态。
- 美元走势:上半年保持强势(特朗普政策预期),下半年可能回落(关税和移民政策削弱增长前景)。
免责声明及披露
- 分析员声明:观点独立,无薪酬与观点直接关联,无利益冲突。
- 投资评级:买入(涨幅超15%)、持有(-10%至+15%)、卖出(跌幅超10%)、未评级。
- 行业评级:优于大市、同步大市、落后大市。
- 重要披露:投资风险大,不提供个人建议,过往表现不代表未来,信息仅供参考,不构成最终操作建议。
- 关联机构可能持有相关证券头寸,存在利益冲突。
- 特殊地区披露:英国、美国、新加坡投资者需遵守当地法规。