宏观与策略
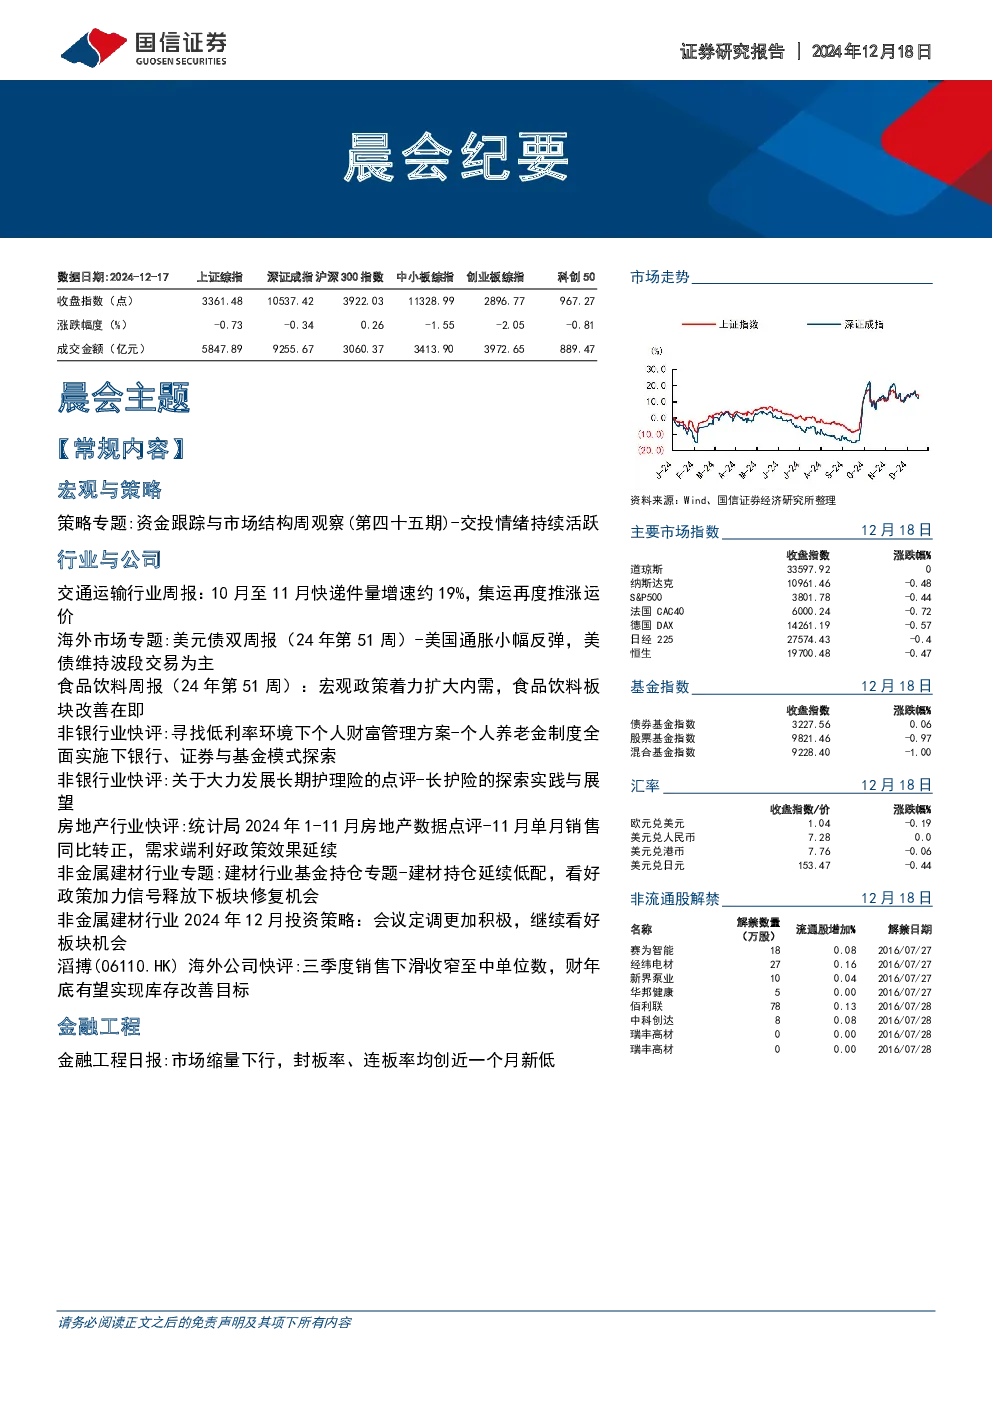
- 资金跟踪与市场结构观察:上周市场成交量上升,行业和个股层面成交额集中度下降,赚钱效应上升,行业和个股换手率增加。机构调研强度下降,股市资金净流出,但资金流出风险降低。
- 策略观点:市场交投情绪持续活跃,会议部署逐步明确,交投情绪持续活跃。预计美债利率仍趋震荡,长债升至4.4%,短期有做多机会。建议关注中短久期的美国投资级企业债和中资投资级美元债。
行业与公司
- 交通运输行业:10月至11月快递件量增速约19%,集运再度推涨运价。航运方面,油运延续偏弱格局,集运美线大幅回升,欧线偏弱。航空方面,客运航班量环比下降,国际客运航班量环比提升,预计2025年民航客运量仍能实现高个位数增长。快递方面,10-11月行业件量累计增长19%,竞争温和,但明年行业价格竞争可能存在反复。物流方面,看好德邦股份和嘉友国际。
- 食品饮料行业:宏观政策着力扩大内需,食品饮料板块改善在即。白酒方面,短期需求仍在磨底,酒企部署春节及2025年工作。大众品方面,啤酒消费年末回归平稳,零食板块进入年底春节备货旺季,速冻食品、调味品、乳制品、软饮料板块有望受益于政策刺激和需求恢复。
- 非银行业:个人养老金制度全面实施下,银行、证券与基金模式探索。银行账户搭台、非银产品唱戏的合作模式有望逐步壮大。大力发展长期护理险,预计未来在顶层制度建设、筹资机制等方面有较大发展空间。
- 房地产行业:11月单月销售同比转正,需求端利好政策效果延续。房价同比跌幅收窄,二手房价修复表现优于新房。开发投资累计降幅扩大,房企到位资金降幅持续收窄。后续地产板块的行情演绎将取决于存量土地回收和城中村改造扩围等政策的落地进度及楼市量价修复的持续性。
- 非金属建材行业:建材行业基金持仓延续低配,看好政策加力信号释放下板块修复机会。水泥板块主要龙头配置分化,玻璃板块亦分化明显,玻纤板块持仓依旧集中在龙头标的,地产链偏C端主要品种依旧获相对青睐。陆股通增持排名前5的标的分别为东方雨虹、中国巨石等,减持排名前5的标的分别为伟星新材、三棵树等。
- 滔搏(06110.HK):三季度销售下滑收窄至中单位数,财年底有望实现库存改善目标。线上渠道表现好于线下渠道,线上三季度预计同比双位数增长,占比进一步提升至40%。公司以库存健康为首要目标,预计财年底库存将有明显改善。看好公司经营韧性以及长期现金回报,维持“优于大市”评级。
金融工程
- 市场表现:今日市场缩量下行,上证50指数表现较好,食品饮料、非银等行业表现较好。
- 市场情绪:市场情绪较为低迷,封板率、连板率均创近一个月新低。
- 市场资金流向:截至12月16日两融余额为18849亿元,其中融资余额18743亿元,融券余额106亿元。
- 折溢价:ETF溢价较多的是深证100ETF华安,ETF折价较多的是G60创新ETF。股指期货主力合约年化升水率/贴水率中位数均处于近一年以来的不同分位点。
市场数据