国内政策与市场动态
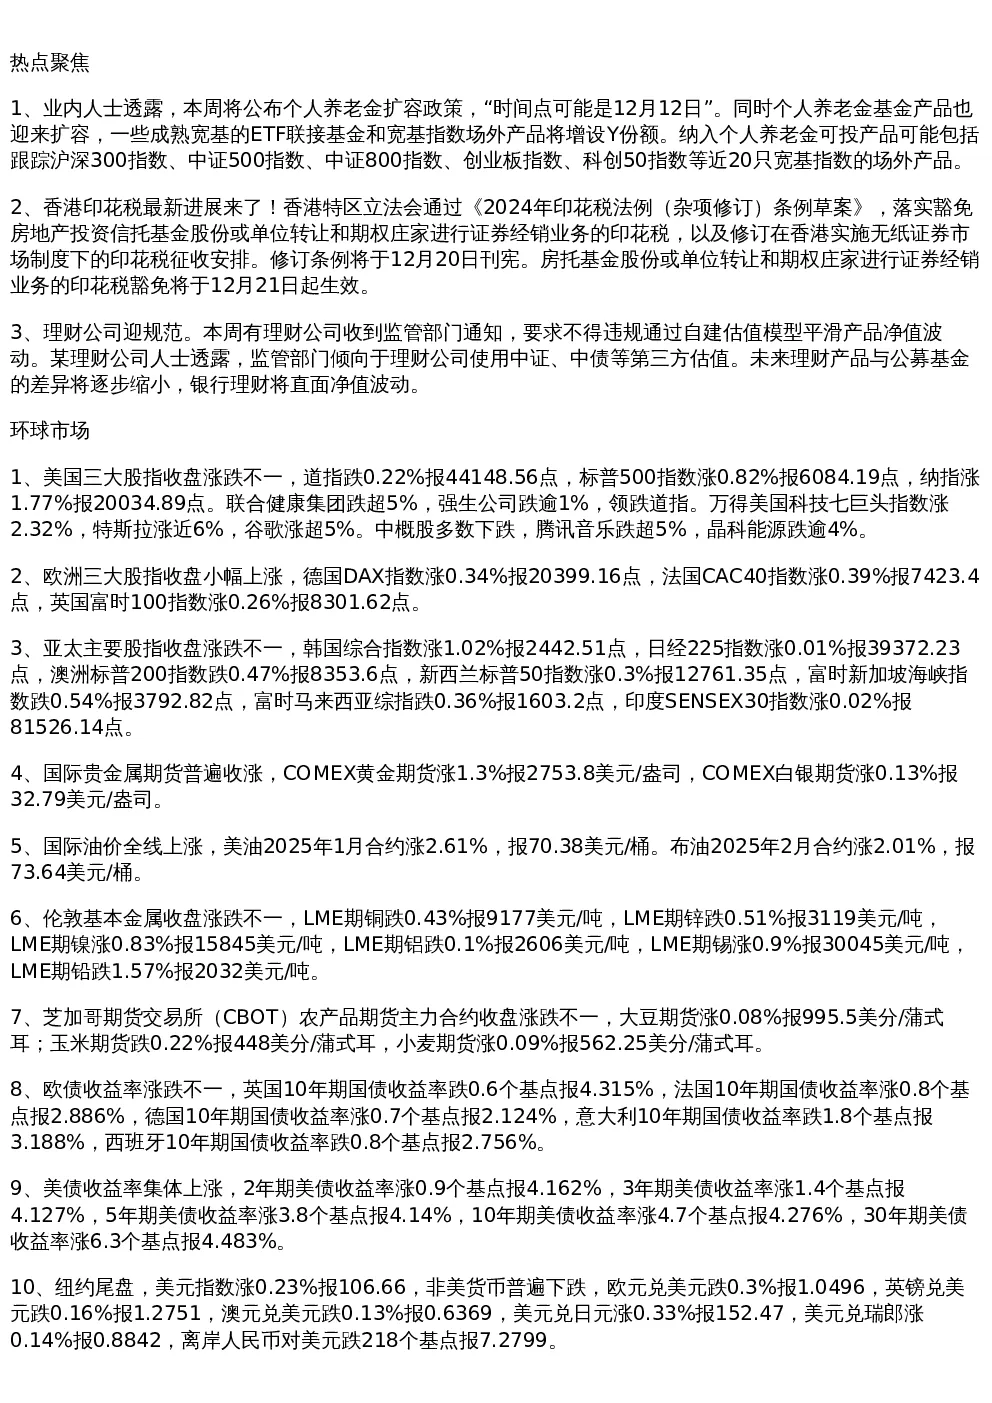
- 个人养老金政策扩容:本周或将公布个人养老金扩容政策,时间点或为12月12日。个人养老金基金产品将扩容,增设Y份额,纳入产品可能包括跟踪沪深300、中证500等近20只宽基指数的场外产品。
- 香港印花税调整:香港立法会通过印花税修订条例,豁免房托基金股份或单位转让及期权庄家证券经销业务的印花税,将于12月21日起生效。
- 理财公司监管:监管部门要求理财公司不得违规使用自建估值模型平滑产品净值波动,倾向于使用中证、中债等第三方估值。
环球市场动态
- 美国股市:道指微跌,标普500和纳指上涨。联合健康、强生跌超5%领跌道指;科技股走强,特斯拉涨近6%,谷歌涨超5%。
- 欧洲股市:德国DAX、法国CAC40、英国富时100指数小幅上涨。
- 亚太股市:韩国综指涨1.02%,日经225持平,澳洲标普200跌0.47%,富时新加坡海峡指数跌0.54%。
- 贵金属:COMEX黄金期货涨1.3%报2753.8美元/盎司,白银期货涨0.13%。
- 国际油价:美油2025年1月合约涨2.61%,报70.38美元/桶;布油2025年2月合约涨2.01%,报73.64美元/桶。
- 基本金属:LME期铜跌0.43%,期镍涨0.83%,期铝跌0.1%,期锡涨0.9%,期铅跌1.57%。
- 农产品:大豆期货涨0.08%,玉米期货跌0.22%,小麦期货涨0.09%。
- 欧债收益率:英国10年期国债收益率跌0.6个基点,法国、德国、意大利、西班牙10年期国债收益率涨跌不一。
- 美债收益率:2年期至30年期美债收益率集体上涨,10年期涨4.7个基点报4.276%。
- 美元指数:纽约尾盘涨0.23%报106.66,非美货币普遍下跌。
- IPO市场:2024年全球IPO集资总额1191亿港元,同比下降9%和15%,印度预计领先全球。
宏观经济动态
- 央行操作:12月11日开展786亿元7天期逆回购,操作利率1.50%,当日有413亿元逆回购到期。
- 五部门发文:推动人力资源服务业与制造业融合发展,促进高质量充分就业。
- 浙江义乌改革方案:国务院原则同意深化国际贸易综合改革,在市场采购贸易、跨境电商等领域先行先试。
国内股市动态
- A股市场:缩量震荡,题材股活跃,上海国资改革涨停潮,AI穿戴、预制菜等走强,大金融不振。上证指数涨0.29%,深证成指涨0.33%,创业板指跌0.11%,北证50跌1.41%。
- 港股市场:恒生指数跌0.77%,恒生科技指数跌1.31%,科技、地产板块跌幅居前。南向资金净买入72.85亿港元。
- 监管提示:国家网信办提示警惕非法荐股活动。
- 中证协会议:强调区域性股权市场深化改革,提升综合金融服务能力。
- 上市公司回购:201家A股上市公司获回购增持贷款支持,合计约447.1亿元;今年以来1432家上市公司发布回购方案,拟回购金额约2315.82亿元。
- 并购重组政策宣导:证监会解读《关于深化上市公司并购重组市场改革的意见》。
- 中期现金分红:940家上市公司抛出994单中期现金分红计划,涉及分红金额6675.19亿元,同比增长166.24%。
- 汇丰控股成本削减:研究削减至少30亿美元成本的计划。
金融动态
- 网信办整治:集中整治网上金融信息乱象,处置非法荐股、非法金融中介等账号。
- 中证协会议:强调证券行业专注主业,优化供给,提高价值创造能力。
- 理财公司规模:14家理财公司存续规模近22.6万亿元,较10月份增长超4200亿元。
- ETF分红:工银瑞信中证A500ETF拟进行分红,为全市场首只分红的中证A500ETF。
楼市动态
- 广西楼市政策:放宽商贷信贷条件,降低存量房贷利率,优化住房套数认定标准等。
产业动态
- 汽车产销:11月汽车产销分别完成343.7万辆和331.6万辆,同比均增长11%以上,月度产销创历史新高。新能源汽车产销分别完成156.6万辆和151.2万辆,同比增长45.8%和47.4%。
- 教育软件正版化:2027年底前教育系统软件正版率显著提升。
- 铁路运输数据:1-11月全国铁路旅客发送量创历史新高,货运量同比增长2.5%。
- 药品集采:第十批全国药品集中采购即将开标,纳入62种药品。
- 边缘云市场:2024年上半年中国边缘云市场规模54.8亿元,同比增速21%。
- 杭州三年行动计划:鼓励商业综合体打造涵盖人形机器人、低空经济等新质生产力的特色消费场景。
- 抖音微短剧治理:下架违规微短剧209部,广电总局发布霸总类微短剧管理提示。
海外动态
- 加拿大央行降息:将政策利率从3.75%下调至3.25%,符合市场预期。
- 美国CPI数据:11月未季调CPI同比升2.7%,核心CPI同比升3.3%。
- 欧佩克月报:维持2024年全球经济增长预测为3.1%,上调2024年美国经济增长预期至2.8%。
- 亚洲开发银行报告:将2024年亚太地区发展中经济体增长预期下调至4.9%,2025年下调至4.8%。
- 韩国失业率:11月失业率2.7%。
- 全球半导体行业:2024年第三季度收入达1582亿美元,同比增长17%。
- 生成式AI市场:预计五年内全球生成式AI市场将增长五倍,至728亿美元。
国际股市动态
- 中概股表现:纳斯达克中国金龙指数跌0.74%,腾讯音乐跌超5%。
- 特斯拉中国销量:12月2日至8日销量创第四季度以来最高单周销量。
- 谷歌动态:请求FTC终止微软与OpenAI的独家云服务协议,发布Gemini 2.0大模型。
- 英伟达发布NaVILA模型:帮助机器人摆脱地图依赖。
- 苹果软件更新:融合ChatGPT的Siri。
- 黑石集团动态:可能退出对博士伦的联合竞购。
- 梅西百货业绩:第三季度营收49.03亿美元,净利润2800万美元,下调2024年每股收益预期。
- 法拉利CEO表态:将继续在意大利生产汽车,明年推出首款电动车型。
- 阿迪达斯税务调查:德国警方搜查阿迪达斯办公室。
- 通用汽车动态:退出自动驾驶机器人出租车业务,取消与本田的共同开发计划。
- 三星电子HBM3E内存:性能未达要求,2024年内难以向英伟达供应。
- 丰田菲律宾战略车:重启生产菲律宾战略车“Tamaraw”。
- 养乐多中国动态:关闭上海工厂是推进经营改革的一部分。
- 房多多融资:以每股0.7美元的价格出售A类普通股,筹集700万美元。
商品动态
- 国内商品期货:多数上涨,能源化工品普遍上涨,黑色系多数上涨,农产品涨跌不一,基本金属涨跌不一,沪金、沪银上涨。
- 欧佩克月报:将2024年全球原油需求增速预期从182万桶/日下调至161万桶/日。
- 瑞银原油价格预测:预计到2025年布伦特原油价格将升至80美元/桶,WTI原油将升至75美元/桶。
- 花旗原油价格预测:预计2025年中期原油价格将降至60美元/桶。
- 棕榈油价格预测:预计2025年棕榈油价格可能在每吨4000-5000马币之间波动。
- 美国EIA原油库存:上周减少142.5万桶,原油出口减少113.6万桶/日,国内产量增加11.8万桶/日。
- 日本大米价格:11月同比上涨31.0%,其中大米上涨66.4%。
- 电池级碳酸锂价格:国产价格跌180元报7.65万元/吨。
- 波罗的海干散货指数:跌4.33%报1106点。