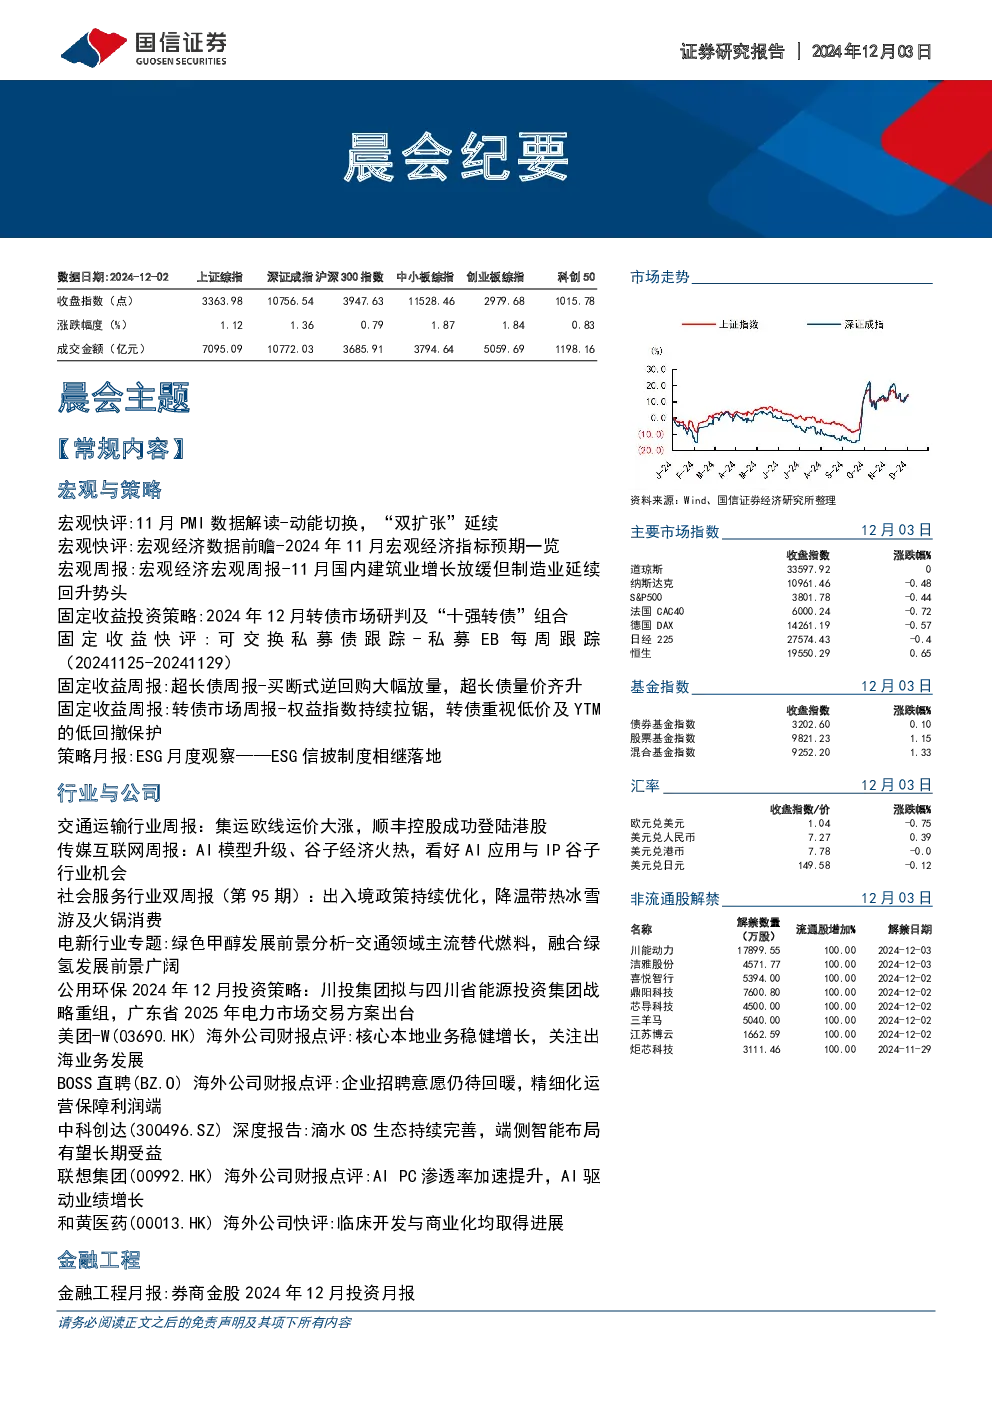
宏观快评:11月PMI数据解读-动能切换,“双扩张”延续
本月制造业与非制造业“双扩张”延续,但动能切换分化。制造业展现超季节性韧性,需求指标改善,受社会预期提振、海外节日需求、抢出口等因素支撑。非制造业动能趋弱,主要受建筑业拖累。数据显示从资本市场向实体经济传导的正循环在初步形成。
11月PMI特征:
- 制造业生产、需求同时修复,产需缺口收窄,受海外节日需求和抢出口提振。
- 产成品库存上升,价格指标再度下行,投入品价格跌幅大于产出,企业利润压力有所缓和。
- 非制造业PMI边际回落,韧性主要来自服务业,建筑业PMI持续下滑,显示投资思路或有所转变。
- 中观行业表现分化,制造业和非制造业景气行业数量均有所下降。
结论: 数据显示从资本市场向实体经济传导的正循环在初步形成,为进一步稳经济、提预期打下基础。
宏观快评:宏观经济数据前瞻-2024年11月宏观经济指标预期一览
预计11月国内经济延续回暖势头。CPI环比约为-0.5%,同比持平;PPI环比或约为零,同比回升至-2.6%;工业增加值同比约为5.3%;社会消费品零售总额同比明显上升至6.5%;固定资产投资累计同比小幅上升至3.5%;美元计价的出口同比或回落至9.0%左右。
宏观周报:宏观经济宏观周报-11月国内建筑业增长放缓但制造业延续回升势头
国内以房地产、基建为代表的经济增长动能有所放缓。建筑业PMI为49.7%,较10月回落0.7个百分点,是2020年3月以来该指标首次低于临界点。制造业PMI继续上升0.2个百分点至50.3%,维持在临界点上方,显示制造业景气延续回升势头。
结论: 基建投资景气仍较高,建筑相关的投资活动放缓或主要与去库存背景下房地产投资的暂时性回落有关。
固定收益投资策略:2024年12月转债市场研判及“十强转债”组合
权益指数持续拉锯,转债应重视低价及YTM的低回撤保护,对优质品种可适当放宽溢价率要求。建议以【105-115】元买【120-125】元卖的策略思路,并根据市场活跃资金属性,动态调整持仓板块配比。
固定收益快评:可交换私募债跟踪-私募EB每周跟踪(20241125-20241129)
本周无新增项目信息。
固定收益周报:超长债周报-买断式逆回购大幅放量,超长债量价齐升
上周超长债大幅反弹,成交活跃度大幅回升。30年国债和20年国开债期限利差极低,品种利差极低。一级发行量激增。建议关注30年国债和20年国开债。
固定收益周报:转债市场周报-权益指数持续拉锯,转债重视低价及YTM的低回撤保护
上周转债个券大多数上涨,中证转债指数全周+1.50%。建议重视低价及YTM带来的低回撤保护,对优质品种可适当放宽溢价率要求。
策略月报:ESG月度观察——ESG信披制度相继落地
11月6日,沪深北三家交易所同时出台《可持续发展报告编制指南(征求意见稿)》。国内ESG公募基金规模相较于2024年二季度增加503亿元。2024年3季度,国内ESG基金单季度资金净流入为503.1亿元。
行业与公司
- 交通运输行业周报: 集运欧线运价大涨,顺丰控股成功登陆港股。看好油运龙头、航空、快递、物流等板块。
- 传媒互联网周报: AI模型升级、谷子经济火热,看好AI应用与IP谷子行业机会。关注AIGC应用端、IP、大模型及应用环节。
- 社会服务行业双周报: 出入境政策持续优化,降温带热冰雪游及火锅消费。维持“优于大市”评级。
- 电新行业专题: 绿色甲醇发展前景分析-交通领域主流替代燃料,融合绿氢发展前景广阔。建议关注金风科技、运达股份。
- 公用环保2024年12月投资策略: 川投集团拟与四川省能源投资集团战略重组,广东省2025年电力市场交易方案出台。推荐中国广核、三峡水利、长江电力等。
金融工程
- 金融工程月报:券商金股2024年12月投资月报: 本月券商金股在电子、电力设备及新能源、机械、基础化工、医药行业配置较高。
- 金融工程快评:2024年12月沪深核心指数成分股调整冲击测算: 测算此次指数成分股调整可能带来的交易性机会。
- 金融工程日报:市场震荡走高,成交额持续回升: 市场全线上涨,成交额持续回升。机构关注汤姆猫、乐鑫科技等股票。