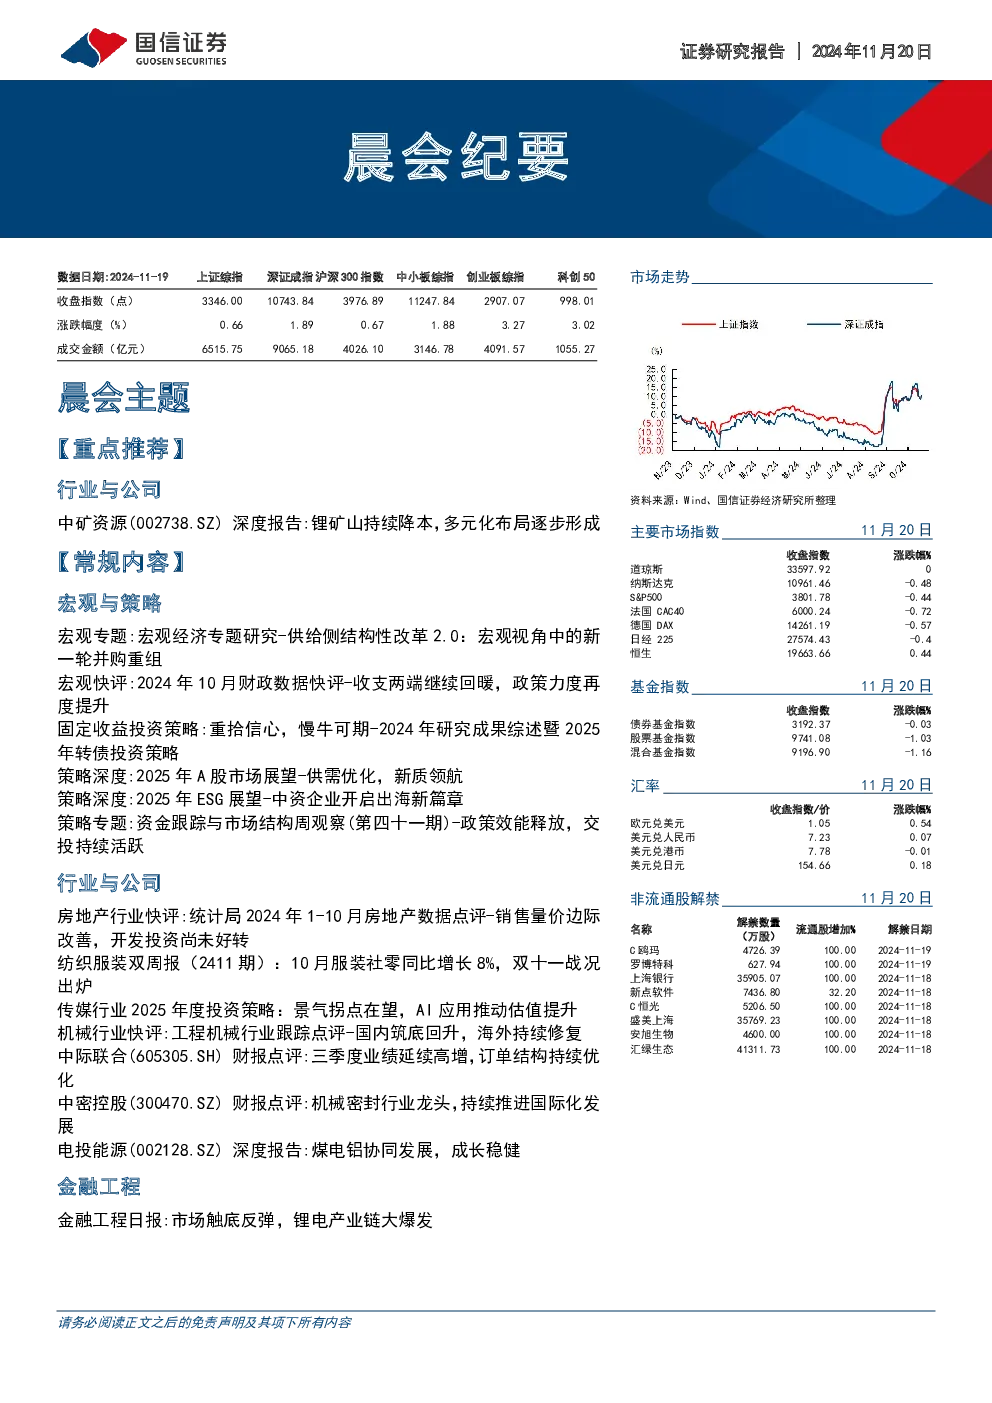
中矿资源深度报告:锂矿山持续降本,多元化布局逐步形成
铯铷盐业务:应用市场持续拓展,具有明显竞争优势。公司已布局铯盐全产业链,掌握全球80%以上铯榴石矿产和铯盐生产与供应能力,拥有行业定价权。2020-2023年公司铯铷盐业务年均复合增速约30%。
锂矿&锂盐业务:锂矿山持续降本以应对行业下行周期。资源端:加拿大Tanco矿山和津巴布韦Bikita矿山逐步投产放量,公司成为国内锂矿产量增速最快的企业之一。冶炼端:2.5万吨/年和3.5万吨/年产线均已达产,自有矿产销量大幅增长。公司通过调整产品结构、建设光伏电站等方式降本。
铜矿&铜冶炼业务:加大铜领域布局,打造新成长曲线。收购纳米比亚Tsumeb冶炼厂,该厂能处理高砷铜精矿等复杂精矿。收购Junction65%股权,其Kitumba铜矿项目目前处于待开发阶段,预计2026年形成有效产能。
投资建议:维持“优于大市”评级。预计2024-2026年营收分别为49.40/66.05/85.55亿元,同比增速-17.8%/33.7%/29.5%;归母净利润分别为7.45/13.39/18.54亿元,同比增速-66.2%/79.6%/38.5%。预计公司股票价值在44.53-48.24元之间,2025年动态市盈率在24-26倍之间,相对于目前股价有24%-34%左右空间。