登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
其他报告
/
报告详情
国信证券晨会纪要
2024-11-18
国信证券研究所
国信证券
林菁|Jade
宏观与策略
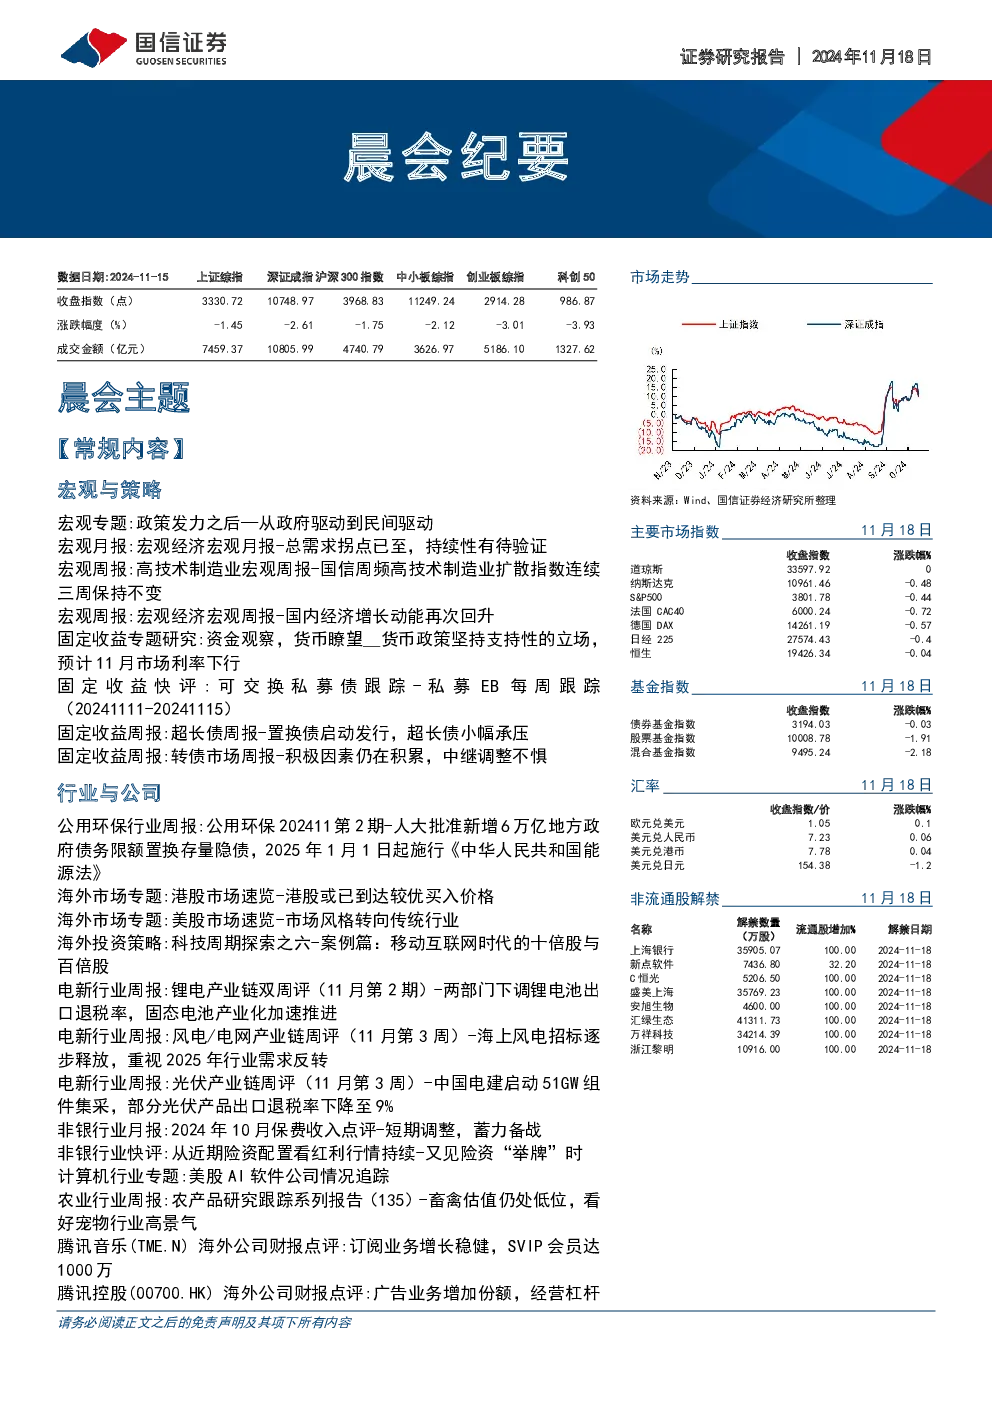
政策发力之后—从政府驱动到民间驱动
政策发力:2024年三季度以来,货币政策和财政政策力度指数双向扩张,进入双扩张区域。
政策目标:以“政府需求”撬动“民间需求”,实现“稳增长”和“总需求”的拐点。
民间需求指标:居民消费和民间投资是风向标,目前尚未观察到明显拐点。
2025年展望:政策兼具稳增长和结构改革特征,有利于后期民间需求上行,经济预期将转变。
宏观月报-总需求拐点已至,持续性有待验证
10月经济数据:工业增加值增长5.3%,社会消费品零售总额增长4.8%,固定资产投资增长3.4%,货物进出口总额增长4.6%,城镇调查失业率下降至5.0%。
总需求拐点:政策发力下,总需求拐点已至,但持续性有待验证。
持续性关键:政府需求能否撬动民间需求改善,目前民间固定资产投资增速尚未观察到拐点。
改革性政策:需要稳增长政策配合改革性、结构性政策,才能有效激发民间需求回暖。
宏观周报-高技术制造业宏观周报
高技术制造业扩散指数:连续三周保持不变,A指数为0,B指数为51.4。
分项数据:丙烯腈价格上涨,航空航天产业景气度上行;动态随机存储器价格下跌,半导体产业景气度下行。
政策动向:国家航天局正会同发改委等部门研究编制《国家民用空间基础设施中长期发展规划(2026-2035)》。
前沿动态:AMD宣布全球裁员4%,寻求在AI芯片领域获得更强立足点。
宏观周报-宏观经济宏观周报
经济动能回升:国信高频宏观扩散指数A转正,B指数小幅上行。
投资领域:房地产、基建领域景气度回升。
预测:十年期国债利率将上行,上证综合指数将下行。
CPI和PPI预测:11月CPI环比约为-0.4%,同比或小幅回升至0.4%;11月PPI环比约为0.1%,同比回升至-2.5%。
固定收益专题研究-货币政策坚持支持性的立场
海外货币市场:美联储继续降息,美债短期利率下行。
国内货币市场:10月跨过季末资金面转松,银行间和交易所回购利率季节性下行。
11月资金瞭望:货币政策坚持支持性立场,预计市场利率下行。
固定收益快评-可交换私募债跟踪
本周新增项目:浙报传媒控股集团有限公司2024年面向专业投资者非公开发行可交换公司债券项目获交易所受理,拟发行规模为15亿元。
固定收益周报-超长债周报
超长债复盘:上周超长债高位盘整,成交活跃度上升,期限利差走阔,品种利差收窄。
投资展望:30年国债和20年国开债期限利差极低,近期债市调整为主。
一级发行:上周超长债发行量较多。
风险提示:政策调整滞后,经济增速下滑。
固定收益周报-转债市场周报
上周市场:权益市场震荡回调,债市整体走强,转债个券多数下跌。
观点及策略:积极因素仍在积累,中继调整不惧,关注内需修复方向和国产替代、自主可控方向。
风险提示:政策调整滞后,经济增速下滑。
公用环保行业周报
市场回顾:公用事业指数上涨1.76%,环保指数上涨6.37%。
重要事件:人大批准新增6万亿地方政府债务限额置换存量隐债,《中华人民共和国能源法》施行。
专题研究:化债预期渐行渐近,环保企业经营状况有望改善。
投资策略:推荐核电与新能源、电力体制改革、水电、天然气、电网、火电等。
海外市场专题-港股市场速览
股价表现:恒指跌6.3%,恒生综指跌6%。
资金强度:港股通个股资金显著流出。
盈利预期:业绩预期连续下修。
投资建议:港股或已到达较优买入价格,中观持续推荐互联网、整车厂、电子、家电等。
海外市场专题-美股市场速览
价格走势:标普500跌2.1%,风格转向传统行业。
资金流向:资金中等幅度流出。
盈利预测:标普500成分股动态F12MEPS预期上升0.4%。
市盈率:银行与电信上行明显。
海外投资策略-科技周期探索之六
十倍股与百倍股:业务定位“普适”,路径多样,包括产品创新、基础设施定义、用户门槛、免费商业模式、管理能力、投资能力等。
创始人产品能力:至关重要,多数卓越的管理者都是“产品出身”。
时代成就:需要在浪潮启动前做好布局,一旦时代渗透率曲线加速,竞争对手很难翻盘。
区分公司与股票:要买得便宜,透支估值或IPO市值过高的公司不是好股票。
电新行业周报-锂电产业链双周评
固态电池:产业化持续推进,多家企业发布相关技术和产品。
特来电订单:获5.28亿元充电桩订单。
锂电池出口退税率:下调至9%。
新能源车销量:10月国内新能源车销量同比增长50%,渗透率46.8%。
锂盐价格:小幅上探,电芯报价稳定。
投资建议:关注低空经济、固态电池材料、消费电池、磷酸铁锂龙头企业、充电桩行业、电动自行车铅酸电池、高压直流继电器等。
电新行业周报-风电/电网产业链周评
风电:海上风电招标逐步释放,2025年行业需求反转可期。
电网:特高压/主网设备招标维持高位,“十五五”期间投资预计维持高位。
投资建议:风电关注塔筒/管桩龙头、海缆龙头企业、整机龙头、零部件企业;电网关注特高压、主网投资订单、电力设备出海、配电网升级改造。
电新行业周报-光伏产业链周评
产业链价格:N型硅片及电池价格持续走弱,银粉价格下跌缓解电池端成本压力。
组件出口:9月出口相对疲软,环比下滑9%。
公司公告:天合光能出售美国组件工厂资产。
行情复盘:光伏板块普遍下跌。
投资建议:关注晶澳科技、信义光能、福莱特、聚和材料、阳光电源、第一太阳能、隆基绿能、福斯特、德业股份、上能电气、爱旭股份、金博股份。
非银行业月报-2024年10月保费收入点评
保费收入:上市险企前十月实现保费收入同比增长5.7%。
产品切换:人身险预定利率切换完成,“开门红”筹备阶段。
财险保费:10月末财险“老三家”实现保费收入同比增长5.8%。
投资建议:负债端关注组合型产品策略带来的增量保险需求,资产端关注长债及高分红类资产配置。
非银行业快评-从近期险资配置看红利行情持续
险资配置:继续参与高分红、高盈利能力的优质股权资产。
红利行情:保险会适当提升权益配置比例,红利资产会结构上仍保持增长。
计算机行业专题-美股AI软件公司情况追踪
美股AI软件厂商:AppLovin股价大涨72%,全球AI应用浪潮或将来临。
风险提示:AI应用落地不及预期、市场需求不及预期、行业竞争加剧、宏观经济波动。
农业行业周报-农产品研究跟踪系列报告
农产品价格:生猪产能保持低位,看好猪价2024-2025年景气持续。
白鸡:需求有望逐步改善,看好猪鸡景气共振。
黄鸡:供给维持底部,需求逐步改善。
鸡蛋:短期价格震荡,中期供给压力仍大。
大豆、豆粕:国内供应充裕,中期盘面上行承压。
玉米:近期震荡偏弱,底部有支撑。
白糖:短期国内供强需弱,中期关注北半球天气。
橡胶:需求预期改善,价格底部不悲观。
核心观点:看好养殖低位布局,关注种业催化。
投资建议:推荐生猪、黄鸡、白鸡、动保、肉制品、饲料及宠物、种植等。
腾讯音乐(TME.N)海外公司财报点评
收入增长:24Q3总收入同比增长6.8%,在线音乐收入占比达78%。
订阅业务:24Q3订阅用户环比净增200万,付费率达20.7%。
SVIP会员:截至9月底,超过1000万的SVIP用户。
投资建议:在线音乐业务蓬勃发展,维持“优于大市”评级。
腾讯控股(00700.HK)海外公司财报点评
收入增长:2024Q3营收同比增长8.1%,主要增长由广告和游戏业务贡献。
利润提升:经调整经营利润同比增长19%,Non-IFRS归母净利润同比增长33%。
网络游戏:收入同比+13%,关注长青游戏。
营销服务:视频号营销服务收入同比增长超过60%。
投资建议:公司的高质量业务持续发展为利润的持续提升提供潜力,维持“优于大市”评级。
京东集团-SW(09618.HK)海外公司财报点评
收入稳健增长:本季度收入同比增长5.1%,零售收入同比增长6.1%。
利润表现亮眼:non-GAAP净利润132亿元,non-GAAP净利率5.1%。
股东回报:9月季度回购3100万股普通股,总额约3.9亿美元。
投资建议:维持“优于大市”评级。
阿里健康(00241.HK)海外公司财报点评
收入利润稳健增长:FY2025H1营业收入同比增长10%。
平台业务:电商平台服务收入同比增长68%。
利润提升:经调整净利率从去年同期5.0%上升为6.8%。
投资建议:维持“优于大市”评级。
阿里巴巴-W(09988.HK)海外公司财报点评
整体表现:2QFY2025实现营业收入同比增长5%。
淘天集团:收入增长平淡,将持续在商家和用户端投入。
云计算:AI收入快速增长,带动业务利润率显著提升。
投资建议:维持“优于大市”评级。
宝胜国际(03813.HK)海外公司财报点评
第三季度收入下滑:同比下滑11%至40.0亿元。
利润改善:归母净利润同比+40.0%至0.1亿元。
全渠道表现:线上全渠道收入增长13%,抖音平台表现突出。
投资建议:看好短期盈利改善,及中长期增长动能持续性,维持“优于大市”评级。
金融工程
金融工程专题报告-海外资管机构月报
10月美国ETF资金流入超1200亿元。
头部资管机构:Top10资管机构旗下开放式基金资金净流入,iShares净流入最多,达339亿美元。
金融工程周报-热点追踪周报
市场新高趋势:计算机、通信、电子、建筑、交通运输行业指数距离250日新高较近。
平稳创新高股票:科技、制造板块创新高股票数量最多。
金融工程周报-多因子选股周报
低波因子表现出色,三大指增组合本周均跑赢基准。
金融工程周报-主动量化策略周报
超预期精选组合年内排名主动股基前5%。
金融工程周报-港股投资周报
港股精选组合年内上涨20.45%,相对恒生指数超额6.50%。
金融工程周报-基金周报
上证180指数优化编制规则,创业板50ETF扩容。
金融工程日报-午后市场单边下行,传媒板块逆势走强
市场表现:上证50指数表现较好,板块指数中北证50指数表现较好。
市场情绪:75只股票涨停,59只股票跌停。
市场资金流向:两融余额为18462亿元。
折溢价:ETF溢价较多的是深证100ETF华安,折价较多的是中银证券500ETF。
机构关注与龙虎榜:百济神州-U被127家机构调研,机构专用席位净流入较多的股票是蓝海华腾、和而泰等。
市场数据
沪深港通资金流入流出Top10
你可能感兴趣
国信证券晨会纪要
国信证券
2024-07-24
国信证券晨会纪要
国信证券
2024-04-24
国信证券晨会纪要
国信证券
2023-09-27
国信证券晨会纪要
国信证券
2023-09-28
国信证券晨会纪要
国信证券
2023-10-09
国信证券晨会纪要
国信证券
2023-09-26
国信证券晨会纪要
国信证券
2023-10-23
国信证券晨会纪要
国信证券
2023-10-13
国信证券晨会纪要
国信证券
2023-10-12
国信证券晨会纪要
国信证券
2023-12-26