市场表现
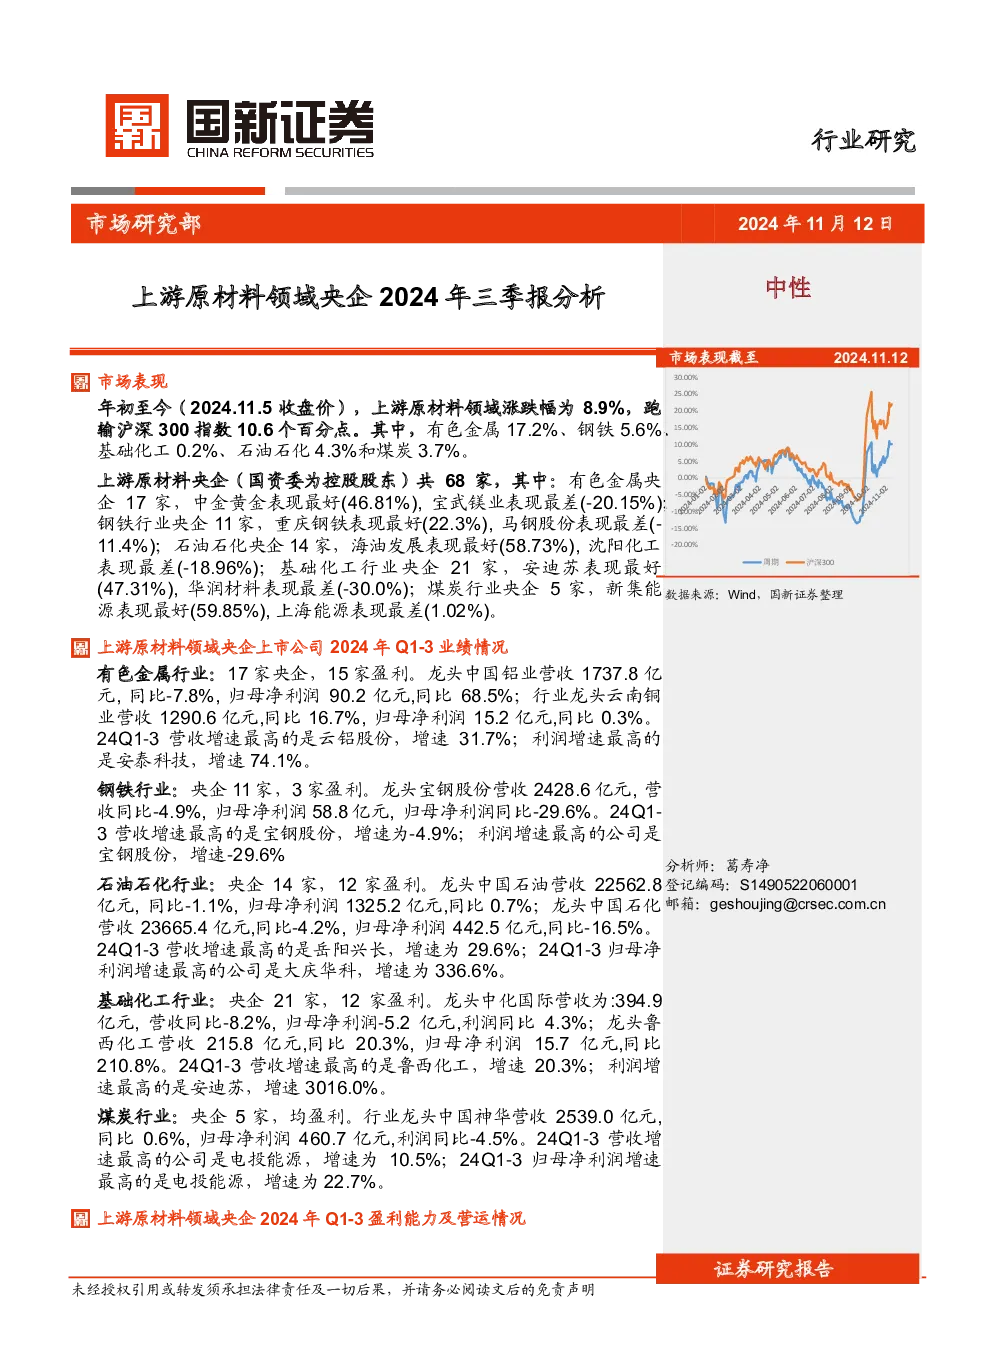
2024年初至今,上游原材料领域涨跌幅为8.9%,跑输沪深300指数10.6个百分点。其中,有色金属表现最好(17.2%),基础化工表现最差(0.2%)。上游原材料央企共68家,各行业表现如下:
- 有色金属:中金黄金表现最好(46.81%),宝武镁业最差(-20.15%)。
- 钢铁:重庆钢铁表现最好(22.3%),马钢股份最差(-11.4%)。
- 石油石化:海油发展表现最好(58.73%),沈阳化工最差(-18.96%)。
- 基础化工:安迪苏表现最好(47.31%),华润材料最差(-30.0%)。
- 煤炭:新集能源表现最好(59.85%),上海能源最差(1.02%)。
业绩表现
- 有色金属:17家央企中15家盈利,中国铝业营收1737.8亿元(-7.8%),净利润90.2亿元(+68.5%);云铝股份营收增速最高(31.7%),安泰科技利润增速最高(74.1%)。
- 钢铁:11家央企中3家盈利,宝钢股份营收2428.6亿元(-4.9%),净利润58.8亿元(-29.6%)。
- 石油石化:14家央企中12家盈利,中国石油营收22562.8亿元(-1.1%),净利润1325.2亿元(+0.7%);岳阳兴长营收增速最高(29.6%),大庆华科利润增速最高(336.6%)。
- 基础化工:21家央企中12家盈利,中化国际营收394.9亿元(-8.2%),净利润-5.2亿元(+4.3%);鲁西化工营收增速最高(20.3%),安迪苏利润增速最高(3016.0%)。
- 煤炭:5家央企均盈利,中国神华营收2539.0亿元(+0.6%),净利润460.7亿元(-4.5%);电投能源营收增速最高(10.5%),利润增速最高(22.7%)。
运营情况
- 有色金属:ROE最高(株冶集团14.89%),毛利率提升最多(中国铝业3.9%),净利率提升最多(中国铝业3.76%),资产负债率下降最多(株冶集团-7.93%)。
- 钢铁:ROE最高(宝钢股份2.95%),毛利率提升最多(新兴铸管-0.39%),净利率提升最多(太钢不锈-0.21%),资产负债率下降最多(钒钛股份-2.35%)。
- 石油石化:ROE最高(中国海油16.84%),毛利率提升最多(沈阳化工5.83%),净利率提升最多(中国海油3.96%),资产负债率下降最多(岳阳兴长-16.2%)。
- 基础化工:ROE最高(扬农化工10.23%),毛利率提升最多(安迪苏11.08%),净利率提升最多(英力特19.83%),资产负债率下降最多(沧州大化-9.27%)。
- 煤炭:ROE最高(电投能源13.57%),毛利率提升最多(电投能源3.4%),净利率提升最多(电投能源3.15%),资产负债率下降最多(电投能源-5.15%)。
“一利五率”指标
- 有色金属:利润增速30.42%,ROE提升1.84个百分点,资产负债率下降,营业现金比率下降,全员劳动生产率上升。
- 钢铁:利润增速-193.59%,ROE转为负值,资产负债率上升,营业现金比率和全员劳动生产率下降。
- 石油石化:利润增速3.23%,ROE9.07%,资产负债率下降,营业现金比率和全员劳动生产率上升。
- 基础化工:利润增速-3.15%,ROE2.34%,资产负债率上升,营业现金比率和全员劳动生产率上升。
- 煤炭:利润增速-6.34%,ROE10.7%,资产负债率下降,营业现金比率上升,全员劳动生产率下降。
产业控制力
- 有色金属:央企占比较低(15-20%),盈利占比19.13%,产业控制力较低。
- 钢铁:央企占比较高(39.5%),盈利占比-90.5亿元,产业控制力较强。
- 石油石化:央企占比较高(86.52%),盈利占比96.54%,产业控制力强。
- 基础化工:央企占比较低(10%),盈利占比3.93%,产业控制力弱化。
- 煤炭:央企占比较高(40.52%),盈利占比56.45%,产业控制力较强。
投资建议
- 有色金属:央企业绩较好,盈利能力提升,但产业控制力低。关注美联储降息节奏和全球经济衰退预期,高贝塔行业有望受益。
- 钢铁:央企整体业绩较差,但产业控制力强。预计受益政策刺激,估值修复较多。
- 石油石化:央企垄断地位,关注行业龙头(中国石油、中国石化),高增长机会(岳阳兴长、大庆华科),优选ROE和毛利率提升公司(中国海油、沈阳化工),关注资产负债率下降公司(岳阳兴长)。
- 基础化工:行业整体下滑,央企表现不佳,优选行业龙头(鲁西化工、安迪苏),谨慎投资。
- 煤炭:央企均盈利,关注电投能源,作为红利、周期、央企属性资产,较受长期资金青睐。
风险提示
经济增长不及预期,海外经济、政策及地缘政治风险,市场竞争加剧。