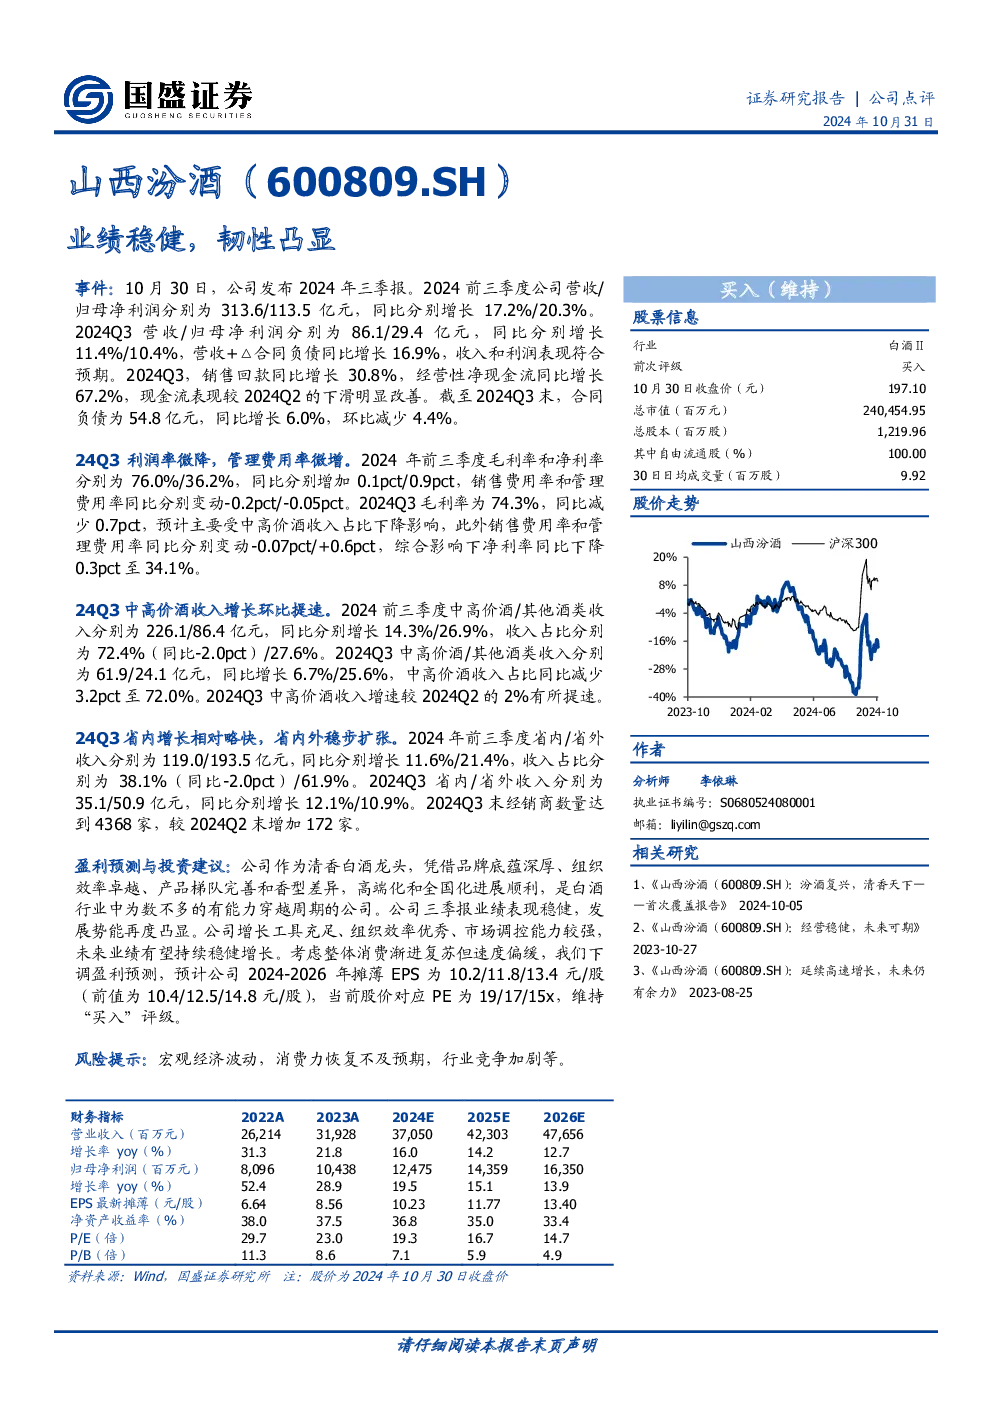
核心观点与关键数据
业绩表现:
2024年前三季度,山西汾酒营收313.6亿元,同比增长17.2%;归母净利润113.5亿元,同比增长20.3%。Q3营收86.1亿元,同比增长11.4%;归母净利润29.4亿元,同比增长10.4%。销售回款同比增长30.8%,经营性净现金流同比增长67.2%,现金流表现显著改善。截至Q3末,合同负债54.8亿元,同比增长6.0%,环比减少4.4%。
利润率与费用:
前三季度毛利率76.0%,净利率36.2%,同比分别提升0.1pct和0.9pct。Q3毛利率74.3%,同比减少0.7pct,主要受中高价酒收入占比下降影响;销售费用率和管理费用率同比分别变动-0.07pct/+0.6pct,综合导致净利率下降0.3pct至34.1%。
产品结构:
前三季度中高价酒收入226.1亿元,同比增长14.3%,占比72.4%(同比-2.0pct);其他酒类收入86.4亿元,同比增长26.9%,占比27.6%。Q3中高价酒收入61.9亿元,同比增长6.7%,占比72.0%(同比-3.2pct),增速较Q2提速。
区域扩张:
前三季度省内/省外收入分别为119.0/193.5亿元,同比增长11.6%/21.4%,占比38.1%/61.9%(省内占比同比-2.0pct)。Q3省内/省外收入分别为35.1/50.9亿元,同比增长12.1%/10.9%。Q3末经销商数量达4368家,较Q2末增172家。
盈利预测与投资建议:
公司作为清香白酒龙头,高端化和全国化进展顺利,具备穿越周期能力。三季报业绩稳健,增长工具充足、组织效率优秀。下调2024-2026年摊薄EPS至10.2/11.8/13.4元/股,对应PE为19/17/15x,维持“买入”评级。
风险提示:
宏观经济波动、消费力恢复不及预期、行业竞争加剧等。
财务指标概览
| 指标 | 2022A | 2023A | 2024E | 2025E | 2026E |
|--------------------|-------|-------|-------|-------|-------|
| 营业收入(亿元) | 262.1 | 319.3 | 370.5 | 423.0 | 476.6 |
| 归母净利润(亿元) | 80.96 | 104.4 | 124.8 | 143.6 | 163.8 |
| EPS(元/股) | 6.64 | 8.56 | 10.23 | 11.77 | 13.40 |
| P/E(倍) | 29.7 | 23.0 | 19.3 | 16.7 | 14.7 |
估值与评级
- 当前股价对应PE为19倍(2024年EPS预测10.2元/股)。
- 投资评级:买入(维持)。
- 股票信息:行业白酒II,前次评级买入,10月30日收盘价197.10元,总市值2404.55亿元,总股本1219.96百万股。