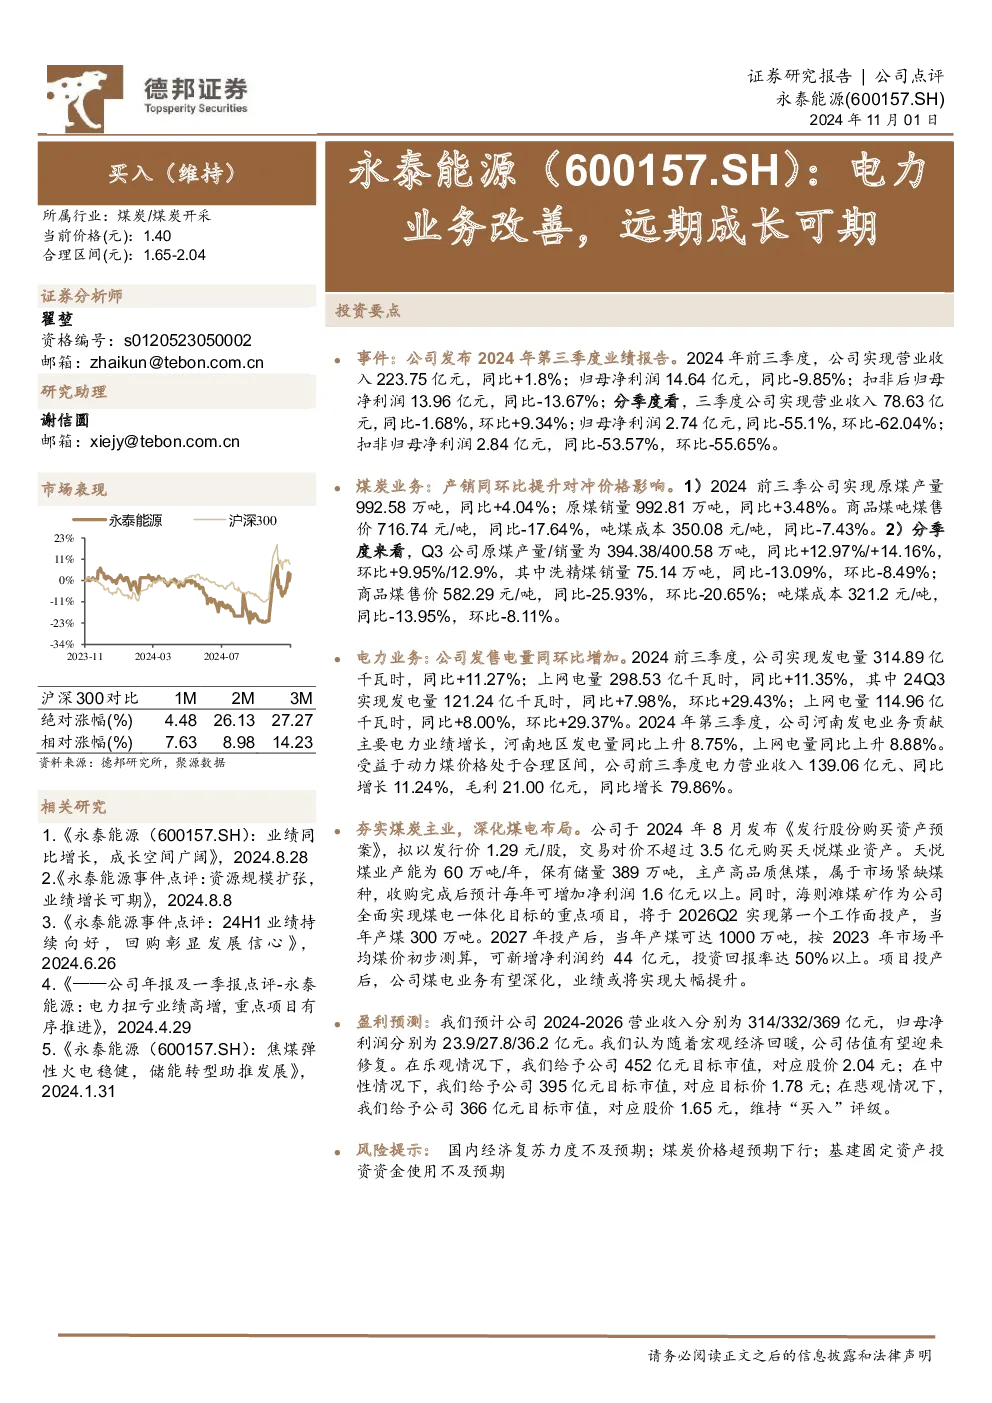
2024年前三季度,公司实现营业收入223.75亿元(同比+1.8%),归母净利润14.64亿元(同比-9.85%),扣非后归母净利润13.96亿元(同比-13.67%)。分季度看,三季度营业收入78.63亿元(同比-1.68%,环比+9.34%),归母净利润2.74亿元(同比-55.1%,环比-62.04%),扣非归母净利润2.84亿元(同比-53.57%,环比-55.65%)。
煤炭业务:产销同环比提升对冲价格影响。前三季原煤产量992.58万吨(同比+4.04%),销量992.81万吨(同比+3.48%),商品煤吨煤售价716.74元/吨(同比-17.64%),吨煤成本350.08元/吨(同比-7.43%)。Q3原煤产量/销量394.38/400.58万吨(同比+12.97%/+14.16%,环比+9.95%/12.9%),洗精煤销量75.14万吨(同比-13.09%,环比-8.49%),商品煤售价582.29元/吨(同比-25.93%,环比-20.65%),吨煤成本321.2元/吨(同比-13.95%,环比-8.11%)。
电力业务:公司发售电量同环比增加。前三季发电量314.89亿千瓦时(同比+11.27%),上网电量298.53亿千瓦时(同比+11.35%)。Q3发电量121.24亿千瓦时(同比+7.98%,环比+29.43%),上网电量114.96亿千瓦时(同比+8.00%,环比+29.37%)。河南地区贡献主要增长。前三季电力营业收入139.06亿元(同比增长11.24%),毛利21.00亿元(同比增长79.86%),受益于动力煤价格处于合理区间。
战略布局:公司夯实煤炭主业,深化煤电布局。拟收购天悦煤业(产能60万吨/年,主产高品质焦煤,预计每年增净利润1.6亿元以上)。海则滩煤矿预计2026年Q2投产(当年产煤300万吨),2027年达产(年产1000万吨,预计新增净利润约44亿元,IRR超50%)。项目投产后,煤电业务有望深化,业绩或将实现大幅提升。
盈利预测:预计2024-2026年营业收入分别为314/332/369亿元,归母净利润分别为23.9/27.8/36.2亿元。随着宏观经济回暖,公司估值有望迎来修复。目标市值(乐观/中性/悲观):452/395/366亿元,对应股价(2.04/1.78/1.65元),维持“买入”评级。
风险提示:国内经济复苏力度不及预期;煤炭价格超预期下行;基建固定资产投资资金使用不及预期。