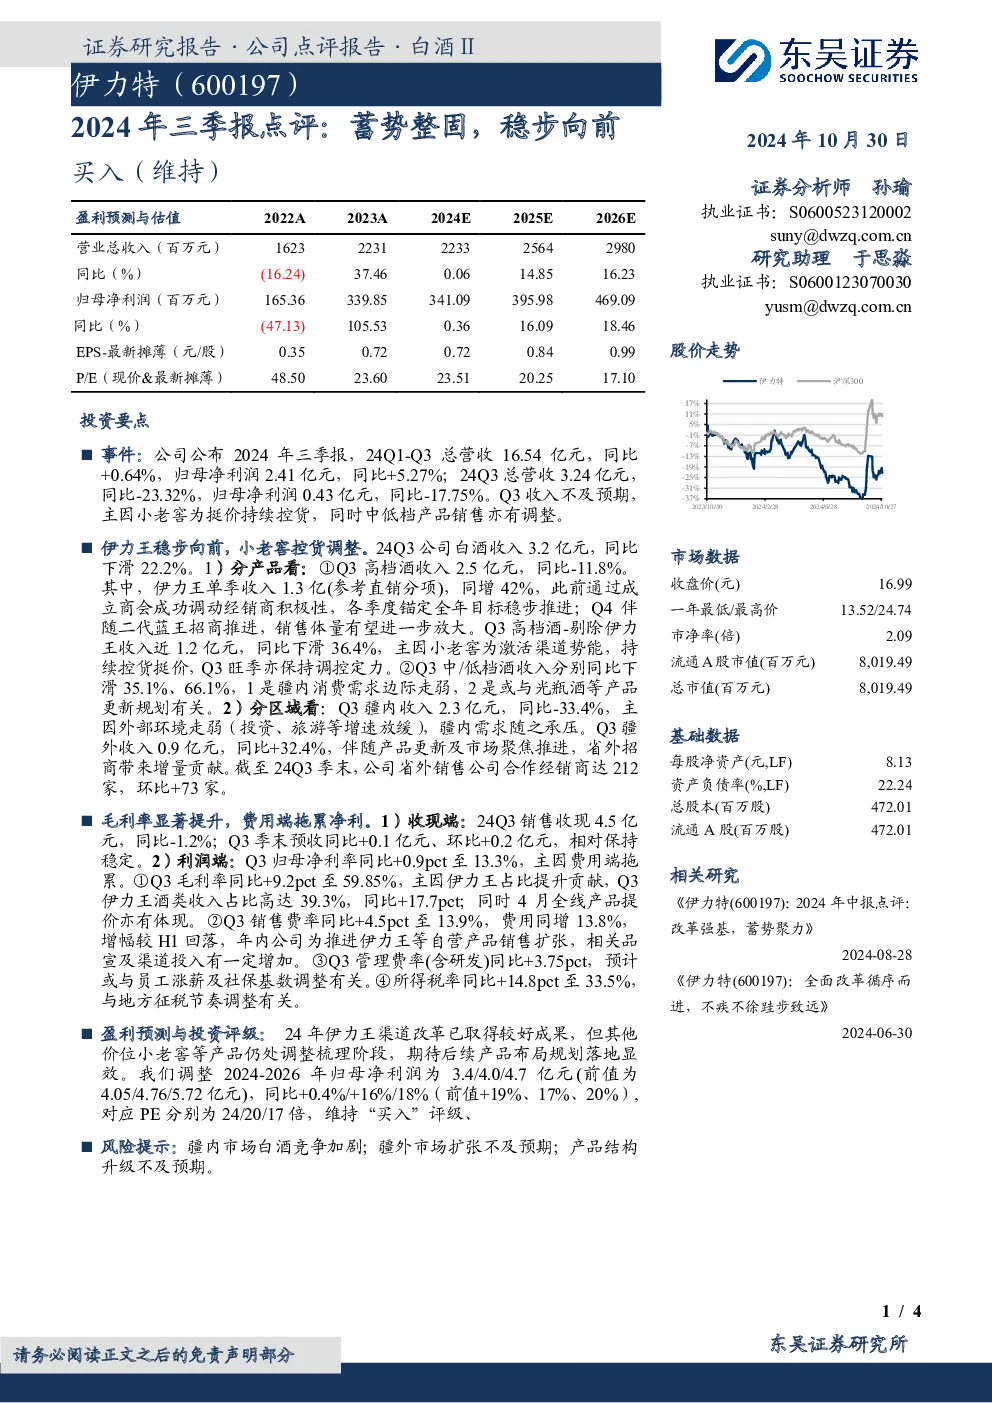
核心观点与关键数据:
- 整体业绩: 公司2024年Q1-Q3总营收16.54亿元,同比+0.64%;归母净利润2.41亿元,同比+5.27%。Q3单季营收3.24亿元,同比-23.32%;归母净利润0.43亿元,同比-17.75%。Q3收入不及预期,主因小老窖为挺价持续控货,同时中低档产品销售亦有调整。
- 白酒业务:
- Q3白酒收入3.2亿元,同比下滑22.2%。
- 高档酒:剔除伊力王收入后同比下滑36.4%。伊力王单季收入1.3亿元(参考直销分项),同比+42%,得益于商会机制调动经销商积极性,Q4随二代蓝王招商推进,销售体量有望放大。小老窖为激活渠道势能持续控货挺价。
- 中/低档酒:收入分别同比下滑35.1%、66.1%,主因疆内消费需求边际走弱,或与光瓶酒等产品更新规划有关。
- 区域分布:Q3疆内收入2.3亿元,同比-33.4%,主因外部环境走弱;疆外收入0.9亿元,同比+32.4%,省外招商带来增量贡献。截至Q3季末,省外合作经销商达212家,环比+73家。
- 毛利率与费用:
- Q3毛利率同比+9.2pct至59.85%,主因伊力王占比提升及产品提价。
- Q3销售费率同比+4.5pct至13.9%,费用同增13.8%,年内为推进伊力王等自营产品销售扩张,相关投入增加。
- Q3管理费率(含研发)同比+3.75pct,预计与员工涨薪及社保基数调整有关。
- Q3所得税率同比+14.8pct至33.5%,与地方征税节奏调整有关。
- Q3归母净利率同比+0.9pct至13.3%,主要受费用端拖累。
- 收现与预收: Q3销售收现4.5亿元,同比-1.2%;Q3季末预收同比+0.1亿元、环比+0.2亿元,相对稳定。
研究结论:
- 公司2024年伊力王渠道改革已取得较好成果,销售表现突出。但其他价位小老窖等产品仍处调整梳理阶段。
- 公司积极控货挺价,毛利率显著提升。
- 费用端(尤其是销售费用)有所增长,对净利润产生一定拖累。
- 疆外市场扩张带来增量,但疆内市场承压。
- 维持2024-2026年归母净利润预测为3.4/4.0/4.7亿元(前值4.05/4.76/5.72亿元),同比+0.4%/+16%/18%,对应PE分别为24/20/17倍。
- 维持“买入”评级。
风险提示:
- 疆内市场白酒竞争加剧。
- 疆外市场扩张不及预期。
- 产品结构升级不及预期。