-
LPR与货币政策
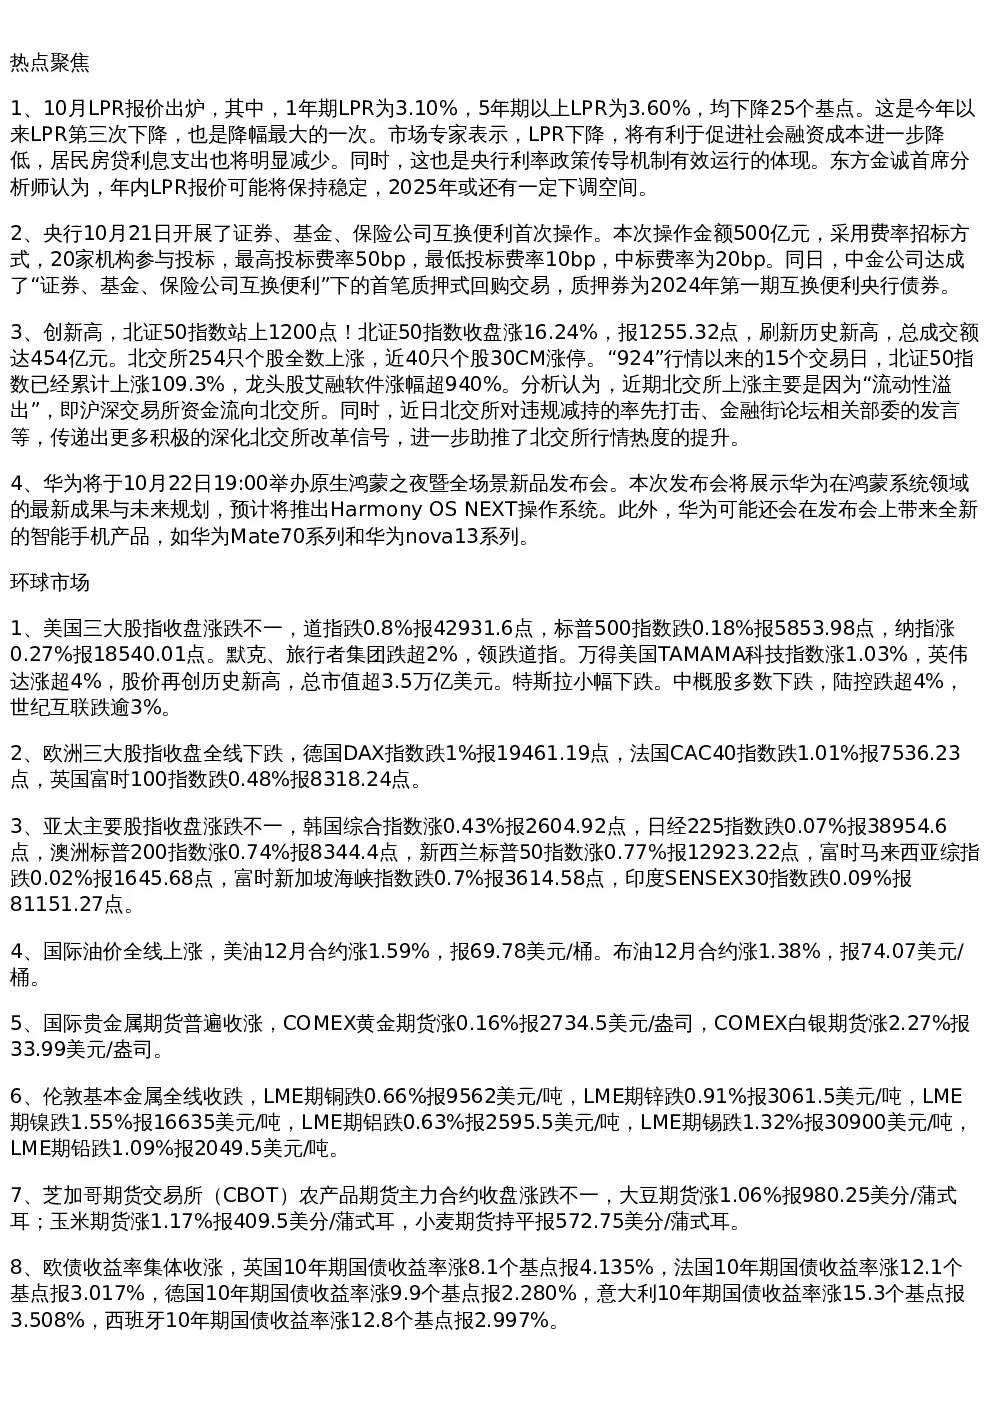
- 10月LPR报价均下降25个基点(1年期3.10%,5年期以上3.60%),为年内第三次下调且降幅最大,有利于降低社会融资成本和居民房贷利息,体现央行政策传导机制有效性。东方金诚预计年内LPR将保持稳定,2025年或仍有下调空间。
- 央行开展500亿元证券、基金、保险公司互换便利操作,费率招标中标利率20bp,并促成首笔质押式回购交易。
-
北交所与资本市场
- 北证50指数站上1200点(涨16.24%),刷新历史新高,成交额454亿元,北交所254只个股全数上涨,近40只个股30CM涨停。指数累计上涨109.3%,艾融软件涨超940%。
- 主因“流动性溢出”(沪深资金流向北交所),叠加北交所打击违规减持、金融街论坛积极信号等助推行情。
-
华为鸿蒙系统与新品发布
- 华为计划10月22日发布Harmony OS NEXT操作系统,或推出Mate70系列、nova13系列等智能手机新品。
-
环球市场动态
- 美股涨跌不一(道指跌0.8%,纳指涨0.27%),英伟达涨超4%创历史新高,特斯拉微跌;中概股多数下跌(陆控跌超4%)。
- 欧洲三大股指全线下跌(德国DAX跌1%)。亚太市场分化(韩国综指涨0.43%,日经225跌0.07%)。
- 国际油价上涨(美油涨1.59%至69.78美元/桶),贵金属期货普涨(黄金涨0.16%,白银涨2.27%),基本金属全线下跌(铜跌0.66%)。
- 欧美债券收益率集体收涨(美债10年期涨11.3%至4.205%),美元指数涨0.51%报103.99,非美货币普遍下跌。
-
宏观政策与经济
- 中共中央、国务院发布意见,力争2035年培养2000名大国工匠,提高产业工人收入,探索年薪制等激励措施。
- 央行开展2089亿元7天期逆回购(利率1.50%),有427亿元逆回购到期。
- 中韩经济合作交流会深化高端制造、数字经济等领域合作。
- 广东省推动“百县千镇万村高质量发展工程”改革,加快专项债发行与项目落地,四季度固定资产投资增速有望加快。
-
国内股市表现
- A股三大指数小幅收涨(上证指数涨0.2%,深证成指涨1.09%),北证50创历史新高(涨16.24%),科创50涨2.22%。
- 恒生指数跌1.57%,恒生科技指数跌2.37%(博彩股、科技股走弱)。
- 三季报业绩预告显示83%公司预喜,保险、畜牧业、半导体等行业景气度提升。
- 深交所ETF规模达8484.99亿元,广东证监局要求主要指数成分股制定市值管理计划。
- 中证协启动券商数字化能力评估,四大行及招商、中信银行落地股票回购增持贷款业务,国有大行优先支持沪深300、科创50权重股股东。
-
金融与楼市动态
- 多家股份行跟进下调存款挂牌利率(活期降5bp至0.10%,定期降25bp)。
- 香港金管局发布“可持续金融行动计划”,证监会推出基金简易通。
- 百亿量化私募布局中证A500指数,首只赴沙特上市港股ETF上市。
- 湖南常德、辽宁鞍山推出楼市新政(契税补贴50%、降首付至15%)。5年期LPR下调推动全国多数城市房贷利率进入“2”字头。
-
产业与海外动态
- 全国发电装机容量同比增长14.1%(光伏增48.3%,风电增19.8%)。
- 国家能源局通报分布式光伏并网问题,首张零碳能源消费凭证发放。
- 广东计划2030年打造千亿级光芯片产业集群。
- 美联储卡什卡利倾向放缓降息步伐,欧洲央行或12月降息。
- 日本二手智能手机销量连续六年创新高,预计2028年达438万台。
- 埃尼集团计划出售生物甲烷业务,强生泽倍珂获批上市。中信资本收购麦当劳中国52%股份。
-
商品市场
- 商品期货夜盘能源化工品上涨(纯碱涨4.01%),黑色系下跌(铁矿石跌1.57%)。
- 基本金属多数收跌(沪锌跌1.72%),沪银涨1.53%。
- 上海黄金交易所提示贵金属价格波动风险,花旗上调3个月金价预测至2800美元/盎司。
- 国产碳酸锂价格连跌7日创1个月新低(7.35万元/吨)。
- 波罗的海干散货指数连续五日下跌。