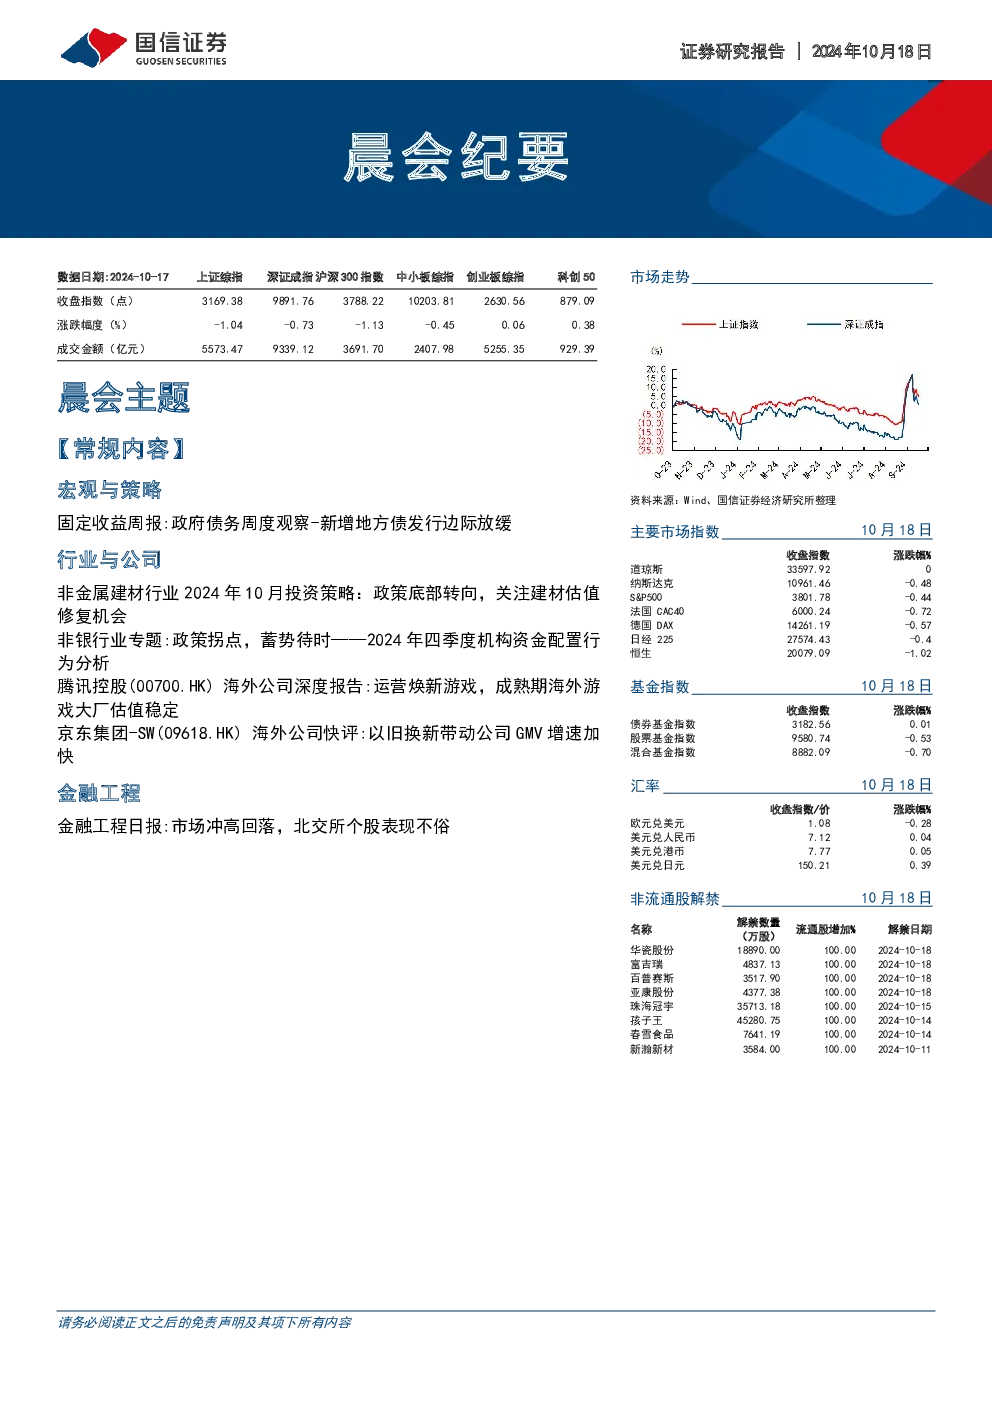
- 宏观与策略:固定收益周报显示,新增地方债发行边际放缓,国债净融资进度加快。财政部表示将加大化债力度,并可能提升明年财政赤字率。基建投资增速环比走弱,但专项债发行规模再创年内新高,预计将推动形成更多实物工作量。
- 行业与公司:非金属建材行业投资策略建议关注政策底部转向和建材估值修复机会。9月建材板块显著上涨,政策利好提振市场信心。短期需求恢复有限,关注供给端变化,水泥、玻璃、玻纤等板块短期价格走势各异。投资建议关注成长性强的消费建材龙头和需求预期好转、供给边际改善的龙头标的。
- 非银行业专题:政策拐点,蓄势待时。货币和财政政策双向奔赴,提振资本市场信心。居民财富阶段性出现“股债跷跷板”效应,ETF扩张显著,银行理财面临赎回压力。银行理财加大多资产策略研发正逢其时,指数投资或成为未来主要入市途径。
- 海外公司深度报告:腾讯控股海外游戏现状依靠收购子公司和合作开发游戏。Supercell等子公司通过增加运营促活商业化变现,但存在不确定性。腾讯游戏积极调整,推出春笋计划,增加对新机会的研发投入。成熟期海外游戏大厂估值稳定,具备多品类矩阵和长青IP的游戏大厂长期竞争份额较稳固。
- 海外公司快评:京东集团受益于以旧换新国家补贴政策,预计将显著提升GMV增速。维持优于大市评级,目标价162-194港币。
- 金融工程:市场冲高回落,北交所个股表现不俗。中证2000指数、北证50指数、中证500成长指数表现较好。机构关注博思软件、中科创达等股票,机构专用席位净流入较多的股票包括经纬辉开、金地集团等。
- 市场数据:商品期货中黄金、白银等价格上涨,螺纹钢价格下跌。近期非流通股解禁明细包括富吉瑞、华瓷股份等公司。全球证券市场统计显示,道琼斯工业平均指数、纳斯达克综合指数等主要指数涨跌幅各异。