核心观点与关键数据
-
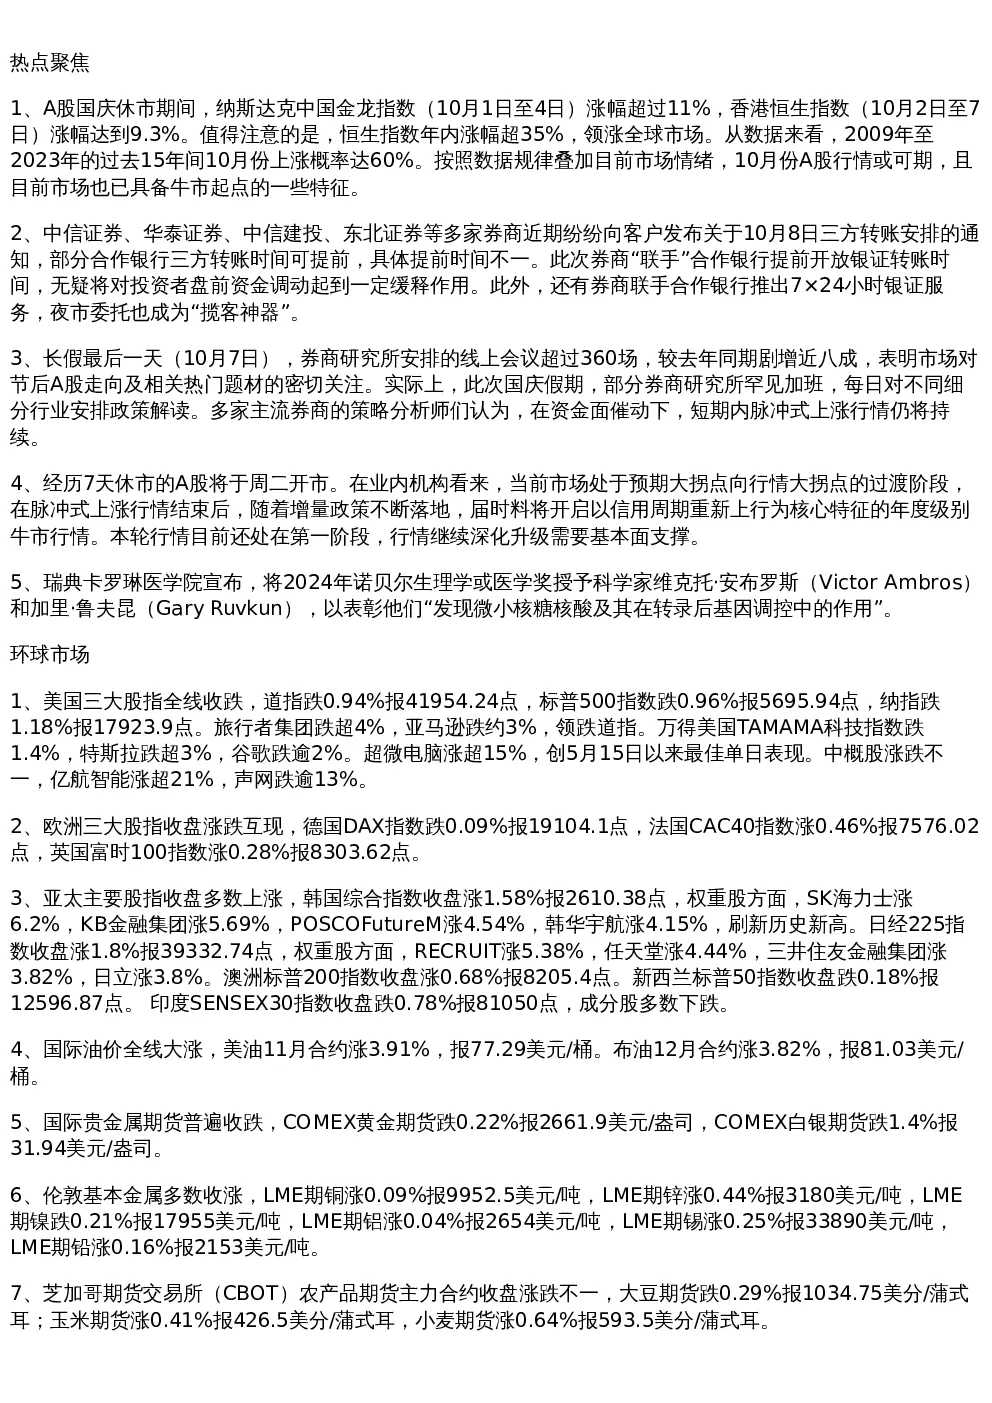
A股市场展望
- 国庆假期期间,纳斯达克中国金龙指数上涨11.3%,恒生指数上涨9.3%,恒生指数年内涨幅超35%,领涨全球。
- 10月份A股上涨概率达60%,叠加市场情绪,10月行情或可期。
- 多家券商认为A股处于预期大拐点向行情大拐点的过渡阶段,脉冲式上涨短期内仍将持续,未来将开启以信用周期重新上行为核心特征的年度级别牛市行情。
-
券商与开户动态
- 多家券商提前开放银证转账时间,缓解盘前资金调动压力,并推出7×24小时银证服务。
- 国庆假期线上会议超360场,市场对节后A股走向关注度高。
- 假期开户量创历史新高,上交所调整指定交易申报时间以应对开户量激增。
-
外资机构观点
- 高盛上调MSCI中国目标市盈率至12倍,并将沪深300指数年底目标调升至4600点。
- 美银交易台显示,全球投资者通过港股及A股基础产品抢先布局。
-
市场资金流向
- 9月24日至9月30日,股票型ETF净流入1149.15亿元,境内ETF规模首次突破3万亿元。
- 近2000家A股上市公司实施回购,回购金额超1300亿元,药明康德回购额居首达30亿元。
-
环球市场表现
- 美股三大股指全线下跌,道指跌0.94%,标普500跌0.96%,纳指跌1.18%。
- 欧洲三大股指涨跌互现,德国DAX微跌,法国CAC40涨0.46%。
- 亚太市场多数上涨,韩国综指涨1.58%,日经225涨1.8%。
- 国际油价大涨,美油11月合约涨3.91%,布油12月合约涨3.82%。
- 国际贵金属期货普遍收跌,黄金期货跌0.22%,白银期货跌1.4%。
-
宏观政策与经济数据
- 国务院港澳办推出促进金融市场互联互通等六项政策。
- 全国铁路国庆假期发送旅客1986万人次,创历史新高。
- 9月货运物流有序运行,铁路货运量环比增1.7%,港口吞吐量环比降6.57%。
- 国家数据局否认发布“个人数据资产确权凭证”相关文件。
-
行业与板块动态
- 券商板块9月累计涨幅37.38%,港股中资券商股涨超70%。
- 港股芯片股爆发,资金做多热情高涨,半导体行业或迎重新估值。
- 楼市多地销量增长,北京新房认购量翻倍,深圳新房成交大涨979%。
- 海南东方市取消购房资格审核及转让年限限制。
- 国庆档票房突破21亿,《志愿军:存亡之战》等影片位列前五。
-
国际事件与市场情绪
- 日本央行上调2个地区评估,各地区经济温和复苏,企业普遍要求提高工资。
- 欧洲央行管委维勒鲁瓦称十月份“很可能”降息。
- 印度股市遭遇全球基金最大规模抛售,10月3日净卖出印度股票18.5亿美元。
- 苹果计划10月28日发布Apple Intelligence,11月1日推出新款M4 Mac和iPad Mini 7。
- 英国石油公司放弃2030年减产目标,计划增加中东和墨西哥湾投资。
-
债券与外汇市场
- 伯克希尔哈撒韦推介日元债券,期限3-30年不等。
- 中国9月末外汇储备规模33164亿美元,较8月末上升282亿美元。
- 离岸人民币期货9月成交量创历史新高,日均成交量4567手合约。
- 日本9月外汇储备12549亿美元,财务大臣加藤胜信称需关注日元贬值影响。
- 瑞士9月外汇储备7155.81亿瑞郎。