黄金
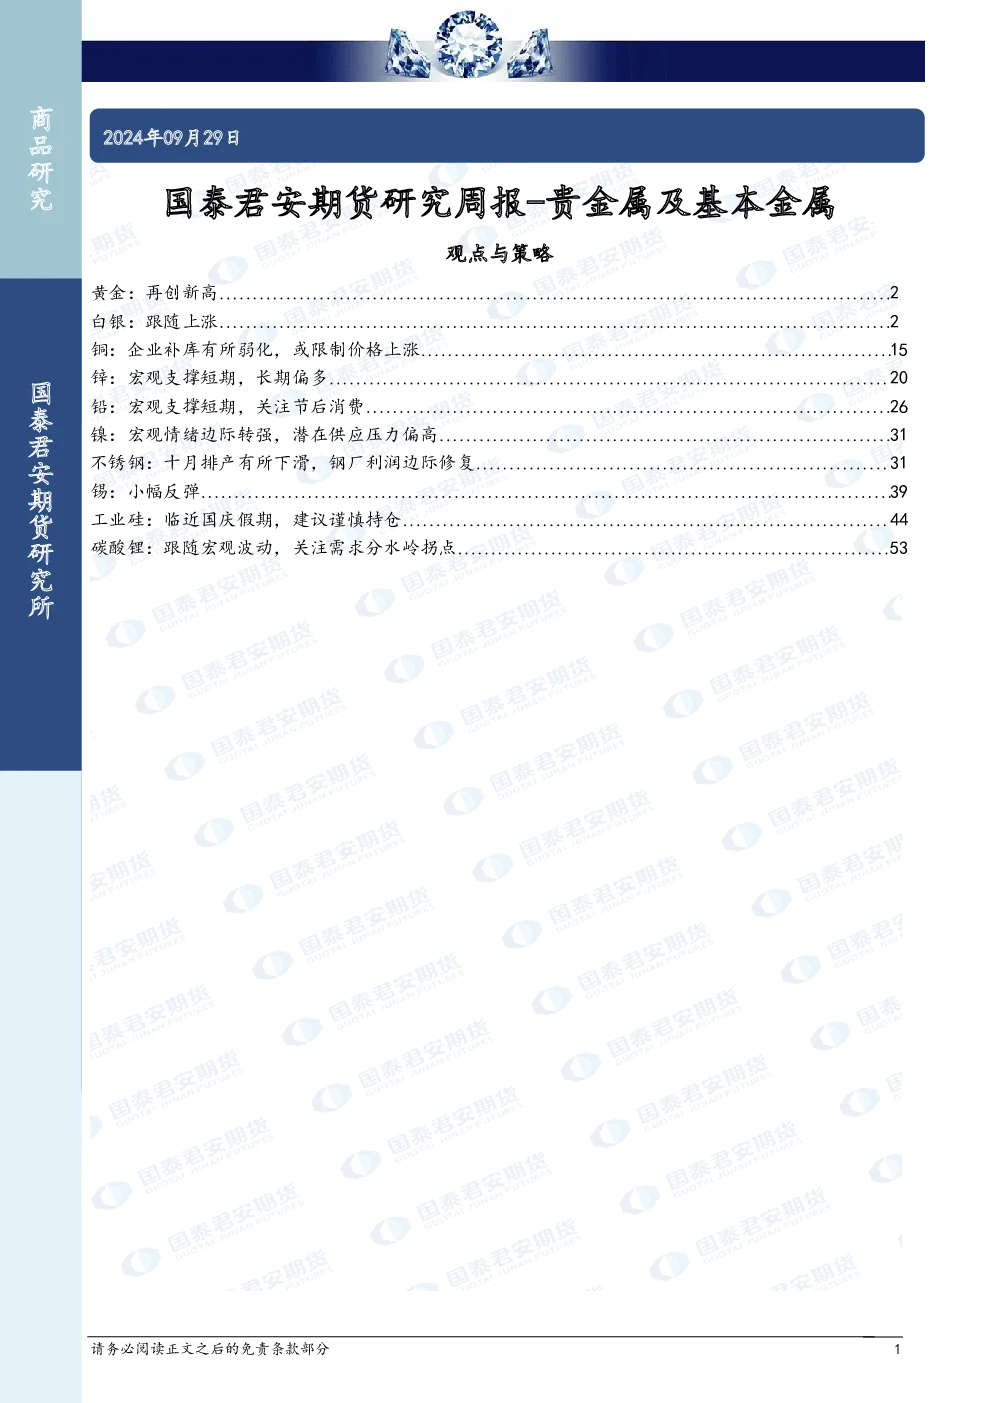
- 观点: 黄金再创新高,强势行情下关注趋势突破能为黄金打开的上涨空间。白银表现更强,或有望持续突破前高。
- 关键数据: Comex黄金再创新高,达到2651美元/盎司;内盘黄金盘升至前高593.92元/克。
- 逻辑: FOMC会议美联储选择宽松的货币政策+鹰派的前瞻指引,点阵图给出2年250bp的降息幅度,让黄金即便站在2600以上的高位,依旧能再度打开想象空间。通胀预期层面考虑,核心通胀韧性缓解了市场对于美国经济的下行担忧,使得商品回升,带动黄金商品属性下的上涨。
铜
- 观点: 铜价走势偏强,但企业补库动力减弱或限制价格上涨空间。
- 关键数据: 美国美联储降息50BP,年内大幅降息的预期依然较强;国内电网等投资逐步落地,电线电缆和铜杆订单增加明显。
- 逻辑: 宏观提升市场风险情绪,中国金融为主题的新闻发布会发布系列重磅政策,加码宽松支持经济,明显提振投资者信心。但铜价走高后,下游企业补库动力有所减弱,且预计假期中铜材企业开工率将下降。
锌
- 观点: 短期宏观情绪支撑,中长期逢低偏多思路对待。
- 关键数据: TC依然处于低位,冶炼端持续低开工运行;三季度冶炼端以减产、持续低开工率应对,炼厂原料库存水位略有改善,TC亦有阶段性企稳趋势。
- 逻辑: 近期国内三大政策包集中发力,提振经济复苏信心,宏观情绪升温支撑锌价回升。此外,政策影响或将逐步传导至地产板块修复,微观需求有望好转,黑色板块明显反弹,与钢材消费终端交叉较多的锌亦相比其他有色金属获得更大价格上浮弹性。
铅
- 观点: 短期宏观支撑,需关注节中海外宏观数据与节后消费。
- 关键数据: 原生铅与再生铅开工低位持稳;铅精矿持续处于偏紧状态,原生铅产能持续较低。
- 逻辑: 近期国内三大政策包集中发力,提振经济复苏信心,给予沪铅价格支撑。就基本面而言,节前下游补库力度欠佳,存在一定的铅锭累库预期。
镍
- 观点: 宏观情绪边际转强,潜在供应压力偏高。
- 关键数据: 精炼镍社会库存增加2467吨至37782吨;LME镍库存增加6174吨至130308吨。
- 逻辑: 随着美联储显降息50BP,汇率因素带来的负面影响或减少,为我国实施宽松的货币政策营造了有利的环境,金融属性赋予镍跟涨板块的动能。但精炼产能偏过剩且开工率逐步下滑,第四季度运行产能仍然偏高,或限制镍价上方的弹性。
不锈钢
- 观点: 十月排产有所下滑,钢厂利润边际修复。
- 关键数据: 10月部分钢厂或有减产计划,排产312.7万吨,同比/环比/累计同比+0%/-4%/+8%。
- 逻辑: 钢厂供应下滑对镍铁价格形成压制,镍铁下跌导致钢厂现金平均成本下移至1.35万元/吨左右,钢厂利润边际修复至盈亏线附近。宏观提振市场情绪,成交稍有好转导致库存有所去化,但趋势性扭转仍需看到后周期需求实质性修复。
锡
- 观点: 短期偏强,中期偏空。
- 关键数据: 沪锡表现明显偏弱,周五收于263630元/吨;锡社会库存继续维持去库态势,目前已经去库至9511吨,回到年内低点附近。
- 逻辑: 锡基本面最核心扰动仍来自供给侧,往后看在印尼进口锡锭有所增加、非洲锡矿持续爬产的背景之下,缅甸锡矿是否复产成为供给侧仍能保持相对偏紧的最后一张底牌。如果确定将复产,在需求没有发生较大变化时,锡价或有所逆转,持续下跌,或有下破24万支撑位的可能。
工业硅
- 观点: 国庆节后盘面仍倾向于逢高布空配置。
- 关键数据: 本周社会库存小幅去化,厂库亦有小幅去化,仓单库存亦去化,整体行业库存去库0.5万吨。
- 逻辑: 供给端周度产量环比增加,需求端主力多晶硅环节部分工厂补库,粉单及99硅块的招标价尚未相较之前尚未变化,整体行业库存高位去化,但国庆后下游补库力度减弱,进入需求的真空期,对工业硅需求边际走低。此外值得注意的是,盘面价格上涨更利于反套,可看到本周SI2411与SI2412合约价差从前期的-2800元/吨附近持续走阔至-3000元/吨左右。
碳酸锂
- 观点: 跟随宏观波动,关注需求分水岭拐点。
- 关键数据: 国内宏观利好带动锂价上行;8月中旬以来连续去库,期货仓单库存小幅增加至4.4万吨;富宝产业库存去化至5.9万吨,SMM产业库存去化至8.2万吨。
- 逻辑: 受美联储降息后,国内政策打开空间,并且超预期对股市和地产进行明显提振,资产价格上行,碳酸锂跟随宏观趋势走强。但本轮国内政策驱动对新能源领域的支撑相对有限。宏观利好、云母减产、进口减量、持续去库等多因素共振带来碳酸锂价格上行,后续关注10月中下旬前后,需求分水岭的切换,形成新的投资机会。