公司业绩与展望
1H24业绩回顾
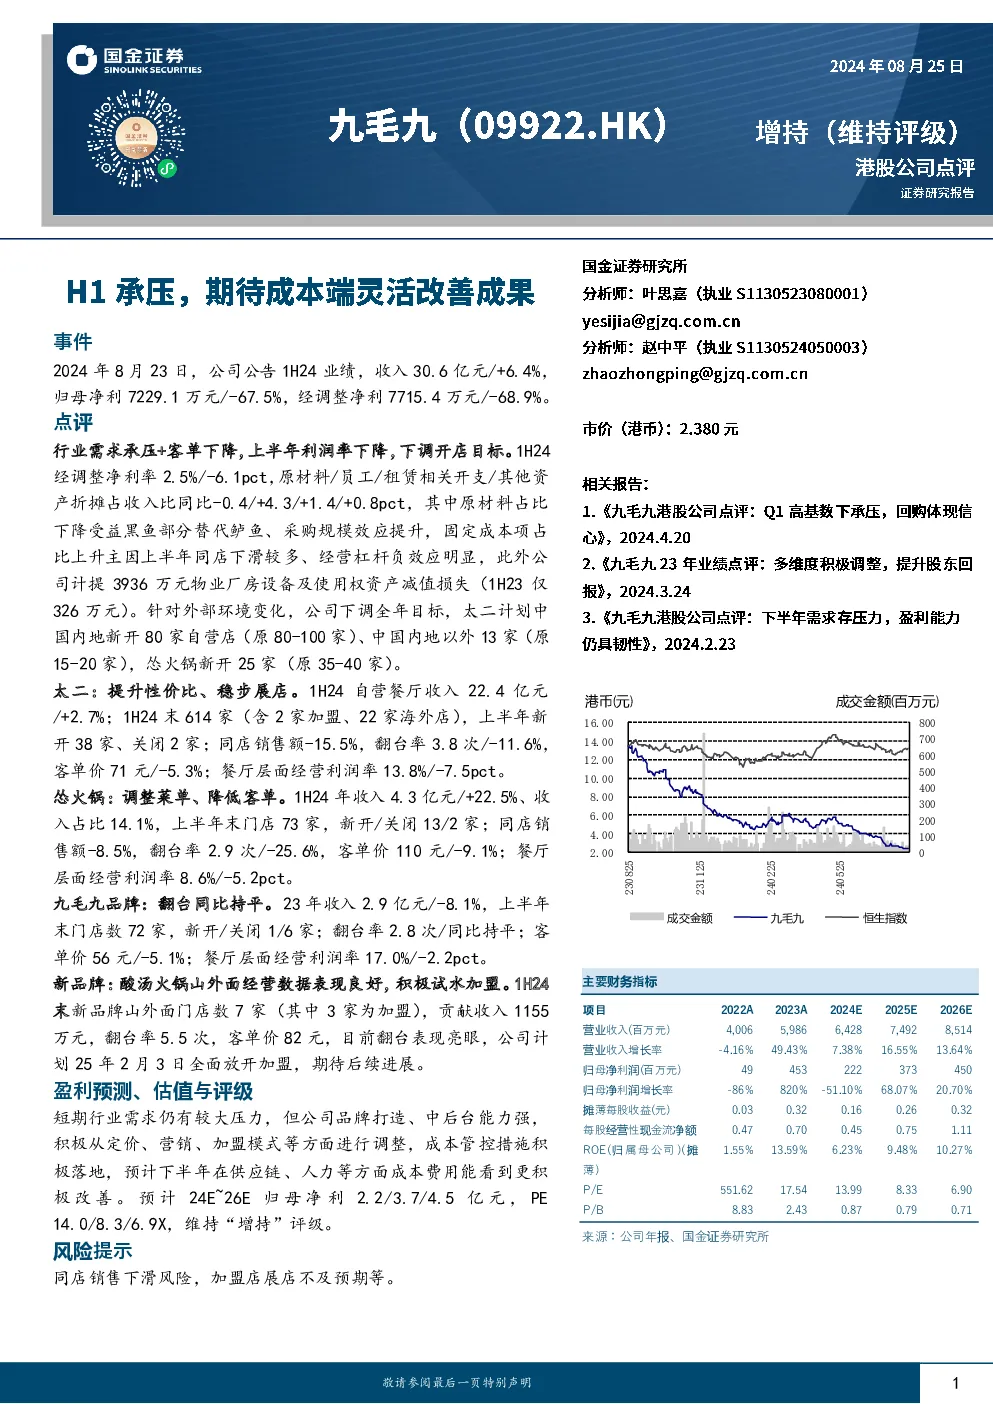
- 总收入: 30.6亿元,同比增长6.4%
- 归母净利润: 7229.1万元,同比下降67.5%
- 经调整净利: 7715.4万元,同比下降68.9%
- 经调整净利率: 2.5%,同比下降6.1个百分点
成本与费用
- 原材料成本占收入比例下降至2.4%,主要由于黑鱼部分替代鲈鱼及采购规模效应。
- 员工成本占收入比例上升至4.3%,主要因同店销售下滑导致经营杠杆负效应。
- 租赁相关开支占收入比例上升至1.4%,主要因租金增加。
- 其他资产折摊占收入比例上升至0.8%,主要因资产折旧和摊销。
成本控制措施
- 公司计划通过定价、营销和加盟模式调整来应对外部环境变化。
- 预计下半年供应链和人力成本将有所改善。
开店计划调整
- 太二: 中国内地新开80家自营店(原计划80-100家),中国内地以外新开13家(原计划15-20家)。
- 怂火锅: 新开25家(原计划35-40家)。
- 九毛九品牌: 无具体开店计划调整。
分品牌经营情况
太二
- 收入: 22.4亿元,同比增长2.7%
- 门店数量: 614家(含2家加盟、22家海外店),上半年新增38家,关闭2家。
- 同店销售额: -15.5%
- 翻台率: 3.8次,同比下降11.6%
- 客单价: 71元,同比下降5.3%
- 经营利润率: 13.8%,同比下降7.5个百分点
怂火锅
- 收入: 4.3亿元,同比增长22.5%
- 门店数量: 73家,上半年新增13家,关闭2家。
- 同店销售额: -8.5%
- 翻台率: 2.9次,同比下降25.6%
- 客单价: 110元,同比下降9.1%
- 经营利润率: 8.6%,同比下降5.2个百分点
九毛九品牌
- 收入: 2.9亿元,同比下降8.1%
- 门店数量: 72家,上半年新增1家,关闭6家。
- 翻台率: 2.8次,同比持平
- 客单价: 56元,同比下降5.1%
- 经营利润率: 17.0%,同比下降2.2个百分点
新品牌表现
酸汤火锅山外面
- 门店数量: 7家(3家为加盟)
- 收入: 1155万元
- 翻台率: 5.5次
- 客单价: 82元
- 计划: 2025年2月3日全面放开加盟
盈利预测与评级
- 2024E-2026E归母净利预测: 2.2/3.7/4.5亿元
- 当前估值: PE 14.0/8.3/6.9X
- 评级: “增持”
风险提示