货币资金面
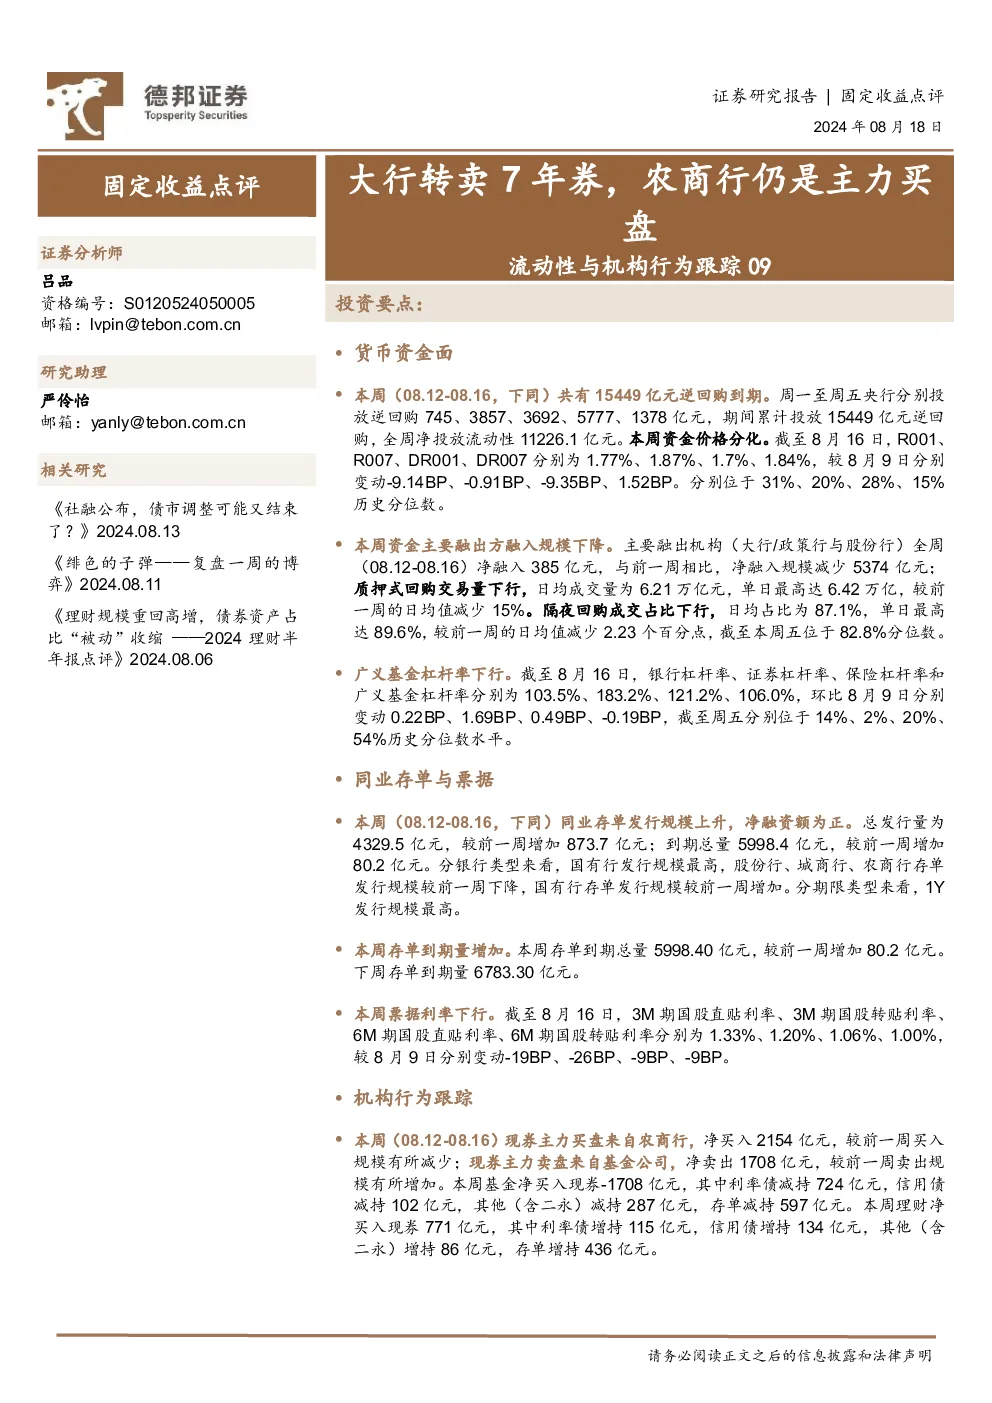
本周(08.12-08.16)央行累计投放流动性11226.1亿元,资金价格分化,R001、R007、DR001、DR007分别位于31%、20%、28%、15%历史分位数。主要融出方融入规模下降,大行/政策行和股份行为主要净融出机构,净融入规模减少5374亿元。质押式回购交易量下行,日均成交量为6.21万亿元,隔夜回购成交占比下行,日均占比为87.1%,位于82.8%分位数。广义基金杠杆率下行,分别位于14%、2%、20%、54%历史分位数水平。
同业存单与票据
本周同业存单发行规模上升,净融资额为正。总发行量为4329.5亿元,较前一周增加873.7亿元;到期总量5998.4亿元,较前一周增加80.2亿元。净融资额-1668.9亿元,较前一周增加793.5亿元。国有行发行规模最高,股份行、城商行、农商行存单发行规模较前一周下降。1年期存单发行规模最高,占比50%。本周存单到期量增加,下周存单到期量6783.30亿元。各银行存单发行利率分化,分期限存单发行利率上行。SHIBOR利率分化,隔夜、1周、2周、1M、3M Shibor利率分别较8月9日变动-7.8BP、1.6BP、4BP、0.6BP、0.45BP。存单到期收益率上行。票据利率下行。
机构行为跟踪
本周现券主力买盘来自农商行,净买入2154亿元;现券主力卖盘来自基金公司,净卖出1708亿元。基金净买入现券-1708亿元,其中利率债减持724亿元,信用债减持102亿元,其他(含二永)减持287亿元,存单减持597亿元。理财净买入现券771亿元,其中利率债增持115亿元,信用债增持134亿元,其他(含二永)增持86亿元,存单增持436亿元。农村金融机构净买入现券2154亿元,其中利率债增持1530亿元,信用债增持22亿元,其他(含二永)增持16亿元,存单增持586亿元。保险净买入现券1044元,其中利率债增持888亿元,信用债增持42亿元,其他(含二永)增持58亿元,存单增持57亿元。