贵州茅台财报点评
主要要点:
-
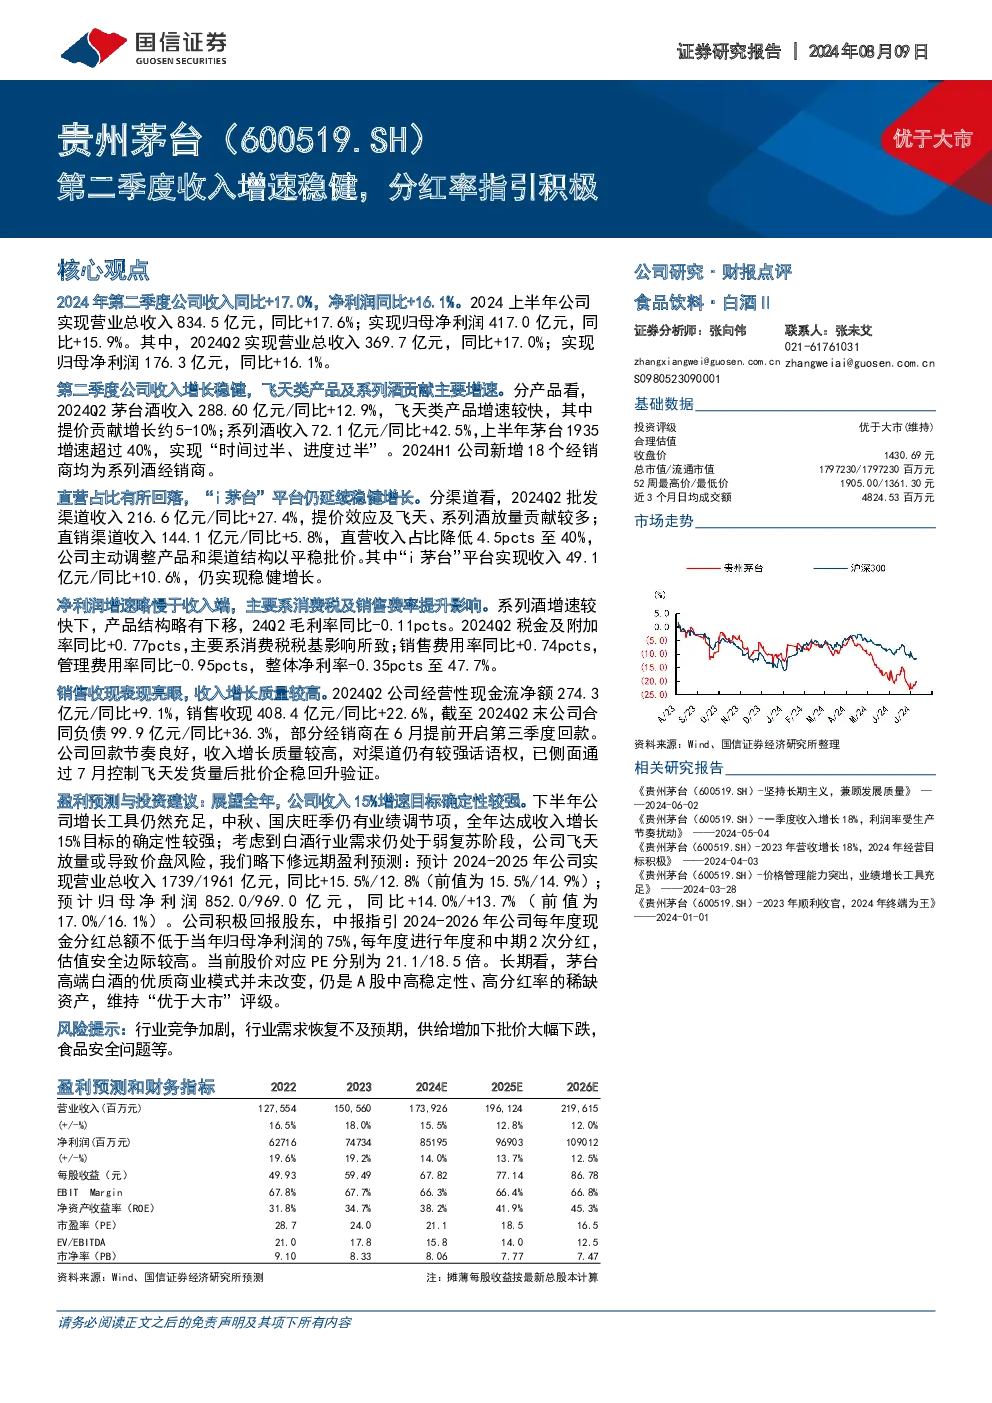
第二季度业绩:2024年第二季度,贵州茅台收入同比增长17.0%,净利润同比增长16.1%。上半年,营业总收入达到834.5亿元,同比增长17.6%,归母净利润417.0亿元,同比增长15.9%。
-
产品线表现:第二季度,茅台酒收入288.60亿元,同比增长12.9%;系列酒收入72.1亿元,同比增长42.5%。茅台1935系列酒在上半年增速超过40%,实现了“时间过半、进度过半”的目标。
-
渠道与战略调整:“i茅台”平台继续稳健增长,实现收入49.1亿元,同比增长10.6%。批发渠道收入增长27.4%,直销渠道收入增长5.8%,但直销渠道收入占比降至40%,以稳定市场价格。公司主动调整产品和渠道结构。
-
成本与利润:净利润增速略低于收入端,主要由于消费税及销售费用率上升的影响。第二季度毛利率同比下降0.11个百分点,税金及附加率同比增加0.77个百分点,销售费用率增加0.74个百分点,管理费用率下降0.95个百分点,净利率减少0.35个百分点至47.7%。
-
现金流与销售情况:2024年第二季度,公司经营性现金流净额同比增长9.1%,销售收现增长22.6%,合同负债同比增长36.3%,显示良好的回款节奏和较高的收入增长质量。
-
盈利预测与投资建议:全年收入预计增长15%,考虑行业需求处于弱复苏阶段和潜在的价盘风险,将远期盈利预测略作下调。预计2024-2025年的营业总收入分别增长15.5%和12.8%,归母净利润分别增长14.0%和13.7%。公司积极分红,预计未来三年现金分红总额不低于归母净利润的75%,给予“优于大市”评级。
-
风险提示:包括行业竞争加剧、需求恢复不及预期、批价大幅下跌的风险以及食品安全问题。
财务预测与估值:
- 财务预测包括收入、成本、税金、费用等详细预测数据。
- 估值:基于PE、P/B、EV/EBITDA等指标,目前股价对应的PE为21.1倍,估值安全边际较高。
投资建议:
- 长期看,贵州茅台作为高端白酒领域的优质资产,具有稳定的商业模式和高分红率,维持“优于大市”的评级。
以上内容是对贵州茅台2024年第二季度财报的主要亮点和关键数据进行了综合概述和解读,旨在提供对公司当前业务表现和未来前景的分析,供投资者参考。