登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
业绩稳步增长,刚性需求复苏显著
2024-05-10
国联证券
yuannauy
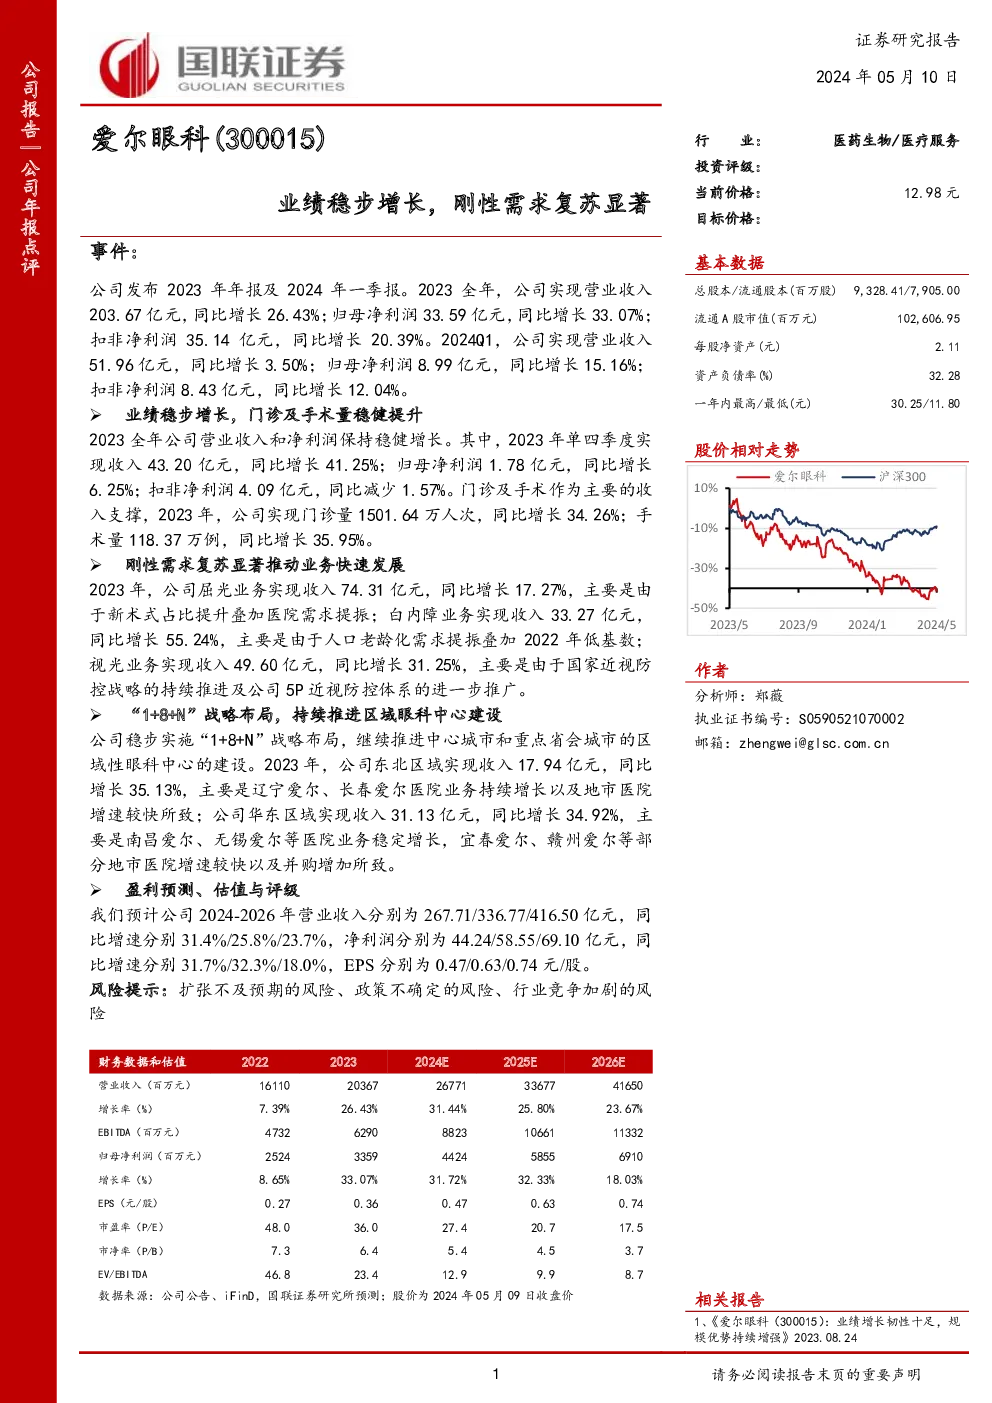
公司业绩回顾与展望
年度及季度业绩概览:
2023年
:
营业收入
:203.67亿元,同比增长26.43%。
归母净利润
:33.59亿元,同比增长33.07%。
扣非净利润
:35.14亿元,同比增长20.39%。
2024年第一季度
:
营业收入
:51.96亿元,同比增长3.50%。
归母净利润
:8.99亿元,同比增长15.16%。
扣非净利润
:8.43亿元,同比增长12.04%。
主要业务表现:
门诊及手术量
:2023年,门诊量达到1501.64万人次,同比增长34.26%;手术量为118.37万例,同比增长35.95%。
业务细分
:
屈光业务
:实现收入74.31亿元,同比增长17.27%,受益于新术式占比提升及医院需求增强。
白内障业务
:收入33.27亿元,同比增长55.24%,得益于人口老龄化带来的需求增长及2022年低基数效应。
视光业务
:收入49.60亿元,同比增长31.25%,主要由国家近视防控战略推进及公司5P近视防控体系推广带动。
战略布局与区域发展:
实施“1+8+N”战略布局,聚焦中心城市和重点省会城市,推进区域性眼科中心建设。
东北区域
:实现收入17.94亿元,同比增长35.13%,主要得益于辽宁、长春等地医院业务增长及地市医院增速提升。
华东区域
:收入31.13亿元,同比增长34.92%,受益于南昌、无锡等医院业务稳定增长及部分地市医院增速加快及并购影响。
盈利预测与评级:
预计未来三年营业收入将分别达到267.71亿元、336.77亿元、416.50亿元,同比增速分别为31.4%、25.8%、23.7%。
净利润预计分别为44.24亿元、58.55亿元、69.10亿元,同比增速分别为31.7%、32.3%、18.0%。
预测每股收益(EPS)分别为0.47元、0.63元、0.74元。
风险提示:
扩张风险
:扩张计划可能面临执行不力的风险。
政策风险
:行业政策变动可能对业务产生不确定性影响。
竞争加剧
:行业竞争加剧可能导致盈利能力下降。
你可能感兴趣
供给刚性,需求复苏,行业有望迎来“估值+业绩”双修复
钢铁
华创证券
2023-03-27
甲醇下游需求有复苏信号 玻璃需求刚性跟进为主
安粮期货
2025-10-24
风口研报公司供给刚性收缩叠加多维度需求复苏这家细分化工龙头产品每上涨1000元1吨有望增厚735亿元利润同时布局湿电子化学品钠电材料等产品20260721
未知机构
2026-07-21
风口研报公司供给刚性收缩叠加多维度需求复苏这家细分化工龙头产品每上涨1000元吨有望增厚735亿元利润同时布局湿电子化学品钠电材料等产品20260721
未知机构
2026-07-21
有色金属行业周报:看好供应刚性强,下游需求逐步复苏的细分领域
有色金属
华创证券
2023-05-21
证券研究报告·行业跟踪周报·商贸零售:商贸零售行业跟踪周报教培公司业绩复苏强劲,关注行业供给侧改革,需求刚性下的投资机会
商贸零售
东吴证券
2024-01-28
铝行业深度研究报告:供给刚性叠加需求复苏,全年看好电解铝行情
有色金属
华创证券
2023-02-28
【海通医药】关注线下活动复苏所带来的消费医疗景气度医药刚性需求强
未知机构
2023-01-15
业绩点评及业绩说明会纪要:25Q1业绩符合预期,消费电子需求显著复苏
华创证券
2025-04-28
维达国际1H22业绩点评:2Q需求显著复苏,提价&高端化应对成本压力【国金轻工】
未知机构
2022-07-22